
atone(アトネ)を利用していて、「あと払いの利用可能額を現金に変えられないか」「コード決済やアプリ専用カードを使って現金を作れないか」と考える人もいるでしょう。
atoneは、ネットショップや一部の実店舗などで利用できる後払いサービスです。
そのため、利用可能額が表示されていても、その金額を銀行口座へ直接振り込んだり、ATMから現金として引き出したりする機能はありません。
ネット上では、atoneで商品を購入して買取店へ売却する方法や、atoneに対応すると案内する現金化業者を利用する方法などが紹介されています。
ただし、atoneでは現金化を目的とした利用は禁止されており、確認された場合には利用が継続的に制限される可能性があります。
また、商品を購入して現金化すると、購入額より受取額が少なくなるのが一般的です。後日にはatoneへの支払いも残るため、目先の現金だけでなく最終的な負担まで確認する必要があります。
この記事では、atone現金化の仕組み、コード決済やアプリ専用カードの特徴、現金化業者を比較するときのポイント、換金率の考え方、利用前に知っておきたい規約上のリスクまで詳しく解説します。


| 業者名 | atone(アトネ) |
|---|
 即日OK
 夜間営業
 土日祝対応
 郵送物ナシ
 特典アリ
 カード事故0
 換金率保証
 電話不要
| 会社名 | atone(アトネ) |
|---|---|
| 所在地 | 東京都千代田区麹町4丁目2-6 住友不動産麹町ファーストビル 5階 |
| 代表者 | 株式会社ネットプロテクションズホールディングス |
この記事でわかること
-
 エニタイム
 詳細を見る換金率80%以上保証最短3分年中無休 24時間完全対応
初回3%UP! 2回目3万キャッシュバック!!
-
 ナンバーワンキャッシュ
 詳細を見る初回88% 2回目87%以上最短10分9:00~20:00
初回~2回目以降も高額買取!
-
 カイトリッチ
 詳細を見る最大98.6%最短10分8:00 ~ 18:00(定休日:日祝)
現金プレゼントキャンペーン開催中!
atone現金化とは?
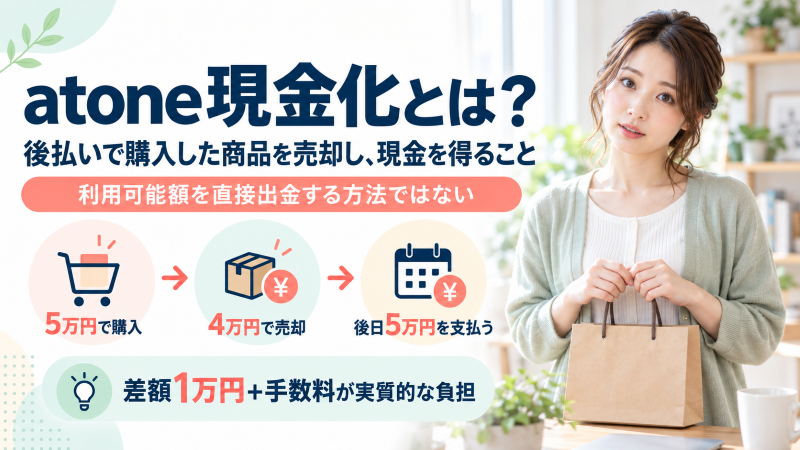
atone現金化とは、atoneの後払いを使って商品などを購入し、その商品を売却するなどして現金を得る方法を指して使われる言葉です。
atoneの利用可能額そのものを、銀行口座へ直接出金する方法ではありません。
そのため、現金化する場合は何らかの商品購入や取引を介することになります。
たとえばatoneで5万円の商品を購入し、4万円で売却した場合、手元に入る現金は4万円です。
一方、後からatoneへ支払う購入代金は5万円なので、1万円の差が生じます。
さらに現金化業者側の手数料やatoneの請求手数料などが発生すれば、実際の負担はそれ以上になる場合があります。
atoneではどのような方法で買い物できる?
atoneは、対応するネットショップのほか、条件を満たした利用者であれば実店舗のコード決済などにも利用できます。
また、一定の条件を満たした利用者には、atoneアプリ専用カードを申し込める場合があります。
ただし、すべての利用者に同じ機能が最初から提供されるわけではありません。
ネットショップでのatone決済
atoneに対応しているオンラインショップでは、支払方法としてatoneを選択して商品を購入できます。
ネットショップでの利用は、atoneの基本的な使い方の一つです。
ただし、注文ごとに審査が行われるため、アプリに利用上限額が表示されていても、必ずその金額まで決済できるとは限りません。
実店舗ではコード決済を使える場合がある
atoneでは、条件を満たした利用者にコード決済機能が追加されます。
対応している実店舗で、アプリに表示されるコードを使って支払う仕組みです。
会員登録した直後からすべての利用者が利用できるわけではなく、利用実績などの条件があります。
atoneアプリ専用カードもある
atoneには、アプリ内で利用できる「atoneアプリ専用カード」もあります。
利用するには、一定の利用履歴があることに加えて本人確認が完了している必要があります。
本人確認を済ませただけで必ず利用できるわけではなく、atoneの利用実績なども条件になります。
オンライン決済、コード決済、アプリ専用カードなどがありますが、利用できる機能は利用実績や本人確認の状況などによって異なります。
atoneの利用上限額は「必ず使える金額」ではない
atoneでは、会員ごとに利用上限額が設定されます。
アプリに金額が表示されているため、「この金額までなら必ず買い物できる」と考える人もいるかもしれません。
しかし、atoneでは取引ごとに審査を行っており、表示されている利用上限額は決済できる金額を保証するものではありません。
購入する商品や利用状況などによっては、上限額の範囲内でも決済できない場合があります。
利用上限額は利用状況によって変わる
atoneの利用上限額は固定ではなく、支払い実績や登録情報などによって変動します。
高額な商品を購入した場合や普段と異なる利用があった場合などに、一時的に上限額が変更される場合もあります。
そのため、「以前5万円使えたから今回も5万円使える」とは限りません。
本人確認=利用可能額アップではない
コード決済やアプリ専用カードなど、一部機能では本人確認が必要です。
ただし、本人確認を行ったからといって利用上限額の増額が保証されるわけではありません。
現在利用できる機能や金額は、atoneアプリから確認してください。
atoneを現金化する主な方法
atoneの利用可能額を銀行口座へ直接出金する機能はないため、ネット上では商品購入などを介した方法が紹介されています。
主に、商品を自分で購入して売却する方法と、現金化業者を利用する方法があります。
商品を購入して買取店へ売却する
atoneで家電やゲーム機、ブランド品などの商品を購入し、その後買取店などへ売却する方法です。
売却価格がそのまま受取額になります。
ただし、購入価格と買取価格が同じになるとは限りません。
商品によっては、購入直後でも大きく査定額が下がる場合があります。
また、換金目的でのatone利用自体が禁止されているため、「自分で商品を売れば規約上問題ない」という意味ではありません。
現金化業者を利用する
ネット上には、atone対応と案内している現金化業者もあります。
利用者が業者の指定する方法で決済し、その後一定額を銀行口座へ振り込んでもらう形などがあります。
自分で商品を探して買取店へ持ち込むより手間を省ける場合がありますが、換金率や手数料などの条件は業者ごとに異なります。
また、業者がatone対応と表示していても、atone公式から現金化を認められているわけではありません。
atone現金化業者を比較するときに見るポイント
それでもatone対応の現金化業者を探す場合は、「即日」「高換金率」といった広告だけで判断しないようにしましょう。
重要なのは、実際に自分が利用する条件で何円受け取れるのかです。
| 比較項目 | 確認したい内容 |
|---|---|
| atone対応 | 現在のatone決済に対応しているか |
| 換金率 | 自分の利用額で何%になるか |
| 最終振込額 | 手数料を差し引いて何円入金されるか |
| 追加費用 | 振込・決済などの手数料がないか |
| 入金時間 | 現在申し込んだ場合の振込予定 |
| 会社情報 | 会社名・所在地・問い合わせ先 |
| キャンセル | 決済前に申し込みを取りやめられるか |
「最大換金率」だけで決めない
現金化業者のサイトでは「最大95%」など、高い数字が表示されている場合があります。
しかし、最大値がすべての利用者に適用されるとは限りません。
利用額、取引方法、初回かリピーターかなどによって条件が異なる場合があります。
最終振込額を聞く
業者を比較するときは、「換金率はいくらですか?」だけでなく、具体的な利用金額を伝えましょう。
たとえば「5万円利用する場合、手数料をすべて引いて最終的に何円振り込まれますか?」と確認します。
この方法なら、表示換金率が異なる業者同士でも比較しやすくなります。
atone現金化は換金率より「いくら減るか」で考える
現金化を検討するときは、換金率だけではなく、利用額と最終受取額の差を確認しましょう。
たとえば5万円利用して4万円を受け取る場合、換金率は80%です。
しかし、実際には4万円の現金を得るために、後日5万円分の利用代金を支払うことになります。
差額は1万円です。
| 利用額 | 最終振込額 | 差額 |
|---|---|---|
| 30,000円 | 24,000円 | 6,000円 |
| 50,000円 | 40,000円 | 10,000円 |
| 80,000円 | 64,000円 | 16,000円 |
さらに、atoneの支払方法によって請求手数料が発生する場合があります。
そのため、現金化業者から受け取る金額だけでなく、後日支払う総額まで含めて計算する必要があります。
利用前に確認したい金額
- atoneで決済する金額
- 現金化業者から受け取る金額
- 業者側の手数料
- atoneの請求手数料
- 最終的に自分が負担する差額
atoneの支払い方法によって請求手数料が異なる
atoneでは、翌月払いの支払方法によって請求手数料と支払期限が異なります。
現金化した場合でも、この請求がなくなるわけではありません。
| 支払い方法 | 請求手数料 | 支払い期限 |
|---|---|---|
| コンビニ端末・銀行ATM(Pay-easy) | 249円 | 翌月10日 |
| 電子バーコード(コンビニ) | 249円 | 翌月10日 |
| はがき請求書 | 349円 | 翌月20日 |
| 口座振替 | 99円 | 翌月27日 |
現金化時の差額に加えて、こうした請求手数料も発生する可能性があります。
少額利用の場合は、数百円の請求手数料でも実質的な負担割合が大きくなるため注意しましょう。
atoneを即日現金化したい場合に確認すること
現金化業者の中には、「即日振込」「最短○分」などを掲げているところもあります。
しかし、すべての申し込みが表示されている最短時間で完了するとは限りません。
atoneで決済できるかは取引ごとに審査される
atoneでは、表示されている利用上限額の範囲内であっても、取引ごとに審査が行われます。
そのため、現金化業者に申し込んだからといって、その後のatone決済が必ず成立するわけではありません。
初回の現金化業者利用は本人確認にも時間がかかる
初めて利用する現金化業者では、本人確認を求められる場合があります。
急いでいるなら「最短○分」という表示だけを見るのではなく、今申し込んだ場合の実際の振込予定時間を確認しましょう。
コード決済やアプリ専用カードを今すぐ使えるとは限らない
atoneに登録した直後からコード決済やアプリ専用カードが必ず使えるわけではありません。
利用履歴や本人確認など、それぞれに条件があります。
自分のアプリに利用したい機能が表示されているか、事前に確認してください。
こんなatone現金化業者には注意
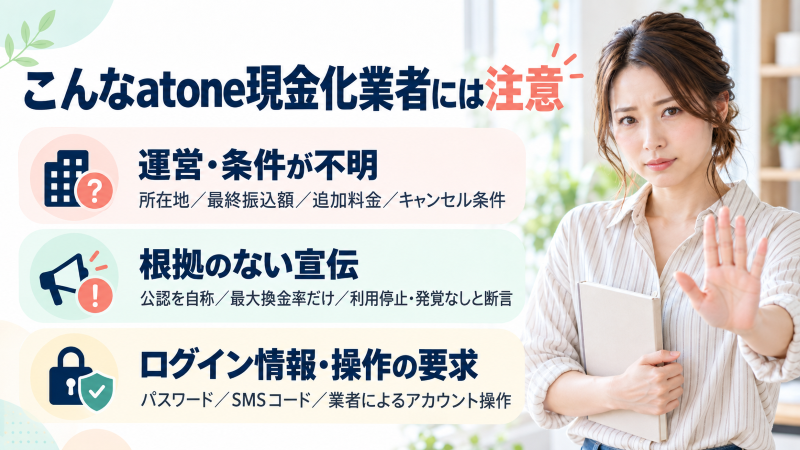
atone現金化業者を比較するときは、換金率だけでなく、運営情報や取引前の説明も確認しましょう。
- 運営会社や所在地が確認できない
- 「atone公式」「atone公認」など根拠不明の表示がある
- 最大換金率しか説明しない
- 最終振込額を決済前に教えない
- 申し込み後に追加料金を提示する
- 「絶対に利用停止されない」と説明する
- 「atoneに100%知られない」と断言する
- atoneのログイン情報を要求する
- SMS認証コードなどを要求する
- アカウントを業者側で操作すると説明する
- キャンセル条件が不明確
とくに、現金化が発覚しないことを保証するような説明には注意してください。
atoneでは現金化目的の利用が禁止されており、確認された場合に利用が継続的に制限される可能性があります。
第三者の業者がatone側の判断まで保証することはできません。
atone現金化で知っておきたいリスク
現金化業者との取引条件だけでなく、atoneそのものの利用にどのような影響があるのかも確認しておきましょう。
現金化目的の利用は規約上禁止されている
atoneでは、現金化を目的とした利用が禁止されています。
商品を自分で購入して売却する場合でも、利用目的が現金化であれば規約上の問題がなくなるわけではありません。
利用が継続的に制限される可能性がある
atone公式は、現金化を目的とした利用など規約で禁止されている行為が確認された場合、利用が継続的に制限される可能性があると案内しています。
そのため、「一度だけなら絶対に問題ない」「少額なら停止されない」と断言することはできません。
利用可能額が下がる場合がある
atoneでは、利用状況などに応じて利用上限額が変わることがあります。
高額商品の購入や普段とは異なる利用などによって、一時的に利用上限額が変更される場合もあります。
現金化業者が「この金額なら必ず決済できる」と案内しても、atone側の審査結果まで保証できるわけではありません。
商品を売却してもatoneへの支払いは残る
購入した商品をすぐ売却したとしても、atoneへの請求はなくなりません。
5万円の商品を購入して4万円を受け取った場合でも、atoneには5万円分の利用代金を支払う必要があります。
現金を受け取った時点ではなく、後日の支払いまで含めて考える必要があります。
atone現金化後は支払日を必ず確認する
現金化によって銀行口座へお金が入ると、手続きが終わったように感じるかもしれません。
しかし、利用者側にはatoneへの支払いが残っています。
支払い方法によって期限が異なる
atoneの支払期限は、設定している支払い方法によって異なります。
コンビニ端末や電子バーコードの場合は翌月10日、はがき請求書は翌月20日、口座振替は翌月27日が基本です。
現金化後は、自分の支払い方法と期限をアプリで確認しましょう。
現金化したお金を使い切らない
受け取った現金をすべて生活費などへ使ってしまうと、翌月のatone支払いで再び資金不足になる場合があります。
その支払いのために別の後払いサービスを現金化すると、負担が積み重なりやすくなります。
他の後払いも含めて合計する
ペイディ、メルペイ、クレジットカードなどを併用している場合は、atoneの請求だけを見ないようにしましょう。
同じ月に支払う金額を合計し、無理なく支払える範囲なのか確認することが重要です。
atone現金化業者へ問い合わせるときの質問
複数の現金化業者を比べる場合は、同じ利用額を伝えると条件を比較しやすくなります。
問い合わせ時に確認したい項目
- ○万円利用した場合の最終振込額
- 表示換金率とは別に手数料があるか
- 今申し込んだ場合の入金時間
- atoneのどの決済方法に対応しているか
- 決済前にキャンセルできるか
- 初回と2回目以降で条件が変わるか
複数社へ問い合わせる場合は、すべて同じ金額で見積もりを取りましょう。
たとえば「5万円利用した場合」で統一すれば、どこが実際に多く振り込まれるのか確認しやすくなります。
atone現金化業者の口コミやランキングは参考程度にする
atone現金化について検索すると、業者ランキングや口コミを掲載しているサイトもあります。
候補を探す参考にはなりますが、順位だけで利用先を決めないようにしましょう。
公的機関やatoneが現金化業者を「優良店」として認定しているわけではありません。
過去の換金率が現在も同じとは限らない
口コミに「90%で利用できた」と書かれていても、利用時期や利用金額などが異なれば、自分にも同じ条件が適用されるとは限りません。
最終的には、現在の条件を業者へ直接確認する必要があります。
「停止されなかった」という口コミも保証にはならない
他の利用者が問題なく利用できたとしても、自分も同じ結果になるとは限りません。
atoneでは取引ごとに審査が行われており、利用制限などの基準も公開されていません。
atone現金化でトラブルになった場合
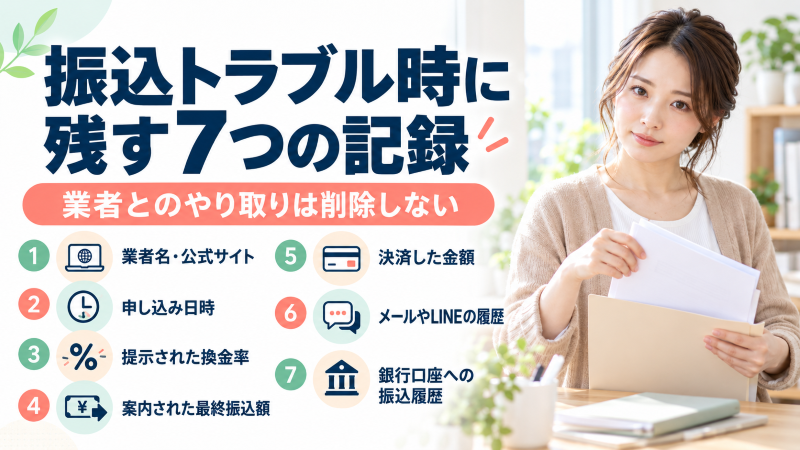
現金化業者を利用した結果、説明された金額が振り込まれない、後から追加料金を請求されたなどのトラブルが起きることも考えられます。
その場合は、業者とのやり取りを削除しないようにしましょう。
- 業者名・公式サイト
- 申し込み日時
- 提示された換金率
- 案内された最終振込額
- 決済した金額
- メールやLINEの履歴
- 銀行口座への振込履歴
また、atoneのログイン情報や認証情報を業者へ伝えてしまった場合は、不審な利用がないか確認することも重要です。
atoneの利用履歴によって使える機能や上限が変わることがある
atoneは、会員登録をした全員が最初から同じ条件で利用できるサービスではありません。
オンラインショップでのあと払いに加えて、コード決済やアプリ専用カードなどの機能がありますが、利用できる機能は利用履歴や本人確認の状況などによって異なります。
そのため、他の利用者が使えている方法でも、自分のアカウントでは利用できないことがあります。
利用実績が少ないと使えない機能もある
atoneでは、利用状況に応じてコード決済やアプリ専用カードなどが利用できるようになります。
会員登録した直後に現金化を目的として高額な商品を購入しようとしても、そもそも希望する決済方法が使えない可能性があります。
現金化業者から「この方法なら使える」と案内された場合でも、自分のatoneアプリにその機能が表示されているか確認してください。
利用上限額は固定ではない
一度高い利用上限額が表示されたとしても、その金額が今後も維持されるとは限りません。
支払い状況や利用実績などによって、利用上限額が変わることがあります。
そのため、「前回5万円まで使えたから今回も5万円使える」と考えず、利用するたびに現在の上限額を確認しましょう。
atoneで高額商品を購入するときは決済できない可能性も考える
現金化を目的として家電やゲーム機、ブランド品などを購入しようとする場合、商品価格が高額になることがあります。
しかし、atoneでは取引ごとに審査が行われるため、利用上限額の範囲内でも決済が承認されるとは限りません。
高額な買い物は事前に成立を保証できない
現金化業者が「この商品なら買える」「この金額なら利用できる」と案内していても、最終的に決済を承認するのはatone側です。
現金化業者がatone側の審査結果を保証することはできません。
決済できることを前提に現金の使い道を決めてしまうと、購入できなかった場合に資金計画が崩れる可能性があります。
審査基準は公開されていない
atoneでは、具体的な審査基準が公開されているわけではありません。
そのため、「○円以下なら通る」「この商品なら審査されない」などの情報をそのまま信用しないようにしましょう。
利用可能額が表示されていることと、その決済が必ず承認されることは別です。
アプリに利用可能額が表示されていても、取引ごとの審査によって利用できない場合があります。現金化業者から決済を保証する説明を受けた場合にも注意してください。
atone現金化は支払い遅れにも注意する
現金化によって現金を受け取った後も、atoneの請求は通常通り発生します。
そのため、受け取った現金をすべて使ってしまい、翌月の支払いに必要な資金が足りなくなるケースには注意が必要です。
支払期限を過ぎると今後の利用に影響する可能性がある
atoneは後払いサービスなので、請求された金額を期限までに支払うことが前提です。
支払いが遅れると、atoneを利用できなくなったり、今後の利用条件に影響したりする可能性があります。
現金化前に「今いくら必要か」だけでなく、「翌月の支払日にその金額を用意できるか」まで考えましょう。
現金化した分だけ支払いが軽くなるわけではない
たとえば5万円をatoneで利用して4万円を現金として受け取った場合でも、atoneへの請求が4万円になるわけではありません。
購入に使った5万円分の支払いが残ります。
さらに支払い方法によって請求手数料が発生するため、最終的な支払額は受け取った現金より大きくなります。
他の後払いサービスと併用している場合は合計負担を見る
atoneだけでなく、ペイディ、メルペイ、クレジットカード、携帯キャリア決済などを同時に使っている人もいるでしょう。
それぞれ別のサービスなので、個別に見ると少額に感じることがあります。
しかし、支払い時期が近ければ、同じ月にまとまった金額を用意する必要があります。
| サービス | 翌月の支払予定額 |
|---|---|
| atone | 40,249円 |
| ペイディ | 30,000円 |
| メルペイ | 25,000円 |
| クレジットカード | 60,000円 |
| 合計 | 155,249円 |
atone単体では4万円程度でも、すべて合計すると15万円を超えることがあります。
現金化を追加する前に、翌月に支払う予定の金額をすべて書き出して確認しましょう。
別の後払いで支払いを埋めない
atoneの請求を支払うために別の後払いサービスを現金化し、その支払いをさらに別サービスで補うようになると、資金不足が先送りされるだけになりやすいです。
受取額より支払額の方が大きい取引を重ねるほど、差額が積み重なります。
atoneの現金化を追加する前に、現在利用しているすべての後払い・クレジットカードの支払予定額を確認しましょう。
atone現金化で見積もりを取るなら条件をそろえる
複数の現金化業者を比較する場合は、それぞれに違う利用額を伝えるのではなく、同じ条件で見積もりを取ると比較しやすくなります。
たとえばA社には3万円、B社には5万円で問い合わせると、換金率や最終振込額の違いを正確に比較できません。
最終振込額を文章で確認する
可能であれば、電話だけでなくメールやチャットなどで条件を確認しておきましょう。
「5万円利用した場合は4万円振込」「追加費用なし」など、具体的な金額が残っていれば後から確認しやすくなります。
見積もり時に確認したいこと
- atoneで利用する金額
- 最終的な振込額
- 別途発生する手数料
- 入金予定時間
- 決済前にキャンセルできるか
- どのatone決済方法を利用するのか
申し込み後に条件が変わったら決済前に確認する
サイトに掲載されている換金率と、問い合わせ後に提示された金額が異なることもあります。
その場合は、なぜ条件が変わったのか確認してください。
最終振込額に納得できない状態で、そのまま決済を進める必要はありません。
atone現金化のトラブルに備えて記録を残す
現金化業者を利用した後に、「説明された金額より少ない」「入金されない」「追加料金を請求された」などの問題が起きる可能性もあります。
その場合に備えて、取引に関する情報は削除せず残しておきましょう。
- 現金化業者のサイト
- 会社名や連絡先
- 申し込み日時
- 利用したatoneの金額
- 提示された換金率
- 最終振込額の説明
- メールやLINEなどの履歴
- 実際の銀行振込記録
アカウント情報を伝えてしまった場合は確認する
現金化業者からatoneのログイン情報や認証コードを要求され、伝えてしまった場合は、不審な利用が発生していないか確認しましょう。
自分が行っていない決済や登録情報の変更などがあれば、現金化業者との金銭トラブルとは別に対応する必要があります。
追加の決済を求められてもすぐ応じない
「振込処理のためにもう一度決済が必要」「エラー解除のため追加料金が必要」など、最初に説明されていない支払いを求められた場合は注意してください。
すでに決済した金額を取り戻すために、さらに別の決済を重ねると被害額が大きくなる可能性があります。
まず、事前に提示された条件ややり取りを確認しましょう。
atone現金化に関するよくある質問
- できません。 atoneの利用可能額は、対応店舗などで後払い決済に使うための枠であり、銀行口座へ出金できる残高ではありません。
- で商品を購入して買取店などへ売却すれば現金を受け取ること自体は可能です。 ただし、atoneでは現金化を目的とした利用は禁止されています。
- 誰でも登録直後から使えるわけではありません。 会員登録後、一定の利用条件を満たすとアプリにコード決済機能が追加されます。
- 一定の利用履歴があり、本人確認が完了していることなどが条件です。 条件を満たすと、アプリから利用申し込みができるようになります。
- 本人確認によって利用上限額が増えることが保証されているわけではありません。 上限額は利用状況や登録情報などによって変動します。
- できるとは限りません。 atoneでは取引ごとに審査を行っており、表示されている利用上限額は利用できる金額を保証するものではありません。
- 即日対応を掲げる現金化業者はありますが、atone側の決済審査や業者側の本人確認などによって時間は異なります。 急いでいる場合は、現在申し込んだ場合の実際の入金予定時間を確認してください。
- 利用する業者、金額、方法などによって異なるため一律ではありません。 広告上の最大換金率ではなく、手数料を差し引いた最終振込額で比較しましょう。
- すべての利用者が必ず同じ措置を受けると断定することはできません。 ただし、atone公式は現金化目的など禁止されている利用が確認された場合、利用が継続的に制限される可能性があると案内しています。
- 必要です。 購入した商品を売却したり現金化業者を利用したりしても、atoneで利用した代金の支払いは残ります。
- ログイン情報や認証コードなどを第三者へ渡すことは避けてください。 アカウントそのものを業者へ操作させる取引にも注意が必要です。
atoneの利用可能額を銀行へ出金できますか?
atoneで購入した商品を売れば現金化できますか?
atoneのコード決済は誰でも使えますか?
atoneアプリ専用カードは誰でも発行できますか?
本人確認をすれば利用上限額は増えますか?
atoneの利用上限額まで必ず決済できますか?
atone現金化は即日でできますか?
atone現金化の換金率は何%ですか?
atoneを現金化すると必ず利用停止になりますか?
現金化してもatoneへの支払いは必要ですか?
atone現金化業者にログイン情報を教えてもいいですか?
atone現金化は利用額より「最終的な負担」を確認する
atoneは後払い決済サービスであり、表示されている利用可能額をそのまま銀行口座へ出金することはできません。
そのため、現金化する場合は商品購入や現金化業者など、別の取引を介することになります。
現金化業者を比較する場合は、最大換金率ではなく、最終振込額・追加手数料・入金時間・運営情報・キャンセル条件を確認しましょう。
また、atoneではコード決済やアプリ専用カードなどが利用できますが、誰でもすぐにすべての機能を利用できるわけではありません。
表示されている利用上限額についても、取引ごとの審査があるため、その金額まで必ず使えるとは限りません。
さらに、atoneでは現金化を目的とした利用が禁止されており、確認された場合には利用が継続的に制限される可能性があります。
商品を売却して現金を受け取った後も、atoneへの支払いは残ります。
「今いくら受け取れるか」だけではなく、「後日いくら支払うのか」「差額はいくらになるのか」まで確認したうえで判断することが重要です。