
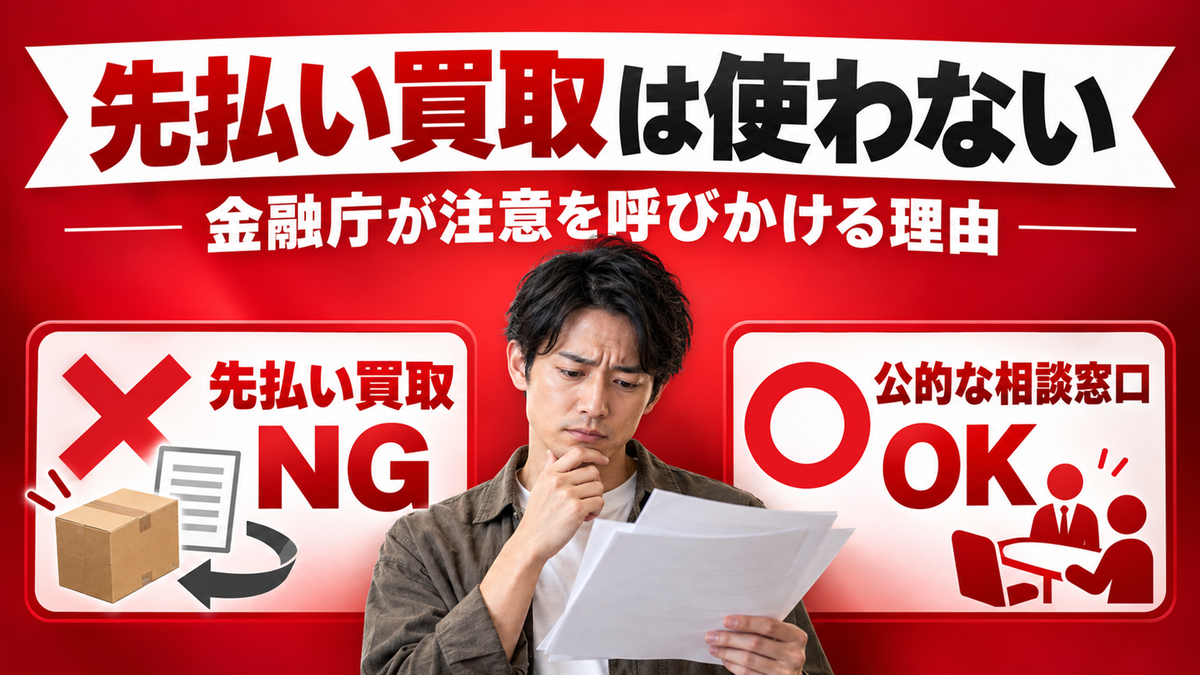
「先払い買取って便利そう」「LINEだけで即日現金化できる」そう思って情報を集めている方へ、先にお伝えしておきたい事実があります。
先払い買取は、金融庁が公式に注意喚起を発表している高リスクな現金調達法です。
実質年利100〜500%超の違法貸付化、キャンセル料トラブル、個人情報の闇金流出など、利用後に取り返しのつかない被害へ発展するケースが報告されています。
この記事では先払い買取の仕組みから金融庁の警告内容、具体的なリスク、安全な代替策までを体系的に解説します。
即金が必要な場合の現実解も提示するため、最後まで読んで正しい判断材料を手に入れてください。
先払い買取は使わないほうがいい理由

先払い買取は、金融庁・消費生活センターが揃って警告する危険な現金調達手段です。
即日入金・LINE完結・クレカ不要という表面的な便利さの裏に、以下の深刻なリスクが潜んでいます。
先払い買取に潜む主な危険
- 金融庁が公式に警告対象としている
- 実質年利が100〜500%超(利息制限法の上限年20%を大幅超過)
- キャンセル料名目で買取額の2倍以上を請求される事例多数
- 個人情報が闇金業者のリストに流出するリスク
- 脅迫的な取立てを受けるケースあり
- 多重債務に陥った被害報告が複数存在
一時的に手に入る数万円の対価として、長期的に生活を脅かす負債を抱えるリスクが大きすぎます。
即金が必要なら別の選択肢を検討すべき
即金が必要な場合は、先払い買取より、次のような方法を先に検討してください。
- 消費者金融カードローン(登録業者なら金利上限あり)
- 質屋(古物商許可の合法営業)
- 不用品売却(フリマアプリ等)
先払い買取とは?先に現金を振り込み、後から商品の送付を求める仕組み

先払い買取の基本定義
先払い買取は、商品を売却する前に業者から買取代金が先に振り込まれる形式の買取サービスです。
通常の買取とは手順が逆になっており、査定・振込が先、商品発送が後という流れが特徴です。
先払い買取の基本フロー
一般的な先払い買取の利用手順は以下の通りです。
| ステップ | 内容 | 所要時間目安 |
|---|---|---|
| 1 | LINEで売却商品の写真・情報を業者へ送信 | 数分 |
| 2 | 業者が査定額を提示(買取率70〜90%) | 数分〜数十分 |
| 3 | 利用者が同意すると指定口座に買取代金が振込 | 最短5〜10分 |
| 4 | 利用者が3〜7日以内に商品を業者へ発送 | 後日 |
入金が最短5〜10分と極めて早い点が、即金ニーズ層に訴求される理由です。
通常の買取との違い
通常の買取業者(ブックオフ・買取専門店等)と先払い買取業者の違いを整理しました。
| 比較項目 | 通常の買取 | 先払い買取 |
|---|---|---|
| 支払いタイミング | 商品確認後 | 査定直後(商品発送前) |
| 申込手段 | 店頭・宅配・出張 | LINE・アプリ完結 |
| 所要時間 | 数日〜1週間 | 最短5〜10分 |
| 必要書類 | 本人確認書類 | 本人確認書類 |
| 古物商許可 | 必須 | 必須(ただし無許可業者も存在) |
| 法的位置づけ | 古物営業法に基づく適法取引 | 実質貸金業に該当する可能性 |
先払い買取の主な取り扱い商品
業者が査定対象とする商品カテゴリーは以下です。
- スマートフォン(iPhone・Android)
- ブランド品(バッグ・財布・時計)
- 家電製品(テレビ・パソコン・オーディオ)
- 金券・ギフト券
- ゲーム機(PlayStation・Nintendo Switch等)
- ジュエリー・貴金属
「売れそうな物」ならほぼ何でも査定対象になる点が特徴ですが、実際には査定後に難癖をつけられてキャンセル扱いにされるケースが多数報告されています。
業者の典型的な営業スタイル
先払い買取をうたう業者の広告には、次のような共通点があります。
- LINE完結をうたう
- クレジットカード不要・信用情報機関への照会なしを訴求
- 最短10分振込の即金性アピール
- 24時間対応の看板
- 1万〜5万円前後の少額〜中額帯が中心
表面的には便利な印象を与える設計になっていますが、これは「不特定多数から申込を集める撒き餌」の側面があります。
先払い買取が「手軽に見える」表面的な理由

先払い買取はなぜ選ばれやすいのか、その表面的な魅力を整理します。
手軽さの理由①:LINEだけで完結する
多くの業者がLINE完結型の仕組みを採用しています。
- アプリダウンロード不要
- 店舗来店不要
- 書類郵送不要
- 電話対応不要
- スマホ1台で完結
特にLINEは日常的に使うアプリのため、心理的ハードルが低く感じられます。
手軽さの理由②:入金までのスピードが圧倒的
最短5〜10分で入金されるスピード感は他の現金調達手段と比較しても突出しています。
| 手段 | 入金スピード |
|---|---|
| 消費者金融 | 即日〜数時間 |
| クレジットカード現金化 | 30分〜1時間 |
| 後払い現金化(業者経由) | 30分〜 |
| 先払い買取 | 5〜10分 |
「今すぐ」のニーズには表面的に最も合致するため、焦っている状態の人ほど判断を誤りやすい構造です。
手軽さの理由③:クレカ・審査が不要
信用情報への影響を気にする層に訴求する設計になっています。
- クレジットカード不要
- 信用情報機関への照会なし
- 勤務先確認なし
- 収入証明書不要
- 家族への確認なし
過去にクレジット事故や自己破産の経験がある人ほど、「審査なし」という宣伝文句に引かれやすい傾向があります。
手軽さの理由④:商品を発送する前に入金される
通常の買取と違い、商品が手元にある状態で現金が入ります。
- 査定時点で振込確定
- 商品を物理的に手放す前に入金
- 先に現金を確保できる安心感
しかしこの「商品発送前の入金」こそが、後の違約金・キャンセル料トラブルの温床として機能します。
表面的な魅力の正体
こうした手軽さの裏には、業者側の巧妙なビジネスモデルがあります。
- 即金性でパニック状態の利用者を呼び込む
- 審査なしで反社会的勢力に接触しやすい層を集める
- 商品発送期限を設けて後から難癖をつける余地を作る
- キャンセル料の上乗せで実質的な利息を取る
表面的な便利さは、リスクと引き換えに成立する罠であると認識する必要があります。
先払い買取は金融庁が公式に注意喚起している

金融庁は、先払い買取について公式に注意喚起を発表しています。
金融庁の警告内容(2022年以降継続)
金融庁は「商品の買取りをうたって高額な違約金を請求する悪質な業者にご注意ください」というタイトルで、先払い買取に関する公式警告を発表しています。
警告の骨子は以下の通りです。
- 商品買取を装って高額な違約金を請求する悪質業者が存在
- 実質的には違法な貸付行為に該当する可能性
- 年率数百%に及ぶ高金利での取立てが確認されている
- 無許可営業(貸金業登録なし)の業者が多数存在
金融庁が指摘する3つの典型パターン
金融庁および消費者庁の警告では、以下の手口が繰り返し指摘されています。
パターン①:買取代金先振込→高額キャンセル料請求
- 査定後に業者が買取代金を振込
- 商品発送時に「状態が査定と違う」と難癖
- 「キャンセル料として買取額の1.5〜2倍」を請求
- 支払えないと脅迫的な取立て
パターン②:実質的な貸金業の偽装
- 表面的には「買取」を装う
- 実質は期限内に「商品価値+手数料」を返す仕組み
- 貸金業登録なしで営業
- 利息制限法・出資法に違反する高金利
パターン③:個人情報収集・闇金誘導
- 本人確認書類を提出させる
- 収集した個人情報を闇金業者に横流し
- 後日、闇金からの借入勧誘が届く
- 多重債務へ誘導される
金融庁の利用者への呼びかけ
金融庁は利用者に対して以下の対応を推奨しています。
- このような取引を行わないこと
- すでに利用してトラブルになった場合は消費生活センター(188)へ相談
- 悪質な取立てを受けた場合は警察相談専用電話(#9110)へ連絡
- 弁護士・司法書士による法律相談の活用
国の公式機関が明確に「取引を行わない」よう呼びかけている事実は、極めて重く受け止めるべきです。
貸金業登録の確認方法
合法的な貸金業者は金融庁の登録を受けています。
- 貸金業登録番号の有無
- 金融庁の登録貸金業者検索システムで確認可能
- 登録なしで貸付類似行為を行う業者は違法
先払い買取業者のほとんどは貸金業登録をしておらず、この時点で合法的な貸付業者の要件を満たしていません。
実質年利100〜500%超!数値で見るリスク
先払い買取の危険性を最も端的に示すのが、実質年利の数値です。
買取率と実質年利の関係
「買取率」として提示される数字を年利換算すると、利息制限法の上限を大きく超える高金利であることが分かります。
| 買取率 | 実質年利換算 | 利息制限法との比較 |
|---|---|---|
| 90% | 約133% | 上限年20%の約6.6倍 |
| 85% | 約200% | 上限年20%の約10倍 |
| 80% | 約300% | 上限年20%の約15倍 |
| 75% | 約400% | 上限年20%の約20倍 |
| 70% | 約514% | 上限年20%の約26倍 |
利息制限法の上限は年20%(10万円未満は年20%、100万円未満は年18%)と定められており、これを超える金利は違法です。
10万円の先払い買取で起きる金銭の流れ
10万円の商品を先払い買取で現金化した場合の実際の負担を試算します。
| 項目 | 金額 |
|---|---|
| 査定額(買取率80%) | 80,000円 |
| 先に受け取る現金 | 80,000円 |
| 後日発送する商品の市場価値 | 100,000円 |
| 実質手数料 | 20,000円 |
| 支払期間 | 3〜7日 |
| 実質年利換算 | 約300〜600% |
7日間で2万円の手数料は、年利換算すると最低でも約100%を超え、多くのケースで300%以上に達します。
消費者金融と比較した場合の異常さ
合法的な消費者金融の金利と比較すると、先払い買取の異常さが際立ちます。
| 現金調達手段 | 実質年利の目安 |
|---|---|
| 銀行カードローン | 年1.5〜14.5% |
| 消費者金融 | 年3〜18% |
| クレジットカードキャッシング | 年15〜18% |
| 質屋 | 法定上限は年109.5%(質屋営業法) |
| 闇金 | 年100〜1,000%(違法) |
| 先払い買取 | 年100〜500%(違法水準) |
先払い買取の実質年利は闇金とほぼ同水準であり、合法的な金融サービスの10〜30倍に相当します。
キャンセル料込みで計算するとさらに悪化
実際にはキャンセル料や違約金を請求されるケースが多く、そこを含めると負担はさらに膨らみます。
- 査定額80,000円→キャンセル料160,000円請求
- 実質負担80,000円(受取額と同額以上の追加請求)
- この場合の実質年利は1,000%超にも達する
短期間の利用でも、返済不能になる水準の金利負担が発生します。
キャンセル料トラブルの典型手口
先払い買取で最も多いトラブルが、キャンセル料・違約金の請求問題です。
キャンセル料トラブルの発生パターン
被害報告から見える典型的な流れは以下です。
- 業者が査定後に買取代金を先に振込
- 利用者が指定期限内に商品を発送
- 業者が「状態が査定と違う」「動作不良」等の難癖をつける
- 一方的に契約をキャンセル
- 「キャンセル料」として高額を請求
- 支払えないと脅迫的な取立て
よくある難癖の内容
業者側が使う典型的なキャンセル理由を整理しました。
- 「商品に小さな傷があるため査定額から減額」
- 「付属品が不足しているためキャンセル」
- 「動作確認で不具合が見つかったため返品」
- 「写真と実物の状態が違う」
- 「発送が遅れたため違約金発生」
どれも業者側の裁量で判定されるため、利用者が反論しても通じません。
請求される違約金の金額相場
トラブル事例で報告されている違約金の金額帯です。
| 査定額 | 請求される違約金 | 倍率 |
|---|---|---|
| 3万円 | 5〜7万円 | 1.5〜2.3倍 |
| 5万円 | 10〜15万円 | 2〜3倍 |
| 10万円 | 20〜30万円 | 2〜3倍 |
買取代金として受け取った額を超える金額を請求されるため、利用前より金銭的に悪化する結末が待っています。
支払えない場合の取立てパターン
キャンセル料を支払えないと、以下のような取立てを受ける可能性があります。
- 1日に数十回の電話・メッセージ
- 深夜・早朝の執拗な連絡
- 家族・勤務先への連絡示唆
- 反社会的勢力関係を匂わせる脅し
- 法的措置を示唆する文書送付
闇金と同様の取立て手法が報告されており、精神的に追い詰められるケースが多発しています。
トラブル事例の具体例
消費生活センター等に寄せられた実例を紹介します。
- 3万円の先払い買取でスマホを売却→後日6万円のキャンセル料請求→支払えず家族にまで連絡された
- 5万円の買取後、商品到着前に「状態不良」を主張されキャンセル→10万円の違約金要求→取立てが続き多重債務化
- ブランドバッグを送付後、業者と連絡が取れなくなり商品も現金も失った
どのケースも、先払い買取を利用したこと自体が損失の起点となっています。
個人情報流出・闇金リスト入りのリスク
金銭的な被害以外にも、先払い買取利用には重大なリスクがあります。
個人情報提供のリスク
先払い買取業者に提出する情報は以下です。
- 氏名・住所・生年月日
- 顔写真付き本人確認書類(免許証・マイナンバーカード等)
- 携帯電話番号
- 銀行口座情報
- LINEアカウント
これらの情報は極めてセンシティブで、悪用されれば深刻な被害につながります。
流出先として報告されるパターン
業者が収集した情報の典型的な流出先です。
- 闇金業者の営業リスト
- 別の詐欺業者の勧誘リスト
- フィッシング詐欺の標的リスト
- 架空請求詐欺の宛先リスト
- 偽装投資勧誘の対象リスト
一度流出すると、半永久的に各種勧誘を受け続ける状態へ陥ります。
本人確認書類の悪用リスク
最も深刻なのが、本人確認書類のコピー・画像が悪用されるケースです。
- 闇金からの借入申込に本人になりすまして使用
- 偽造銀行口座の開設
- 携帯電話契約の不正申込
- クレジットカード契約の不正申込
- 電子マネー・後払いアプリの不正登録
自分の知らないところで多額の借入や契約が発生するため、後から発覚するまでに被害が深刻化します。
被害を最小化する事前対策
個人情報を守る基本対策を整理しました。
- 先払い買取を一切利用しない
- 本人確認書類を安易に画像送信しない
- LINEで個人情報をやり取りしない
- 怪しい業者からの連絡は即ブロック
- 万が一提出してしまった場合は早期に警察相談
利用しないことが最大の防御策です。
先払い買取を使わないほうがいい7つの理由
ここまでの解説を踏まえ、先払い買取を使わないほうがいい理由を7つに整理します。
理由①:金融庁が公式警告している
国の金融監督機関である金融庁が、取引しないよう公式に呼びかけている時点で、通常の利用者が手を出すべきではありません。
理由②:実質年利が利息制限法の上限を大きく超える
年100〜500%という金利は、利息制限法の上限(年20%)を大きく超え、実質的に闇金と変わらない水準です。
理由③:キャンセル料トラブルが多発
業者都合でキャンセルされ、買取代金以上の違約金を請求される事例が各所で報告されています。
理由④:取立てが脅迫的
キャンセル料を支払えない場合、家族・勤務先への連絡示唆や反社を匂わせる脅しが行われるケースがあります。
理由⑤:個人情報が闇金に流出する
本人確認書類・口座情報・連絡先が別の詐欺業者や闇金のリストに流れる危険があります。
理由⑥:貸金業登録のない違法営業が多い
合法的な貸付には金融庁の貸金業登録が必要ですが、金融庁は、先払い買取の実態が貸付けであれば無登録のヤミ金融に当たるおそれがあるとしています。
理由⑦:多重債務・生活破綻の入口になる
被害報告では、先払い買取の利用が闇金・他社借入・自己破産の起点となるケースが多数確認されています。
7つの理由を踏まえた判断
これらのリスクと、先払い買取で一時的に手にする数万円の現金を天秤にかけた場合、利用するメリットが釣り合うことはほぼありません。
即金が必要な場合は、正規の借入や不用品の売却といった方法から選んでください。
先払い買取を使わず即金が必要なときの代替策
「今すぐ現金が必要だけど、先払い買取は使いたくない」という方に向けて、先払い買取の代わりに挙がる方法を、リスクも含めて紹介します。
即金手段の選択肢
後払いアプリの利用枠がある方・クレジットカードがある方・売却できる物品がある方などによって、向いている手段は異なります。
- 代替策①:後払い現金化(安全な代替策とは言えない理由)
- 代替策②:消費者金融カードローン
- 代替策③:質屋(合法営業)
- 代替策④:不用品売却(フリマアプリ)
どの方法にも費用や条件があるので、自分の状況に合わせて比べてください。
代替策①:後払い現金化は「安全な代替策」とは言えない
先払い買取の代わりとして、後払いアプリの枠を使う「後払い現金化」が紹介されることがあります。
後払い現金化の基本
後払い現金化は、後払いアプリやクレジットカードの枠で商品を買い、その商品を業者に買い取ってもらって現金を受け取る方法です。
手元に残るのは買取額だけで、後払いの代金は翌月などに全額払う必要があります。
-
 エニタイム
 詳細を見る80%以上保証3分8:00〜22:00
初回換金率3%UP
-
 ナンバーワンキャッシュ
 詳細を見る初回90%10分9:00〜20:00
来店・電話確認不要
-
 カイトリッチ
 詳細を見る申込時に提示即日8:00〜18:00
郵送物なし・手数料なし
金融庁は「後払い(ツケ払い)現金化」にも注意を呼びかけている
金融庁は「『今すぐ現金』『手軽に現金』にご注意ください!~いわゆる後払い(ツケ払い)現金化に要注意~」という注意喚起を出しています。
ここでいう後払い(ツケ払い)現金化は、業者が商品を後払いで売り、代金を払う前にキャッシュバックやレビュー報酬、提携業者の買取といった名目で現金を渡す取引です。
後払いアプリの枠を使う現金化と仕組みは同じではありませんが、金融庁は「形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがある」としています。
政府広報オンラインも、「後払い(ツケ払い)現金化」を「先払い買取現金化」と並ぶヤミ金融の新しい手口として紹介しています。
「後払い」と名の付く現金化だから国の警告の対象外、とは言えません。
後払いアプリ・カードの規約では換金目的の利用が禁止されている
後払いアプリやカードの多くは、規約で換金を目的とした利用を禁止しています。
| サービス | 規約の内容 |
|---|---|
| d払い | ご利用規約第15条:現金等を得る目的で利用したときは利用停止の対象 |
| ファミペイ | FamiPay利用規約第10条:規約に定める以外の方法で現金等と交換することを禁止(翌月払いにも準用) |
| NP後払い | 利用規約第5条:商品等を換金する目的での利用を禁止 |
| ACマスターカード(アコム) | AC会員規約第32条:現金化を目的としたショッピング等の利用はできない |
違反と判断されれば、利用停止や、残っている代金の一括請求につながる可能性があります。
コストを年利に直すと、先払い買取と変わらない水準になる
換金率は「受け取る額÷翌月に払う額」なので、1か月で払う場合の負担は次のようになります。
| 換金率 | 1万円を払うときに受け取る額 | 受け取った額に対する1か月の負担 | 年利に直した目安(単利) |
|---|---|---|---|
| 85% | 8,500円 | 約17.6% | 約211% |
| 80% | 8,000円 | 25.0% | 300% |
| 70% | 7,000円 | 約42.9% | 約514% |
※1か月後に全額を払う前提で、負担額÷受け取った額×12で計算しています。
利息制限法の上限金利(年15〜20%)と比べると、どの換金率でもはるかに重い負担です。
業者選びで見ておきたいこと
それでも業者を比べるなら、運営会社の名前・住所・電話番号、換金率の条件、振込手数料の有無が公式サイトに書かれているかを確かめてください。
後払い現金化で使われるアプリの仕組みと上限は、こちらの記事で比べています。

代替策②:その他の選択肢
後払い現金化以外にも、合法的な即金手段は複数存在します。
消費者金融カードローン
銀行・消費者金融が提供する合法的な貸付です。
- 金利:年3〜18%(利息制限法の上限内)
- 限度額:数十万〜数百万円
- 即日〜数時間で融資可能
- 信用情報照会あり
- 貸金業登録ありの正規業者
返済計画が立つ方には最も安定した選択肢です。
質屋(合法営業)
質屋営業法に基づく合法の現金調達手段です。
- 金利:年50〜100%程度(質屋営業法の規制内)
- 限度額:預けた物品の評価額次第
- 即日対応可
- 信用情報照会なし
- 返済不能でも物品を手放すだけで追加請求なし
ブランド品・貴金属・腕時計等を持っている方に向いています。
不用品売却(フリマアプリ)
メルカリ・ラクマ等のフリマアプリで物品を売却する方法です。
- 手数料:売上の10%前後
- 即金性:数日〜1週間
- 合法・安全
- 物品の市場価値で金額決定
- 取引完了後の追加請求なし
時間に余裕があり、売却できる物品がある方に向いています。
代替策の選び方
状況別に、先に検討しやすい方法を整理しました。
| 状況 | 先に検討したい方法 |
|---|---|
| 後払いアプリの利用枠がある | 枠の現金化は規約違反と高い負担があるため選ばず、下記の方法を検討 |
| クレジットカードの審査に通る可能性がある | 消費者金融カードローン |
| ブランド品・貴金属を持っている | 質屋 |
| 時間に余裕がある | フリマアプリ売却 |
| 上記のいずれも該当しない | 親族・知人への相談/公的支援制度 |
どの方法も、先払い買取のように高額な違約金を請求される仕組みではありません。
先払い買取と後払い現金化の違いを比較
名前が似ている両者の違いを、仕組み・コスト・リスクの順に並べます。
仕組みの違い
両者の仕組みを図解的に整理しました。
| 比較項目 | 先払い買取 | 後払い現金化 |
|---|---|---|
| 基本的な動き | 商品を売る(先にお金を受取) | 後払いで買って売る |
| 必要なもの | 売却できる物品 | 後払いアプリの利用枠 |
| 取引相手 | 先払い買取業者 | 後払い決済枠買取業者 |
| 商品発送の有無 | あり(3〜7日以内) | 不要(業者が受領確認) |
| 後日の返済義務 | 商品送付で完了 | 翌月、後払いアプリへ返済 |
スピード・コスト比較
両者の負担を同じ物差しで並べました。
| 比較項目 | 先払い買取 | 後払い現金化 |
|---|---|---|
| 入金スピード | 最短5〜10分とうたう業者が多い | 最短30分前後とうたう業者が多い |
| 受け取る額 | 査定額(あとでキャンセル料を請求されることがある) | 買取額(換金率70〜90%とうたう業者が多い) |
| 年利に直した負担 | 100〜500% | 換金率85〜70%なら約211〜514% |
| あとで払うもの | 商品の送付。送れなければ高額な違約金 | 後払い・カードの代金を全額 |
コストの面でも、後払い現金化が先払い買取より明らかに有利とは言えません。
リスク比較
重要なリスクを横並びで比較しました。
| リスク項目 | 先払い買取 | 後払い現金化 |
|---|---|---|
| 金融庁の注意喚起 | あり(先払い買取現金化) | 「後払い(ツケ払い)現金化」への注意喚起あり(仕組みは異なる) |
| 法律上の扱い | 経済的な実態が貸付けならヤミ金融に当たるおそれ | 一概には言えない。実態が貸付けなら貸金業に当たるおそれ |
| 規約違反 | アプリの規約は関係しない | 後払い・カードの規約で換金目的の利用は禁止 |
| キャンセル料トラブル | 多発している | 業者によっては入金されない・少ないといった相談がある |
| 個人情報 | 悪用やネットでの拡散の被害あり | 本人確認書類などを業者に渡すため、相手次第でリスクがある |
総合比較まとめ
先払い買取は、金融庁がはっきり注意を呼びかけている取引で、使うべきではありません。
一方で、後払い現金化も「警告対象外で比較的安全」とは言えず、規約違反と高い実質負担を抱える方法です。
即金が必要なときは、登録貸金業者のカードローンや質屋、不用品の売却など、正規の方法から検討してください。
被害にあった場合の相談窓口と対処法
すでに先払い買取でトラブルに巻き込まれている方向けに、対処法と相談窓口を整理します。
主な相談窓口
トラブル内容に応じて、以下の窓口へ速やかに相談してください。
| 窓口 | 連絡先 | 対応内容 |
|---|---|---|
| 消費生活センター | 188(いやや) | 消費者被害全般の相談 |
| 警察相談専用電話 | #9110 | 脅迫・取立てなど犯罪関連 |
| 金融庁金融サービス利用者相談室 | 0570-016811 | 金融関連トラブル |
| 法テラス | 0570-078374 | 法律相談・弁護士紹介 |
| 弁護士会の無料法律相談 | 各地域の弁護士会 | 法的対応の相談 |
被害発生時の初動対応
被害に気づいたら、以下の順序で対応してください。
- 業者とのやり取り(LINE・メール等)をすべてスクリーンショット保存
- 入金・出金の銀行履歴を保存
- 取立て内容(電話・メッセージ)を記録
- 消費生活センター(188)へ相談
- 脅迫的取立てがあれば警察(#9110)へ通報
- 法的対応が必要なら弁護士・司法書士へ相談
証拠保全が最優先です。
法的対応の選択肢
被害の程度に応じて、以下の法的対応が可能です。
- 違約金請求の無効主張(利息制限法・出資法違反)
- 詐欺被害としての告訴
- 消費者契約法に基づく契約取消
- 個人情報保護法違反の申立
- 民事訴訟による損害賠償請求
特に違法な高金利・脅迫的取立ては、弁護士を通じて対応すれば解決する可能性が高いです。
自分を責めないこと
先払い買取の被害者は、業者側の巧妙な手口によって誘導されたケースが大半です。
- 「自分が悪い」と一人で抱え込まない
- 恥ずかしいからと相談を避けない
- 家族・知人に相談するのは悪くない
- 早期相談が被害拡大を防ぐ
一人で解決しようとせず、公的機関へ早期に相談するのが最善の対処です。
後払い現金化側にも悪質業者はいます。見分け方はこちらの記事でまとめています。

先払い買取のよくある質問
- 金融庁は、商品の買取りをうたって先にお金を渡し、高額な違約金を請求する「先払い買取現金化」について、経済的な実態が貸付けであれば無登録のヤミ金融に当たるおそれがあると注意を呼びかけています。
- 一人で交渉したり支払ったりせず、消費者ホットライン188、警察相談専用電話#9110、金融庁金融サービス利用者相談室(0570-016811)、弁護士・司法書士に早めに相談してください。
- 安全とは言えません。金融庁は「後払い(ツケ払い)現金化」にも注意喚起を出しており、後払いアプリやカードの多くは規約で換金目的の利用を禁止しています。換金率85%でも、1か月で払う場合の負担は年利に直すと約211%になります。
- 登録貸金業者のカードローン、質屋、手持ちの物の売却、公的な支援制度など、正規の方法から検討してください。貸金業者の登録は金融庁の登録貸金業者情報検索サービスで確認できます。
- 金融庁は、取引で提供した個人情報が悪用されたりネット上でさらされたりする危険があると注意を呼びかけています。不審な連絡には応じず、警察や弁護士に相談してください。
先払い買取は違法ですか?
先払い買取でキャンセル料を請求されたら払うべきですか?
後払い現金化なら安全ですか?
先払い買取の代わりに何を検討すればいいですか?
先払い買取で個人情報を渡してしまいました。
急ぎで現金が必要なときの方法は、手元にある決済手段によって選び方と注意点が変わります。
先払い買取は使わず、正規の方法から現金調達を検討する
- 先払い買取は金融庁が公式警告を発表している高リスクな現金調達法
- 実質年利100〜500%超で、利息制限法の上限を大きく超える
- キャンセル料トラブル・取立て・個人情報流出の被害事例多発
- 実態が貸付けなら、無登録のヤミ金融に当たるおそれがある
- 即金が必要でも先払い買取を利用すべきではない
- 後払い現金化も規約違反と高い実質負担を抱え、安全な代替策とは言えない
- 登録貸金業者のカードローン・質屋・フリマアプリなど正規の方法から検討する
- すでにトラブルに巻き込まれている場合は消費生活センター(188)・警察(#9110)へ相談
即金が必要な状況でも、先払い買取を使う合理的な理由はほぼありません。
後払い現金化も、規約違反のリスクと、年利に直すと先払い買取と変わらない負担を抱えるため、安全な代わりの方法とは言えません。
状況に合う正規の方法を選び、先払い買取には手を出さないでください。
 カイトリング
 買取無双
 Rabbit Phone