
バンドルカードの残高は、ATMでも銀行口座でも現金に戻せません。
そのため「バンドルカード現金化」は、残高を使って商品を買って売るか、現金化業者に決済して振り込んでもらう形になります。
どちらの場合も、受け取れる金額はチャージした額より少なくなります。
ポチっとチャージで作った残高なら、さらに翌月末に「チャージ額+手数料」を支払う義務が残ります。
この記事では、バンドルカードの公式ヘルプと利用規約、ポチっとチャージの提供事業者であるセブン銀行の利用規定を読んで、現金化の仕組みと負担額を計算できるようにまとめました。
あわせて、公式サイトでバンドルカードへの対応を確認できた現金化業者の表記、規約違反になる条文、トラブルが起きたときの相談先も載せています。
情報は2026年11月16日時点の公式表記に基づいています。
-
 エニタイム
 詳細を見る80%以上保証3分8:00〜22:00
初回換金率3%UP
-
 ナンバーワンキャッシュ
 詳細を見る初回90%10分9:00〜20:00
来店・電話確認不要
-
 カイトリッチ
 詳細を見る申込時に提示即日8:00〜18:00
郵送物なし・手数料なし
バンドルカード現金化の前に知っておく、残高は出金できず換金目的の利用は規約で止められる
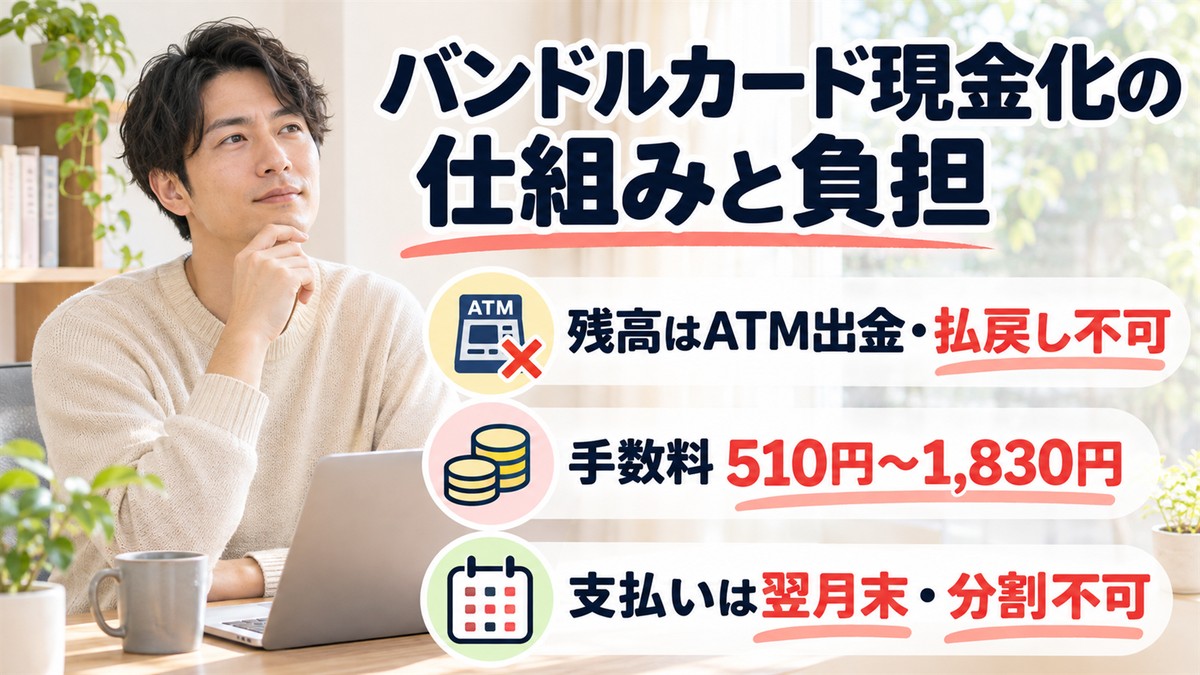
バンドルカードの公式ヘルプには、「ATMで現金を引き出すことはできません」と書かれています。
キャッシング機能はなく、チャージした残高を現金に戻すこともできないと案内されています(2026年11月15日更新)。
別のヘルプでも、チャージはキャンセルも返金もできず、残高の現金化にも対応していないとされています。
| やりたいこと | 公式ヘルプの案内 |
|---|---|
| ATMで引き出す | できない(キャッシング機能なし) |
| 残高を銀行口座へ戻す | できない(現金に戻すことはできない) |
| チャージを取り消す・返金を受ける | 利用の有無にかかわらず不可 |
| 残高を現金化する | 対応していない |
| Visa加盟店などで支払う | できる |
つまり、バンドルカード現金化は公式が用意した手続きではなく、利用者が決済を使って自分で現金を作る行為です。
条文の続きでは、停止や取消しは事前の通知や催告なしに行えるとされています。
さらに、措置を受けた利用者の残高は失効し、払戻しもされません(同条第2項)。
換金目的と判断されると、カードが使えなくなるだけでなく、残っていた残高も戻らないのが規約上の扱いです。
規約違反かどうかは、利用状況をもとにカンム側が判断します。
「何回使っても大丈夫だった」という他人の経験は、自分の場合の保証にはなりません。
 アトマネ編集部
バンドルカードを現金化する3つの方法と、残高の種類で変わる負担
ネット上で紹介されている方法は、大きく3つに分かれます。
どれを選んでも、最終的な手取りは「決済した額」を下回ります。
現金化業者に決済して振り込んでもらう
業者が指定する商品やサービスをバンドルカードで決済し、業者から銀行口座へ振り込みを受ける方法です。
手続きがネットで完結し、振込までが早いと案内する業者が多くあります。
一方、換金率は業者ごとに違い、初回と2回目以降で変わる業者もあります。
広告の「最大◯%」は上限なので、決済する前に「口座に何円入るか」を確認する必要があります。
商品を買って買取店やフリマで売る
バンドルカードでギフトカードや家電などを買い、自分で売却する方法です。
購入額と売却額の差が、そのまま負担になります。
売却額は、買取相場や商品の状態、売る時期で動きます。
買った時点では、いくらで売れるか決まっていません。
商品券やギフトカードの買取を扱った記事もあるので、仕組みを知りたい方はこちらも参考になります。
知人の買い物を立て替えて代金を受け取る
家族や友人の買い物代金を自分のバンドルカードで払い、あとで現金を受け取る方法です。
実質的には立替払いなので、換金率100%に近い形になります。
ただし、相手に実際の購入予定があるときだけ成り立つ話です。
繰り返し使える現金化の手段にはなりません。
チャージ方法で「残高の意味」が変わる
アプリ上では、どのチャージ方法で入れた残高も同じ金額として表示されます。
しかし、現金化したときの負担は、残高の出どころで大きく変わります。
| 残高の出どころ | 現金化したときの負担 | 確認先 |
|---|---|---|
| 現金やコンビニなどで先に入れた残高 | 自分のお金を別の形に替えるだけ。業者の差引分が損失になる | 業者の見積もり |
| ポチっとチャージの残高 | 業者の差引分に加えて、翌月末に「チャージ額+手数料」の支払いが残る | アプリの「支払い」画面 |
| リアルカードに紐づく残高 | カードの種類を変えても、ATM出金や払戻しはできない | 公式ヘルプ |
アプリの画面だけを見て、自分のお金が増えたと考えないようにしましょう。
ポチっとチャージで現金化すると、手元に入る額とは別に翌月末の支払いが残る
検索でよく結びつけられるのが、後払いでチャージできるポチっとチャージです。
手元に現金がなくても、先に残高を作れます。
ただしこれは借りた分を後で返す取引なので、現金化した場合も返済義務は変わりません。
申込額は3,000円から、上限は人によって違う
公式ヘルプでは、1回の申込みは3,000円から、1,000円単位です。
申込可能額の上限は最大5万円ですが、全員が5万円まで使えるわけではありません。
個別に設定された上限のうち、今回申込める額がアプリに表示されます。
前月分を支払うと、当月の申込みが再びできるようになります。
月をまたいだ持ち越しはできません。
申込みの流れは6ステップで、年齢確認は初回だけ
公式ヘルプが案内する申込みの手順は、次のとおりです。
- アプリTOPの「チャージ」から「ポチっとチャージ」を選び、「ポチっとの申込みへ」をタップする
- 電話番号・氏名・メールアドレスを入力し、年齢確認を行う(1回行えば今後は不要)
- 利用規約に同意して、SMS認証を行う
- チャージ金額を入力し、手数料や支払い期限などの最終確認をする
- 「この内容で申込む」をタップする
- チャージが完了し、残高に反映される
対象は満18歳以上です。
手順4の最終確認画面で、手数料と支払い期限が表示されます。
この画面で出た支払総額を、いったん書き留めてから進めてください。
手数料は金額帯ごとの定額で、支払いは分割できない
手数料は、1回のチャージごとに次の額がかかります(2026年11月16日確認)。
| 申込み金額 | 手数料 | 支払総額の例 |
|---|---|---|
| 3,000円〜1万円 | 510円 | 1万円なら1万510円 |
| 1.1万円〜2万円 | 815円 | 2万円なら2万815円 |
| 2.1万円〜3万円 | 1,170円 | 3万円なら3万1,170円 |
| 3.1万円〜4万円 | 1,525円 | 4万円なら4万1,525円 |
| 4.1万円〜5万円 | 1,830円 | 5万円なら5万1,830円 |
手数料はカード残高に含まれません。
つまり、1万円チャージしても使える残高は1万円で、支払いは1万510円になります。
必要額が1万500円なら、1万1,000円にすると手数料が510円から815円に上がります。
1,000円単位の申込みなので、金額帯の境目は手数料にも影響します。
支払期限は翌月末で、期限後は利用停止の場合がある
提供事業者であるセブン銀行の利用規定(第6条)では、支払期限は「利用日の属する月の翌月末日」です。
支払方法は、コンビニ、ペイジー、銀行振込、銀行ATMです。
ヘルプでは、分割して支払うことはできないとされています。
期限を過ぎた場合も支払いは可能ですが、規約にしたがってカードが利用停止になる場合があります。
ポチっとチャージの提供事業者は、アプリの支払い画面に表示されます。
セブン銀行かGardia株式会社で、支払いに困った場合の窓口も事業者ごとに分かれます。
バンドルカードのサポートでは対応してもらえないので、先に事業者名を確認しておきましょう。
バンドルカード現金化の手取りを、チャージ額別に計算する
換金率だけを見ても、負担額は分かりません。
ここでは、ポチっとチャージで作った残高を、公式表記の換金率で現金化した場合の差を試算します。
数字は各業者の公式サイトにある表記を使った上限ベースの例で、実際の見積もりとは異なる場合があります。
| 例 | チャージ額 | 入金額(試算) | 翌月末の支払い | 差額 |
|---|---|---|---|---|
| 少額(換金率90%・振込手数料200円) | 3,000円 | 2,500円 | 3,510円 | 1,010円 |
| 初回94%・振込手数料200円 | 2万円 | 1万8,600円 | 2万815円 | 2,215円 |
| 2回目83%・振込手数料200円 | 2万円 | 1万6,400円 | 2万815円 | 4,415円 |
| 85%・追加手数料なし | 4万円 | 3万4,000円 | 4万1,525円 | 7,525円 |
| 初回90%・振込手数料200円 | 5万円 | 4万4,800円 | 5万1,830円 | 7,030円 |
| 2回目85%・振込手数料200円 | 5万円 | 4万2,300円 | 5万1,830円 | 9,530円 |
差額は「翌月末の支払い」から「入金額」を引いた金額で、現金化のために余分に払う額です。
2万円の例では、同じチャージ額でも初回と2回目で差額が2倍近く違います。
少額ほど、手数料の割合が重くなる
3,000円をチャージしても、手数料は510円かかります。
さらに業者の振込手数料が200円なら、手元に入る2,500円に対して支払いは3,510円です。
入金額は支払いの約7割しかありません。
5万円の初回の例では、入金額は支払いの約86%です。
「少額なら負担も小さい」とは限らず、割合では少額のほうが重くなります。
必要な手取りから逆算すると、チャージ額はこうなる
「手元に2万円ほしい」というときは、2万円をチャージしても足りません。
業者の換金率と振込手数料の分だけ、多くチャージする必要があるためです。
ここでは、換金率85%・振込手数料200円と仮定して、必要な手取りから逆算しました。
チャージは1,000円単位なので、結果は切り上げています。
| ほしい手取り | 必要なチャージ額 | 手数料 | 翌月末の支払い | 入金額(試算) | 差額 |
|---|---|---|---|---|---|
| 1万円 | 1万2,000円 | 815円 | 1万2,815円 | 1万円 | 2,815円 |
| 2万円 | 2万4,000円 | 1,170円 | 2万5,170円 | 2万200円 | 4,970円 |
| 3万円 | 3万6,000円 | 1,525円 | 3万7,525円 | 3万400円 | 7,125円 |
手取り1万円がほしいなら、翌月末に1万2,815円を支払うことになります。
差額の2,815円は、ほしい手取りの約28%にあたります。
手取り3万円では、差額が7,125円で、ほしい手取りの約24%です。
換金率が85%より低い見積もりなら、必要なチャージ額と差額はさらに増えます。
遅れると遅延損害金と一括請求がある
セブン銀行の利用規定では、支払いを遅らせた場合の遅延損害金は年14%です。
2万815円を30日遅らせると、単純計算で約240円になります。
額としては小さく見えますが、問題は金額ではありません。
規定の第6条第4項では、支払いを怠った場合、債務のすべてについて直ちに期限の利益を失い、残りを一括で支払うとされています。
月をまたいで複数回ポチっとチャージを使っている人は、まとめて請求される可能性があります。
バンドルカード現金化に対応する業者5社の公式表記を比べる
公式サイトにバンドルカード(VANDLE)への対応が書かれている業者のうち、換金率と振込について記載を確認できた5社を並べます。
2026年11月16日に各公式トップページを取得した内容です。
換金率は「保証」や「最大」の表記を含み、実際の条件は申込み時の見積もりで決まります。
| 業者 | 換金率(公式表記) | 振込・受付 | 公式サイトの記載 | 公式サイト |
|---|---|---|---|---|
| 買取無双 | 「85%保証」 | 最短30分。電話は平日9:00〜21:00 | システム手数料・消費税は差し引かないと記載。バンドルカードの流れを専用掲載 | 公式サイトを見る |
| バンクレジット | 初回94%・2回目以降83% | 最短10分。営業9:00〜22:00 | 入金額は振込手数料200円を引いた額。毎月1日は24時間営業 | 公式サイトを見る |
| キャッツマネー | 初回90%保証・2回目以降80〜85% | 初回最短10分。営業9:00〜22:00 | 毎月1日は24時間営業。2回目以降は下がる点に注意 | 公式サイトを見る |
| ナンバーワンキャッシュ | 初回90%・2回目以降85% | 初回最短10分(2回目以降は3分と記載) | 振込時に手数料200円。営業時間の記載は公式で要確認 | 公式サイトを見る |
| エニタイム | 後払いアプリは「70%保証」、初回は3%アップと記載 | 最短3分。土日祝も営業 | クレジットカードは80%保証だが、後払いアプリの保証は70% | 公式サイトを見る |
表の数字は上限か保証下限かで意味が違います。
バンクレジットの94%は初回の表記で、2回目以降は83%です。
エニタイムの70%は後払いアプリの保証として書かれた数字で、クレジットカードの80%とは別です。
反対に、買取無双の85%は「保証」と書かれているので、表記どおりなら下限として読めます。
公式サイトに書かれていなかったこと
今回取得した範囲では、5社とも古物商の許可番号や登録番号の記載を確認できませんでした。
運営会社名や所在地を出している業者もありますが、会社の実在や取引の正確さは、公式サイトの表記だけでは判断できません。
バンドルカードの利用規約は、現金化を理由とした利用停止を定めています。
業者に任せたから大丈夫、という扱いにはならない点を、あらかじめ知っておいてください。
ランキングや口コミの換金率は、前提がそろっているか見る
業者の比較サイトには、ランキングや「◯%で現金化できた」という口コミが並びます。
ただし、現金化業者に公的な優良店ランキングはなく、各サイトが独自の基準で作っています。
口コミの換金率が、振込手数料を引く前の数字か、あとの数字かは書かれていないことがあります。
投稿された時期と今の条件が違う場合もあります。
たとえば、今回取得した公式表記でも、バンクレジットの94%は初回の数字で、2回目以降は83%です。
初回と2回目の差は11ポイントあり、2万円の決済なら2,200円の違いです。
順位や口コミの数字は参考にとどめ、自分が使う金額で見積もりを取って比べてください。
見積もりで必ず確かめる項目
申込む前に、使いたい金額を伝えて、「口座に何円入るか」を含めて、次の項目を文章で残しておくと比較しやすくなります。
- 決済額に対して、口座へ入る金額は何円か
- 振込手数料など、差し引かれる費用は何円か
- 今申し込んだ場合の振込予定の時刻
- 初回と2回目以降で換金率がどう変わるか
- 決済前に申込みを取り消せるか
「バンドルカード公式」「公認業者」のような表示や、ログインID・パスワード、SMSの認証コードを求めてくる業者は避けましょう。
バンドルカード側は、アカウント情報を第三者へ知らせないよう案内しています。
業者が先に決済や追加の送金を求めてきた場合は、その場で進めずに、詐欺の手口を知っておくための記事も確認してください。

近いサービスの条件は、別の記事で個別に確認できます。
ペイディ、atone、メルペイのチャージ・後払い枠は、規約や出金の仕組みがそれぞれ違います。
バンドルカード現金化を即日で受け取りたいときの時間の見方
現金化業者の多くは「最短◯分」を掲げています。
ただし、この時間は条件がそろった場合の最短です。
初回は本人確認の時間がかかりうる
初めての業者では、身分証による確認が必要な場合があります。
ナンバーワンキャッシュの公式サイトには、初めての利用では承認作業が5〜10分程度で、全体では約20分前後かかるという説明があります。
最短表記とは別に、手続き全体の目安を見ておくと、時間の読みを間違えにくくなります。
受付時間と振込の時間は別
24時間受付でも、振込も24時間とは限りません。
バンクレジットの公式サイトでは、営業時間外の申込みは振込が翌営業日になる場合があると注意書きがあります。
買取無双の電話窓口は平日9:00〜21:00ですが、土日祝日も24時間対応とも書かれています。
同じ業者の中でも、電話・フォーム・振込で時間が違うことがあるので、申し込む前に「今から決済したら何時に入るか」を聞いておきましょう。
ポチっとチャージは申込みから残高反映まではすぐ
ポチっとチャージは、申込みを終えるとすぐ残高へ反映され、お店で使えるようになります。
申込みには、電話番号・氏名・メールアドレスの入力、初回の年齢確認、SMS認証が必要です。
提供事業者の審査があり、申込みの都度、可否が決まります。
審査に通らない場合もあるので、「今夜までに必ず入る」と考えて予定を組むのは避けてください。
バンドルカード現金化が見つかったときに起きること、申込前にできること
規約に反する点と、利用者に起きうることを分けて見ていきます。
法律上の違法かどうかは個別の事情で判断が分かれますが、規約に反することは条文で確認できます。
| 起きやすいこと | 申込前にできること | 起きてしまったら |
|---|---|---|
| カンムが換金目的と判断し、バンドルカードの利用資格が停止・取消しになる(第21条第1項(シ)) | 残高を現金に戻す手段はないと理解し、必要額から逆算してチャージ額を決める | 措置を受けると残高は失効し払戻しもされない。規約上、措置の理由を開示する義務もない |
| セブン銀行の後払いサービスが利用を断られ、債務の全額を一括で請求される(第10条第1項(6)・第2項) | アプリの支払い画面で提供事業者を確認し、翌月末の支払総額を書き出す | 支払い方法や期限は提供事業者に連絡する。窓口は事業者ごとに異なる |
| 業者から約束した金額が入金されない、追加の費用を求められる | 見積もりを文章で残し、決済前に取消しの条件を確認する | やり取りと決済履歴を保存し、消費者ホットライン188に相談する |
| 他の後払いも同時に使い、翌月の支払いが重なる | 家賃やカード請求を含めた翌月の支払予定を一覧にする | 支払い先に連絡して、期限や方法を相談する |
条文のうち、ポチっとチャージに関するものは、セブン銀行後払いサービス利用規定の第10条です。
第1項の(6)には、「現金化を目的として本サービスを利用した場合」が禁止事項として書かれています。
該当する場合、請求により債務のすべてについて期限の利益を失い、ただちに全額を返済する(同条第2項)とされています。
現金化を理由に、翌月末の分割払いのような猶予がなくなる可能性があるということです。
提供事業者がGardia株式会社の場合は、同社の規約を確認してください。今回、Gardia版の条文は確認できていません。
クレジットカードについては、日本クレジット協会が「クレジットカード会社は、換金を目的とするクレジットカードの利用を認めていません」と案内しています。
バンドルカードはプリペイドなので扱いは異なりますが、現金化が規約で止められているという考え方は共通です。
違法かどうかを一律に言うことはできませんが、「規約で禁止されている」点は変わりません。
詳しくは、後払いの法律面を扱った記事も参考になります。
 アトマネ編集部
バンドルカードを3,000円・5,000円から現金化できるのかという疑問
検索では「3000円から」「5000円から」という質問がよく見られます。
結論として、ポチっとチャージの申込みは1回3,000円から可能で、1,000円単位です。
5,000円なら、3,000円〜1万円の枠なので手数料は510円で、支払いは5,510円です。
業者側の最低額は、各社で違います。
ナンバーワンキャッシュは「買取金額に下限はないが、振込時に手数料200円がかかる」と案内しています。
そのほかの業者は、トップページで最低額の記載を確認できませんでした。
少額は割合の負担が重いので、本当に必要な額なのかを先に考えてください。
5,000円なら、計算はこうなる
5,000円をポチっとチャージし、90%で現金化して振込手数料200円が引かれる場合は、入金額が4,300円です。
翌月末の支払いは5,510円なので、差額は1,210円です。
200円の手数料と510円のチャージ手数料が、少額ではそのまま重くなります。
同じ5,000円を現金で用意できるなら、そのほうが負担は小さくなります。
「バンドルカードをPayPayにチャージできる?」への答え
公式ヘルプの範囲では、PayPayの残高へチャージする機能は確認できていません。
バンドルカード公式のメディア記事では、PayPayにクレジットカードとして登録して使う方法が紹介されています。
その場合は、過去24時間で5,000円までという利用制限があるとの記載があります(2026年4月16日更新)。
最新の条件はPayPay側とバンドルカード側で確認してください。
バンドルカードの残高が余ったときの使い道と、現金が足りないときの選択肢
もともと余った残高の使い道を探している人も多いはずです。
バンドルカード公式のメディアでは、現金化ではなく使い切る方法が案内されています。
| 方法 | 公式メディアの説明 | 注意点 |
|---|---|---|
| Amazonギフト券(チャージタイプ)を買う | 1円単位で購入できるので、端数も使い切れる | 自分のAmazonアカウントに入るため、現金には戻らない |
| PayPayにカードとして登録する | 店頭の支払いで1円単位で使える | 24時間5,000円までの制限があるとの記載 |
| SuicaやPASMOへチャージする | Apple PayやGoogleウォレット経由で残高を交通費などに使える | 機種や仕様で制限される場合がある |
| リアルカードで買い物をする | スーパーやコンビニなどVisa加盟店で使える | リアルカードの発行が必要 |
残高をそのままにしておくのは危険です。
利用規約の第15条では、残高の利用期限はカードの有効期限と同じで、過ぎると失効します。
公式メディアは、解約した時点で残高はすべて失われるとも案内しています。
利用資格を停止された場合も、残高は失効します。
お金が足りないときは、現金化の前にできることがある
必要な金額と日付が決まっているなら、まず不足額を書き出します。
そのうえで、支払い先に期限の延長や分割を相談できないか確認すると、現金化せずに済む場合もあります。
「審査なし」をうたう先払い買取などに手を出す前に、金融庁が警告している内容も確認しておきましょう。
後払いアプリを選ぶときの比較は、一覧記事にまとまっています。

バンキットカードやウルトラペイなど、別のチャージ式サービスの現金化の仕組みも比べておくと、残高の扱いが分かりやすくなります。
バンドルカード現金化でトラブルになったときの相談先と保存する資料
「約束の金額が振り込まれない」「あとから追加料金を求められた」というときは、追加の支払いや決済に応じる前に、手を止めてください。
次の資料は、削除せずに残しておきます。
- 業者の公式サイトのスクリーンショットと運営者情報
- 申込み日時と、提示された換金率・入金額のメッセージ
- メールやLINEなどのやり取りすべて
- バンドルカードの利用履歴と、銀行口座の振込記録
カード番号やセキュリティコード、アカウントの情報を業者へ伝えてしまった場合は、身に覚えのない利用がないか、バンドルカードの履歴を確認しましょう。
パスワードやSMSの認証コードまで伝えた場合は、不正ログインの危険もあります。
消費者ホットライン「188」は、困ったときは一人で悩まずに相談するよう案内されています。
最寄りの消費生活センターなどにつながり、土日祝日は国民生活センターが補完します。
ただし施設の点検日や年末年始は利用できない日があります(消費者庁の案内、2026年11月16日確認)。
ポチっとチャージの支払いに困ったときは、アプリの支払い画面で提供事業者を確認し、セブン銀行またはGardiaの窓口へ連絡します。
バンドルカードのサポートでは、この支払いの相談は受けられません。
提供事業者ごとの問い合わせ窓口は、バンドルカードの公式ヘルプで次のように案内されています。
| 提供事業者 | 窓口 | 営業時間 |
|---|---|---|
| セブン銀行 | セブン銀行 後払いサービス担当窓口 | 10:00〜17:00(土日祝日を除く平日のみ) |
| Gardia株式会社 | Gardia株式会社の問い合わせフォーム | 10:00〜17:00(土日祝日を除く) |
どちらも、バンドルカードの問い合わせフォームからは対応できないとされています。
支払期限の直前や週末に困ると連絡が取りにくいため、余裕のある時期に連絡しましょう。
バンドルカード現金化のよくある質問
- できません。 バンドルカードにはキャッシング機能がなく、チャージした残高をATMから現金として引き出すことはできません。
- 原則としてできません。 一度チャージした残高について、通常の払い戻しや現金化には対応していません。
- 直接出金することはできません。 ポチっとチャージで増えた残高も、バンドルカードの決済残高として利用する仕組みです。
- 1回3,000円から利用でき、システム上の上限は最大5万円です。 ただし、実際の上限額は利用者ごとに異なります。
- 申し込んだ月の翌月末までです。 チャージ額だけでなく、利用金額に応じた手数料も合わせて支払います。
- 申し込み金額を分割して支払うことはできません。 翌月末までにチャージ額と手数料を支払う必要があります。
- 利用する業者、利用金額、方法などによって異なるため一律ではありません。 最大換金率ではなく、手数料を差し引いた後の最終振込額を確認しましょう。
- 即日対応を案内している現金化業者はありますが、本人確認や申し込み時間などによって振込時間は変わります。 急いでいる場合は、現在申し込んだ場合の入金予定を確認してください。
- 必要です。 現金化したかどうかにかかわらず、ポチっとチャージで申し込んだ金額と手数料を翌月末までに支払います。
- 取引に必要な範囲を超えて、ユーザーID、パスワード、認証コードなどを第三者へ渡すことは避けてください。 アカウントそのものを業者へ操作させる方法にも注意しましょう。
- 通常の立替精算として同額を受け取るケースは考えられますが、相手の買い物予定が必要です。 誰でもいつでも利用できる「換金率100%の現金化方法」として考えるものではありません。
バンドルカード残高をATMから引き出せますか?
バンドルカード残高を銀行口座へ戻せますか?
ポチっとチャージした残高も現金として出金できますか?
ポチっとチャージはいくらまで使えますか?
ポチっとチャージの支払期限はいつですか?
ポチっとチャージは分割で支払えますか?
バンドルカード現金化の換金率は何%ですか?
バンドルカードを即日現金化できますか?
ポチっとチャージを現金化しても支払いは必要ですか?
現金化業者へカード情報を伝えても大丈夫ですか?
友人の買い物を立て替えれば100%現金化できますか?
バンドルカード現金化のまとめ
バンドルカードの残高は、公式ヘルプでATM出金も払戻しもできないとされており、現金化も対応していません。
利用規約第21条第1項(シ)は、換金目的の利用をカンムが利用資格を停止できる事由としています。
ポチっとチャージで作った残高を現金化すると、業者の差引分に加えて、翌月末に「チャージ額+手数料」を支払う義務が残ります。
2万1,000円以上のチャージなら手数料は1,170円以上、5万円なら1,830円です。
セブン銀行の利用規定では、現金化目的の利用が禁止事項で、該当した場合は債務の一括返済を求められる場合があります。
業者を使う場合も、換金率ではなく「口座に何円入るか」と「翌月末にいくら払うか」を、決済前に比べてください。
一括請求されても払える額にとどめるのが基本です。
困ったときは、消費者ホットライン188か、ポチっとチャージの提供事業者の窓口へ早めに相談してください。
 カイトリング
 買取無双
 Rabbit Phone