
ABCキャッシュの公式サイトを開くと、「初回換金率90%」「最短10分でお振込み」という数字が最初に目に入ります。
ただ、実際に申し込もうとすると、気になるのは「自分の場合はいくら振り込まれるのか」「月にいくらまで使えるのか」「この業者に本人確認書類を出して大丈夫なのか」という点です。
この記事では、ABCキャッシュの公式サイト(abc-cash.net)に掲載されている換金率、振込手数料、利用限度額、運営情報を一つずつ確認し、受取額の計算例とあわせて整理します。
キャリア決済現金化は、使った枠の金額が翌月の携帯料金にそのまま上乗せされる仕組みです。
数字を確かめたうえで、翌月に払い切れるかどうかを先に考えてから判断してください。

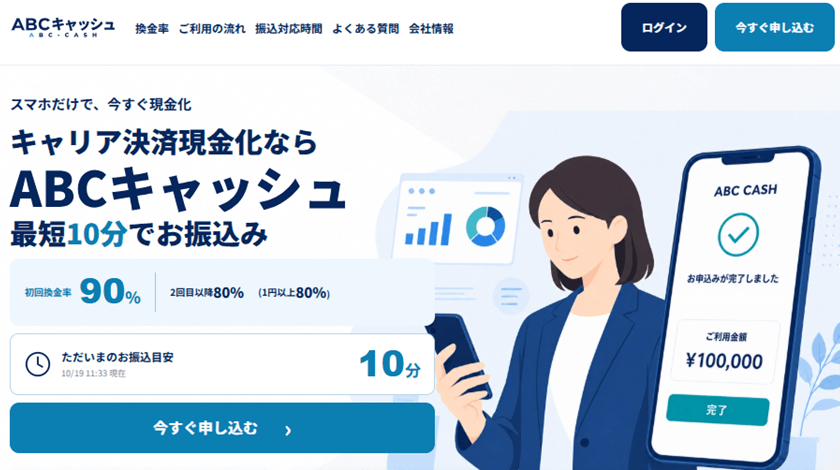
| 業者名 | ABCキャッシュ |
|---|---|
| 入金スピード | 最短最短10分 |
| 換金率 | 初回90% 2回目80% |
| 利用可能額 | 1万〜 |
| 特典イベント | 初回は換金率90%保証! |
| 対応アプリ決済サービス | ドコモd払い、auかんたん決済、ソフトバンクまとめて支払い、Visa、MasterCard、JCB |
対応アプリ
対応キャリア
 即日OK
 夜間営業
 土日祝対応
 郵送物ナシ
 特典アリ
 カード事故0
 換金率保証
 電話不要
| 会社名 | ABCキャッシュ |
|---|---|
| 所在地 | 東京都渋谷区神南1-11-3 |
| 営業時間 | 9:00 ~ 18:00 |
| 代表者 | ABCキャッシュ |
| 電話番号 | ー |
| 古物商許可番号 | 記載なし |
のサイトを見る
ABCキャッシュの換金率90%はどこまで本当か
まず、公式サイトに書かれている換金率の条件を正確に押さえます。
| 決済方法 | 初回 | 2回目以降 | 補足 |
|---|---|---|---|
| キャリア決済(d払い/auかんたん決済/ソフトバンクまとめて支払い) | 90% | 80% | 本人名義のスマホに限る |
| クレジットカード(Visa/Mastercard/JCB) | 80% | 80% | キャリア決済の取引履歴がある人のみ、初回は10万円まで |
90%が適用されるのは、キャリア決済を初めて使う1回だけです。
2回目からは80%に下がるので、1万円あたりの差し引き額は1,000円から2,000円に増えます。
クレジットカードは最初から80%で、しかもABCキャッシュでキャリア決済を使った履歴がない人は利用できません。
公式のよくある質問にも「表示されている最大値だけで判断せず、今回の取引で実際に振り込まれる金額をご確認ください」と書かれていて、買取率は決済方法、利用金額、利用回数、商品、申込時期によって変わる場合があるとされています。
つまり、90%という数字は「初回のキャリア決済で、条件が揃ったときの上限」と読むのが正確です。
-
 エニタイム
 詳細を見る80%以上保証3分8:00〜22:00
初回換金率3%UP
-
 ナンバーワンキャッシュ
 詳細を見る初回90%10分9:00〜20:00
来店・電話確認不要
-
 カイトリッチ
 詳細を見る申込時に提示即日8:00〜18:00
郵送物なし・手数料なし
他の現金化方法と比べた位置づけ
公式サイトには、現金化の方法ごとの換金率と振込スピードを並べた比較表があります。
| 方法 | 換金率の目安(公式表) | 振込スピード(公式表) |
|---|---|---|
| ABCキャッシュ(キャリア決済) | 80〜90% | 最短10分 |
| ABCキャッシュ(クレジットカード) | 80〜83% | 最短10分 |
| ギフト券買取 | 70〜90%前後 | 30分〜数時間 |
| 後払いアプリ現金化 | 60〜80%前後 | 30分〜数時間 |
| 先払い買取 | 60%前後 | 数時間〜 |
この表は運営側が作ったもので、他社の数字は目安にすぎません。
ただ、2回目以降の80%という水準を、ギフト券買取や後払いアプリ現金化の一般的な換金率と並べてみても、極端に低いわけではないことは分かります。
受取額はいくらになる?手数料まで含めた計算
受取額は、次の式で決まります。
利用金額 × 換金率 − 振込手数料(該当する場合はキャリアの支払手数料)=受取額
振込手数料は口座で変わる
| 振込先 | 振込手数料 | 土曜の振込 |
|---|---|---|
| 楽天銀行 | 0円 | 対応 |
| 住信SBIネット銀行(公式の流れページでは「ドコモSMTBネット銀行」表記) | 0円 | 対応 |
| PayPay銀行 | 0円 | 対応 |
| ゆうちょ銀行 | 0円 | 対応 |
| その他の金融機関 | 145円 | 金融機関により翌営業日反映 |
さらに、公式の注記には「キャリア決済時には、別途キャリアにて支払手数料300円が差し引かれる場合もございます」とあります。
これはABCキャッシュではなくキャリア側で差し引かれるもので、該当するかどうかは決済の種類によります。
金額別の受取額シミュレーション
| 利用金額 | 初回90%・手数料0円 | 初回90%・他行145円 | 2回目80%・手数料0円 | 翌月の請求額 |
|---|---|---|---|---|
| 10,000円 | 9,000円 | 8,855円 | 8,000円 | 10,000円 |
| 30,000円 | 27,000円 | 26,855円 | 24,000円 | 30,000円 |
| 50,000円 | 45,000円 | 44,855円 | 40,000円 | 50,000円 |
| 100,000円 | 90,000円 | 89,855円 | 80,000円 | 100,000円 |
公式サイトの利用事例では、キャリア決済30,000円で受取額目安27,000円、20,000円で18,000円と示されていて、初回90%の計算と一致します。
見落としやすいのは右端の列です。
受け取るのが27,000円でも、翌月の携帯料金に上乗せされるのは30,000円です。
この差額3,000円を「1か月で払う費用」と考えると、年率に直せば100%を超える水準になります。
消費者金融の上限金利が年20%であることを踏まえると、短期間とはいえ重い負担です。
購入前に受取額を確認できる
本人確認が終わると、商品を買う前に「利用金額、適用される買取率、振込手数料、実際の振込予定額、後日支払う金額」が案内されます。
納得できなければ、商品を買う前に取りやめられると公式のよくある質問に明記されています。
公式サイトの受取額シミュレーターでも、申込前に目安を出せます。
案内された金額と自分の計算が合わないときは、購入ボタンを押す前にスタッフに確認してください。
月にいくらまで使える?2つの上限
ABCキャッシュで使える金額には、キャリア側の上限とABCキャッシュ側の上限の2つがあります。
キャリア決済の上限(キャリア側)
| キャリア決済 | 満20歳以上の月間上限(公式案内) | 残り利用可能額の確認方法 |
|---|---|---|
| d払い(電話料金合算払い) | 最大10万円(初期設定は1万円) | d払いアプリ「アカウント」→「利用限度額」 |
| auかんたん決済(au PAY) | 契約内容や利用状況で個別に設定 | au PAY(auかんたん決済)サイト |
| ソフトバンクまとめて支払い | 最大10万円 | My SoftBank |
上限は年齢、契約期間、利用実績、料金の支払い状況で個別に決まるので、10万円まで必ず使えるわけではありません。
月の上限が5万円でも、すでにサブスクやアプリ課金で3万5千円使っていれば、残りは1万5千円です。
ABCキャッシュの公式サイトも「上限額と残り利用可能額は同じではない」「ABCキャッシュ側で利用可能額を増やすことはできない」と明記しています。
ABCキャッシュ側の利用限度額
2026年7月18日付のお知らせで、使いすぎ防止の観点から、一部の利用者に毎月の利用限度額を設けると発表されています。
新規会員は当面の間、月5〜10万円までです。
既存会員でも、利用頻度や決済金額によっては限度額が設けられる場合があるとされています。
キャリア決済の枠が10万円残っていても、ABCキャッシュ側の限度額で止まることがあるわけです。
公式のよくある質問では「10万円以上でも利用できる可能性はあるが、高額利用は申込前に問い合わせを」とされていて、同時に「利用可能額の上限まで利用することはおすすめしていません」とも書かれています。
カードローンや他の方法との違い
ABCキャッシュの公式サイトは、自社のサービスを「カードローンやキャッシングとは異なる仕組み」と説明しています。
どこが違うのかを整理します。
| 比較項目 | ABCキャッシュ(キャリア決済現金化) | カードローン・キャッシング |
|---|---|---|
| 契約の形 | 商品の売買(買取) | 金銭消費貸借契約 |
| 申込審査 | ABCキャッシュ側の審査はなし(本人確認はあり) | あり(収入・信用情報の確認) |
| 信用情報機関への登録 | 買取契約自体は登録されない | 契約内容と利用状況が登録される |
| 受け取れる金額 | 利用額の80〜90% | 借入額の100% |
| 返済・支払い | 翌月の携帯料金に利用額の満額が上乗せ | 元本に年20%以下の利息を加えて返済 |
| 5万円を1か月使った場合の費用 | 5,000円(初回90%の場合) | 約750円(年18%・30日で計算した場合) |
審査がなく、信用情報に残らず、最短10分で振り込まれる点は、カードローンにはない特徴です。
一方で、同じ5万円を1か月だけ用意する費用を比べると、現金化のほうがはるかに高くつきます。
ABCキャッシュ自身も「新たな借入れの申込みではない」としつつ、「ほかに負担の少ない方法がある場合は、先にそちらをご検討ください」と公式サイトに書いています。
カードローンの審査に通る見込みがある人や、勤務先の給与前払い制度、市区町村の社会福祉協議会が窓口になる生活福祉資金貸付制度を使える人は、そちらを先に確かめるほうが負担は軽く済みます。
運営会社の情報と安全面のチェック
本人確認書類を提出する前に、運営情報を確認しておきます。
| 事業所名 | ABCキャッシュ |
|---|---|
| 責任者 | 吉川 雅史 |
| 設立 | 2007年10月 |
| スタッフ | 11名 |
| 業務内容 | 電子ギフト券・電子マネー・商品券・雑貨・家電等の買取業務 |
| 所在地 | 〒150-0041 東京都渋谷区神南1-11-3 |
| 営業時間 | 9:00〜18:00(最終受付17:50)、土日祝も振込対応、月初は24時間対応 |
| 問い合わせ | 専用フォーム(返信は登録メールアドレス宛て) |
| 利用規約 | 制定2007年4月1日、最終改定2026年4月1日 |
確認できた点
- 設立が2007年10月で、利用規約の制定日も2007年4月と古く、長く続いている事業であること
- 責任者名、所在地、業務内容、スタッフ数が会社概要に載っていること
- SSL/TLS暗号化通信で個人情報を保護し、プライバシーポリシーで利用目的を定めていること
- メリットだけでなくデメリット、「おすすめできない人」、使いすぎ防止の限度額まで公式サイトに書いていること
確認できなかった点
- 古物商許可番号が会社概要ページに見当たらない
- 電話番号の記載がなく、問い合わせはフォームとメールに限られる
- 利用者の年代や事例は運営側の自社集計で、第三者が検証したものではない
中古品の買取を業として行う場合、古物営業法に基づく許可が必要です。
買取業務を掲げているサービスで許可番号が確認できない点は、申し込む前に問い合わせて確認する価値があります。
取引時の確認と高額利用を勧めない方針
安全面のページには、取引内容に応じて電話やメールで確認を行い、確認が取れない場合や登録内容に不自然な点がある場合は取引を一時停止または断ることがあると書かれています。
そのため、申込時には本人が必ず出られる電話番号とメールアドレスを登録する必要があります。
また、「利用可能額の上限まで使用することを前提とした案内は行わない」「支払いへの負担が大きいと考えられる場合は利用金額を抑えることを提案する場合がある」とも明記されています。
申し込んだ金額より少ない額を提案されることがあるという意味なので、希望額どおりに通らない可能性も含めて考えておくと、手続きの途中で慌てずに済みます。
似た名前の別業者に注意
公式のお知らせで「ABキャッシュは当社とは無関係の他社です」と案内されています。
検索結果から申込ページに進むときは、ドメインが「abc-cash.net」であることを確かめてから本人確認書類を提出してください。
申込から振込までにかかる時間の目安
「最短10分」は、すべての手続きが問題なく終わった場合の目安です。
初めて使う日は、次の工程が順に入ります。
- 申込フォームの送信と受付確認メールの受信
- マイページでの振込先口座の登録
- 本人確認書類(表面・裏面・IDセルフィー)のアップロードと審査(通常5〜10分が目安)
- 受取額の案内の確認と、指定された商品の購入
- 購入内容の確認と振込
本人確認の審査は、画像のピンぼけや光の反射、登録情報との食い違いがあると再提出になり、その分だけ時間が延びます。
書類の住所と現住所が違う場合は、3か月以内の公共料金領収書か住民票も必要です。
時間帯と金融機関による違い
| 条件 | 入金のタイミング |
|---|---|
| 9:00〜17:50に決済完了、手数料0円の4行 | 最短10分で振込 |
| 17:50以降に決済完了 | 翌営業日9時から順次対応 |
| モアタイムシステム非対応の金融機関で当日入金を希望 | 当日14時までの決済が条件 |
| 同上で平日15時以降や土日祝に振込 | 翌営業日9時以降の反映 |
| 月初 | 24時間対応(入金反映は金融機関の処理による) |
急ぎで当日中に受け取りたい場合は、平日の午前中に手数料0円の4行のいずれかを振込先にして申し込むのが、公式の条件上もっとも確実です。
申込から振込までの手順を短く確認
初めて利用する場合の手順は、公式サイトの「ご利用・買取の流れ」によると次の4段階です。
1. 申込フォームから会員登録
氏名、生年月日、電話番号、メールアドレスなどを入力して送信すると、受付確認メールが届きます。
メールが届かないときは、迷惑メールフォルダ、URL付きメールの受信拒否、ドメイン指定受信の設定を確認します。
2. マイページで口座登録と本人確認
受付確認メールのURLからマイページに入り、振込先口座(金融機関名、支店名、口座種類、口座番号、カタカナの口座名義)を登録します。
続けて、運転免許証、マイナンバーカード、在留カード、特別永住者証明書、外国人登録証明書のいずれかの表面・裏面と、本人の顔と書類が一枚に写ったIDセルフィーをアップロードします。
不備がなければ通常5〜10分ほどで確認完了のメールが届きます。
3. 受取額を確認して指定商品を購入
本人確認が終わると、購入する商品と購入方法が案内されます。
このとき、利用金額、適用される買取率、振込手数料、振込予定額、後日支払う金額を確認し、納得できれば案内どおりにキャリア決済で商品を購入します。
自分で選んだ別の商品を買うと買取できない場合があるので、必ず案内を待ってから購入します。
購入先によっては、購入後に届く「買取のご案内」メールのフォームから買取申込を送る手順が入ります。
4. 確認後に本人名義の口座へ振込
購入内容の確認が終わると、登録した口座に買取代金が振り込まれます。
2回目以降は、マイページにログインして買取申込をするだけです。
ただし、本人確認書類の期限切れや、氏名・電話番号などの登録情報が変わった場合は、再提出を求められることがあります。
公式サイトの利用者データと事例の読み方
公式サイトには、2021年4月から2026年5月までに年齢を確認できた利用者の年代別の割合が載っています。
| 年代 | 割合 |
|---|---|
| 20代 | 21.3% |
| 30代 | 46.2% |
| 40代 | 22.6% |
| 50代以上 | 10.0% |
30代がほぼ半数で、20代と40代が2割強ずつ続きます。
利用事例としては、東京都の30代会社員がキャリア決済30,000円で受取額目安27,000円、愛知県の40代自営業がクレジットカード50,000円で40,000円、大阪府の20代アルバイトがキャリア決済20,000円で18,000円という3件が掲載されています。
事例の受取額は、キャリア決済が初回90%、クレジットカードが80%という公式の換金率どおりです。
ただし、公式サイト自身が「ご利用例をもとにしたイメージです」と注記しているとおり、実際の口コミや体験談ではありません。
年代の割合も運営側の自社集計で、第三者が検証したものではないので、参考程度にとどめてください。
利用者が多いことと、自分の家計にとって負担が小さいことは別の話です。
使いすぎを防ぐために公式が求めている5項目
ABCキャッシュの公式サイトには、申込前に確認してほしい5項目が挙げられています。
- キャリア決済の利用可能額はいくらか
- キャリア決済で利用する金額はいくらか
- 実際に振り込まれる金額はいくらか
- 携帯電話会社から請求される日はいつか
- 請求日に支払える見込みがあるか
「5項目のうち一つでも分からない場合は、手続きを進める前にご確認ください」とされています。
あわせて、利用をおすすめできない人として次の例が挙げられています。
- 翌月の携帯電話料金を支払える見込みがない
- すでに複数の支払いを滞納している
- 生活費の不足が毎月続いている
- 他人名義の携帯電話を使おうとしている
- 上限額まで利用しようとしている
公式サイトは「継続的に生活費が不足している場合、繰り返し利用しても根本的な解決にはなりません」と書き、家計の見直しや公的な相談窓口への相談を勧めています。
運営側がここまで書いているのは珍しく、逆にいえば、それだけ支払いに行き詰まる利用者が出やすいサービスだということでもあります。
キャリア側の規約も確認しておく
各キャリアの利用規約では、換金を目的とした利用を禁止する条項が置かれています。
ABCキャッシュの公式サイトも「携帯電話会社による決済承認や利用制限について保証することはできません」と明記しています。
キャリア側の判断で決済が承認されなかったり、キャリア決済の利用が止められたりする可能性があることは、申し込む前に理解しておく必要があります。
申込前のチェックリスト
ここまでの内容を、申込前に確かめる項目としてまとめます。
- 各キャリアの管理画面で、今月の残り利用可能額を確認した
- 初回90%か2回目以降80%か、自分に適用される換金率を把握した
- 振込先は楽天銀行、住信SBIネット銀行、PayPay銀行、ゆうちょ銀行のいずれか、または145円の手数料を了承した
- 案内された受取額と、翌月に上乗せされる金額の両方を書き出した
- 翌月の携帯料金の請求日と、その日に払える見込みを確認した
- スマホ、クレジットカード、銀行口座がすべて自分名義である
- 顔写真付きの本人確認書類と、必要なら3か月以内の補助書類を用意した
- ドメインがabc-cash.netであることを確認した
- カードローン、給与前払い、公的貸付など、負担の軽い方法を先に検討した
一つでも埋まらない項目があるなら、商品を購入する前に止めてください。
ABCキャッシュに関するよくある質問
本当に審査はないのですか?
ABCキャッシュ側の審査はないと案内されていますが、初回に本人確認があります。
利用規約では、登録情報に虚偽や誤記がある場合、未成年者の場合、過去に規約違反があった場合などに登録を断ることがあると定められています。
また、クレジットカードを使う場合は、電話やメールでの本人確認が毎回必須です。
2回目以降も90%になることはありますか?
公式サイトの案内では、2回目以降は80%です。
キャンペーンなどで変わる可能性はありますが、2026年10月時点で確認できる公式の数字は初回90%、2回目以降80%のみです。
家族のスマホで申し込めますか?
できません。
スマホ、クレジットカード、振込先口座のすべてが申込者本人の名義であることが条件です。
他人名義と判明した場合、利用規約では買取契約を解除できると定められています。
携帯料金の明細に何と表示されますか?
公式のよくある質問では、携帯電話料金やクレジットカードの利用明細に、購入先や決済に関する情報が表示される場合があると説明されています。
表示内容は携帯電話会社、カード会社、購入先によって異なります。
家族で携帯料金をまとめて払っている場合は、明細から利用が分かる可能性があります。
商品を先に買ってしまった場合はどうなりますか?
案内される前に自分の判断で買った商品は、買取できない可能性があります。
商品情報が分かるものを用意して、速やかに問い合わせフォームから連絡してください。
本人確認が終わる前に商品を買わないよう、公式サイトでは繰り返し注意されています。
振込完了の連絡が来たのに入金されていません
モアタイムシステムに対応していない金融機関では、平日15時以降や土日祝の振込が翌営業日の反映になることがあります。
まず振込手数料と案内された受取予定額を確認し、それでも一致しない場合は、取引内容が分かる情報を添えて問い合わせます。
クレジットカードだけで申し込めますか?
公式サイトの案内では、ABCキャッシュで初めてクレジットカード決済を使う場合、キャリア決済の取引履歴がある人は10万円まで、取引履歴がない人は利用できないとされています。
つまり、最初はキャリア決済での利用が前提で、クレジットカードはその後に使える形です。
クレジットカードの換金率は初回から80%で、電話やメールによる本人確認が毎回入ります。
アカウントは複数作れますか?退会はできますか?
アカウントは一人につき一つが原則で、重複登録が見つかると本人確認や登録状況の確認が入ります。
退会はマイページから手続きできます。
初回に90%を受けるためにアカウントを作り直すといった使い方は、規約上も想定されていません。
まとめ
ABCキャッシュは、d払い、auかんたん決済、ソフトバンクまとめて支払いのキャリア決済枠と、条件付きで本人名義のクレジットカードに対応した現金化サービスです。
初回換金率90%は、キャリア決済を初めて使う1回だけに適用され、2回目以降とクレジットカードは80%です。
振込手数料は楽天銀行、住信SBIネット銀行、PayPay銀行、ゆうちょ銀行なら0円、その他は145円で、キャリア側で300円が引かれる場合もあります。
使える金額には、キャリアが決める月間上限と、ABCキャッシュが新規会員に設けている月5〜10万円の限度額の2つがあります。
2007年設立で責任者名と所在地が公開され、デメリットや使いすぎ防止まで公式サイトに書いている点は、同業と比べて情報の出し方が落ち着いています。
一方で、古物商許可番号と電話番号は公式サイトで確認できませんでした。
そして何より、受け取るのは利用額の80〜90%なのに、翌月の携帯料金には利用額の満額が上乗せされます。
同じ5万円を1か月用意する費用で比べると、カードローンの利息より現金化の差額のほうがずっと重くなります。
換金率の数字より先に、翌月の請求日にその金額を払えるかどうかを確かめてください。
それでも一度限りの手段として納得できるなら候補になりますが、負担の軽い方法が残っているなら、先にそちらを検討するほうが結果的に楽になります。