
PayPay(ペイペイ)の残高を現金にしたい場合、まず確認しなければならないのが「どの種類のPayPay残高を持っているか」です。
PayPayには、PayPayマネー、PayPayマネー(給与)、PayPayマネーライト、PayPayポイントなどがあり、銀行口座へ出金できるものとできないものがあります。
特に注意したいのがPayPayマネーライトです。
PayPayマネーライトは買い物や「送る・受け取る」機能には利用できますが、銀行口座への払い出しには対応していません。
さらに、あとから本人確認を完了しても、すでに保有しているPayPayマネーライトがPayPayマネーへ変わることはありません。
そのため、「PayPayを現金化したい」と考えたときは、いきなり現金化業者を探すのではなく、自分の残高が公式に出金できる種類なのか確認することが重要です。
この記事では、PayPayマネーとPayPayマネーライトの違い、公式出金の方法、PayPayマネーライトが出金できない理由、現金化業者を利用する場合の注意点、換金率や最終受取額の考え方、PayPayやチャージ元サービスの規約上のリスクまで詳しく解説します。
-
 エニタイム
 詳細を見る換金率80%以上保証最短3分年中無休 24時間完全対応
初回3%UP! 2回目3万キャッシュバック!!
-
 ナンバーワンキャッシュ
 詳細を見る初回88% 2回目87%以上最短10分9:00~20:00
初回~2回目以降も高額買取!
-
 カイトリッチ
 詳細を見る最大98.6%最短10分8:00 ~ 18:00(定休日:日祝)
現金プレゼントキャンペーン開催中!
PayPayを現金化したい人はまずここを確認
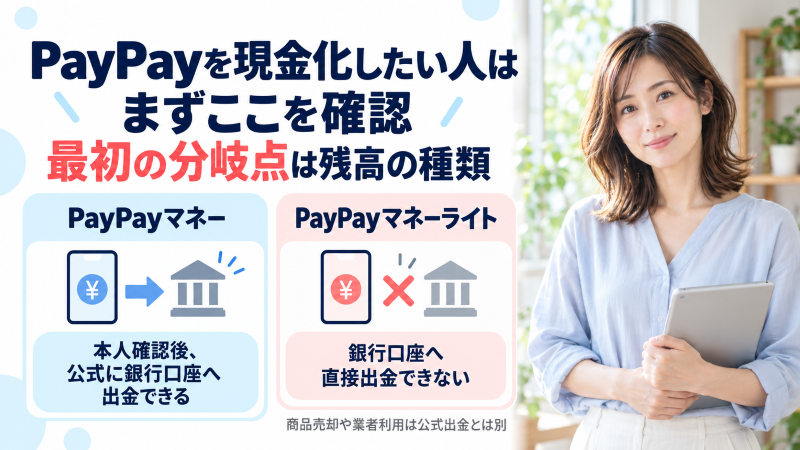
PayPayマネーなら、本人確認後に銀行口座へ公式出金できます。
一方、PayPayマネーライトは銀行口座へ直接出金できないため、商品を購入して売却する方法や、PayPay対応の現金化業者を利用する方法が紹介されています。
つまり、PayPay現金化では「残高の種類」が最初の分岐点です。
すぐに現金化方法を知りたい人は、PayPayマネーなら公式出金、PayPayマネーライトなら本記事の「現金化する方法」の項目を確認してください。
PayPayは残高の種類によって現金化できるかが違う
PayPayアプリに表示されている残高は、すべて同じ性質のお金ではありません。
銀行口座への払い出しに対応しているのは、PayPayマネーとPayPayマネー(給与)です。
PayPayマネーライトとPayPayポイントは、銀行口座へ出金できません。
| 種類 | 買い物 | 送る・受け取る | 銀行出金 |
|---|---|---|---|
| PayPayマネー | 可能 | 可能 | 可能 |
| PayPayマネー(給与) | 可能 | 可能 | 可能 |
| PayPayマネーライト | 可能 | 可能 | 不可 |
| PayPayポイント | 可能 | 不可 | 不可 |
「PayPay残高が5万円あるから5万円出金できる」とは限りません。
5万円の内訳がPayPayマネー2万円、PayPayマネーライト3万円なら、公式に銀行口座へ払い出せるのは基本的に2万円分です。
まずPayPay残高の内訳を確認する
PayPayマネーライトを現金化したいと思ったときは、最初に本当にその残高がマネーライトなのか確認しましょう。
PayPayアプリでは、ウォレットから残高種類ごとの内訳を確認できます。
アプリで残高種類を確認する
PayPayアプリの「ウォレット」から「PayPay資産」の「内訳・送金」を開くと、PayPayマネー、PayPayマネー(給与)、PayPayマネーライトなどの保有額を確認できます。
合計残高だけではなく、出金可能な残高がいくらあるのかを見ることが重要です。
現金化を考える前に確認
- PayPayマネーはいくらあるか
- PayPayマネーライトはいくらあるか
- 本人確認は完了しているか
- どの方法でチャージした残高か
PayPayマネーなら公式に銀行口座へ出金できる
PayPayマネーまたはPayPayマネー(給与)を持っている場合は、現金化業者や商品売却を利用する必要はありません。
本人確認を完了していれば、PayPayアプリから登録済みの銀行口座へ公式に払い出せます。
PayPay銀行なら出金手数料は何度でも無料
PayPay銀行への払い出しは、回数にかかわらず手数料無料です。
PayPayマネーを頻繁に銀行へ戻したい場合は、手数料を抑えやすい方法です。
三井住友銀行は月5回まで無料
三井住友銀行への払い出しは、月5回まで手数料無料です。
同じ月の6回目以降は1回100円の手数料がかかります。
その他の金融機関は1回100円
PayPay銀行と三井住友銀行以外の金融機関へ払い出す場合は、1回100円の手数料がかかります。
| 出金先 | 手数料 |
|---|---|
| PayPay銀行 | 何度でも0円 |
| 三井住友銀行 | 月5回まで0円、6回目以降100円 |
| その他の金融機関 | 100円 |
PayPayマネーを持っているなら、換金率が下がる商品売却や現金化業者を利用するより、公式出金を利用した方がシンプルです。
PayPayマネーライトは公式出金できない
PayPayマネーライトは、PayPay加盟店での支払いや他のPayPayユーザーへの送金には利用できます。
しかし、銀行口座への払い出しには対応していません。
アプリにPayPayマネーライトが10万円あったとしても、その10万円をそのまま自分の銀行口座へ移すことはできません。
本人確認しても既存のマネーライトは変わらない
PayPayマネーライトで特に間違えやすいのが本人確認です。
本人確認を完了すると、その後に銀行口座や対応ATMなどからチャージした残高をPayPayマネーとして利用できるようになります。
しかし、本人確認を行う前から保有していたPayPayマネーライトが、後からPayPayマネーへ変換されることはありません。
「本人確認すれば今あるマネーライトも出金できる」という仕組みではないため注意しましょう。
PayPayマネーライトになるチャージ方法
本人確認済みでも、チャージ方法によってはPayPayマネーではなくPayPayマネーライトになります。
| チャージ方法 | 本人確認済みの場合 |
|---|---|
| 銀行口座 | PayPayマネー |
| セブン銀行ATM・ローソン銀行ATM | PayPayマネー |
| Yahoo!フリマ・Yahoo!オークション売上金 | PayPayマネー |
| PayPayカード | PayPayマネーライト |
| PayPayクレジット | PayPayマネーライト |
| ソフトバンク・ワイモバイルまとめて支払い | PayPayマネーライト |
PayPayカードやPayPayクレジット、ソフトバンク・ワイモバイルまとめて支払いを利用した場合は、本人確認済みでもPayPayマネーライトになります。
逆に、本人確認前は銀行口座やATMからチャージした場合でもPayPayマネーライトになります。
PayPayマネーライトを友だちへ送れば出金できる?
PayPayマネーライトは「送る・受け取る」機能に対応しています。
そのため、「本人確認済みの家族や友人へ送れば、相手側でPayPayマネーになって出金できるのでは」と考える人もいるかもしれません。
しかし、PayPayマネーライトを送った場合、受取側でも出金可能なPayPayマネーへ変わるわけではありません。
送る側がPayPayマネーライトを使用した場合は、受け取った残高も銀行口座への払い出しができません。
送る残高の種類は選べる
PayPayでは、本人確認済みの場合、送金時にPayPayマネーとPayPayマネーライトのどちらを優先して送るか設定できます。
初期状態ではPayPayマネーが優先されるため、マネーライトを送ったつもりでもマネーから減る場合があります。
残高を送る場合は、どの種類を利用しているか確認しておきましょう。
他のPayPayユーザーへ送ることはできますが、送金によってPayPayマネーへ変換される仕組みではありません。
PayPayマネーライトを現金化する方法として紹介されるもの
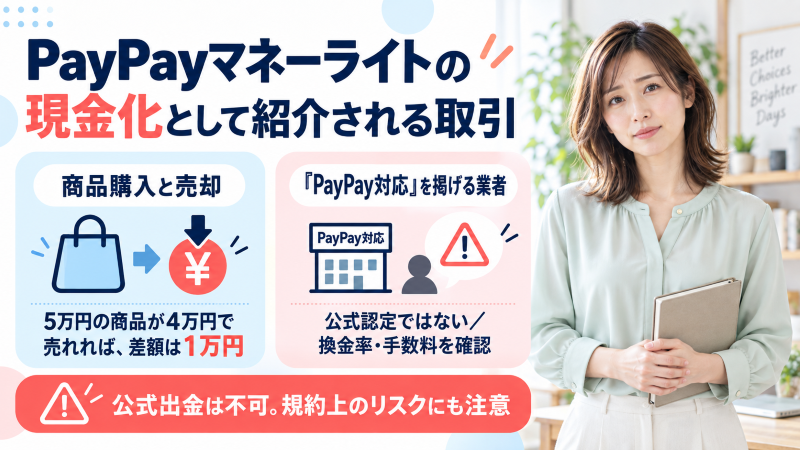
PayPayマネーライトは公式出金できないため、ネット上では商品購入を介して現金へ変える方法や、PayPay対応を掲げる現金化業者を利用する方法が紹介されています。
ただし、公式の払い出し機能とは別の取引になるため、受け取れる金額が残高より少なくなる可能性があります。
また、PayPayやチャージ元の決済サービスで禁止されている利用に該当する可能性があるため、規約上のリスクも確認する必要があります。
商品を購入して売却する方法
PayPayマネーライトで商品を購入し、その商品を買取店などへ売却して現金を受け取る方法です。
購入価格と売却価格が同じになるとは限らないため、差額が発生します。
商品価格が5万円でも、売却時に4万円になれば1万円の目減りです。
買取価格は商品や時期によって変わるため、常に同じ換金率になるわけではありません。
PayPay対応を掲げる現金化業者を利用する方法
ネット上には、「PayPayマネーライト対応」「PayPay即日現金化」などと案内する業者もあります。
業者指定の取引を行い、その後一定額が銀行口座へ振り込まれる形などがあります。
ただし、その業者がPayPay公式から認定を受けているという意味ではありません。
換金率、手数料、入金時間、キャンセル条件などは事前に確認する必要があります。
PayPay現金化業者を比較する場合の確認ポイント
それでもPayPayマネーライト対応業者を比較する場合は、「換金率最大○%」という数字だけで判断しないことが重要です。
| 比較する項目 | 確認する内容 |
|---|---|
| 対応残高 | PayPayマネーライトに対応しているか |
| 適用換金率 | 自分の利用額で実際に何%になるか |
| 最終振込額 | すべての費用を引いた後に何円受け取れるか |
| 追加費用 | 振込・決済などの手数料があるか |
| 振込時間 | 現在申し込んだ場合の入金予定 |
| 運営情報 | 会社名・所在地・問い合わせ先 |
| キャンセル | 決済前に取りやめられるか |
最終振込額を円で確認する
換金率90%と書かれていても、そこから手数料が差し引かれれば実質的な受取率は下がります。
たとえば5万円分を利用して換金率90%なら単純計算で4万5,000円ですが、別途3,000円の費用があれば受取額は4万2,000円です。
比較するときは「換金率」より「最終的に銀行口座へ何円振り込まれるか」を確認しましょう。
PayPayマネーライト現金化は目減り額を確認する
PayPayマネーライトを商品売却や業者経由で現金化すると、残高と受取額の間に差が生じる場合があります。
換金率だけを見るのではなく、何円減るのかを計算すると負担を把握しやすくなります。
| 利用額 | 受取額 | 差額 |
|---|---|---|
| 30,000円 | 25,500円 | 4,500円 |
| 50,000円 | 42,500円 | 7,500円 |
| 100,000円 | 85,000円 | 15,000円 |
上記は換金率85%として計算した例であり、実際の換金率を示すものではありません。
現金化業者や商品によって条件は異なります。
残高を普通の支払いに使う選択肢も考える
PayPayマネーライトは銀行出金できませんが、PayPay対応店舗での買い物には利用できます。
近いうちに食費や日用品などの支払い予定があるなら、マネーライトを通常の決済に利用し、その分だけ銀行口座の現金を残す考え方もあります。
たとえば3万円のPayPayマネーライトを3万円分の生活費に使えば、商品売却による目減りを発生させずに残高を消化できます。
PayPayマネーライトはすべての支払いに使えるわけではない
PayPayが利用できる店舗でも、支払い内容によって利用できる残高種類が限定される場合があります。
特に「PayPayマネーのみ利用可能」とされている支払いでは、PayPayマネーライトを利用できません。
そのため、PayPay残高があるからといって、すべてのPayPay対応支払いに利用できるとは限りません。
PayPayポイントとマネーライトは別物
PayPayマネーライトとPayPayポイントも混同しやすい項目です。
どちらも銀行口座へ払い出すことはできませんが、機能には違いがあります。
PayPayマネーライトは他のPayPayユーザーへ送れますが、PayPayポイントは「送る・受け取る」機能には対応していません。
キャンペーンなどでもらったPayPayポイントを、マネーライトと同じ方法で他人へ送ることはできません。
PayPay現金化で知っておきたい規約上のリスク
PayPayマネーライトは公式出金できないため、商品売却や外部の現金化業者を利用する方法が紹介されることがあります。
しかし、現金化によるリスクは「換金率が下がる」「手数料がかかる」といった金銭的な負担だけではありません。
PayPayやチャージ元となる決済サービスの規約に抵触すると、今後のサービス利用そのものに影響する可能性があります。
PayPay側で利用停止・残高失効・アカウント閉鎖の可能性がある
PayPayでは、規約違反などに該当すると判断した場合、事前の通知や催告なしにPayPay残高やアカウントの利用を停止することがあります。
さらに、規約上は保有しているPayPay残高を失効させたり、PayPay残高アカウントを閉鎖したりする措置を取ることもできると定められています。
そのため、現金化によるリスクは「一時的にPayPayが使えなくなる」だけとは限りません。
ただし、現金化を行えば必ず残高が失効したりアカウントが閉鎖されたりするという意味ではなく、具体的な措置はPayPay側の判断によります。
PayPayに対する債務の支払い条件へ影響する場合もある
PayPayの規約では、一定の事由に該当した場合、PayPayに対する債務について期限の利益を失い、直ちに全額を支払う扱いとなる場合があります。
そのため、「現金化が発覚してもアカウントだけ止まる」と決めつけることはできません。
ただし、現金化を行ったすべての利用者に一律で即時一括請求が行われるという意味ではありません。
PayPayカードをチャージ元にしている場合はカード側の規約にも注意
PayPayマネーライトのチャージ元がPayPayカードの場合は、PayPay側だけでなくPayPayカードの規約も確認する必要があります。
PayPayカードでは、換金を目的として商品やサービスを購入するためにクレジットカード利用可能枠を使うことを禁止しています。
換金目的の商品購入が疑われるなど、不適切・不審な利用と判断された場合、カード利用を断られたり、利用停止などの措置を受けたりする可能性があります。
状況によっては会員資格が取り消される場合もあるため、「PayPayマネーライトを経由すればカード側には関係ない」と考えないようにしましょう。
ソフトバンク・ワイモバイルまとめて支払いを使っている場合も注意
PayPayマネーライトのチャージ元にソフトバンク・ワイモバイルまとめて支払いを利用している場合は、PayPayだけでなくキャリア決済側の利用条件も関係します。
キャリア決済は携帯電話料金などとまとめて後から支払う仕組みのため、PayPayマネーライトを現金化してもチャージ分の支払いがなくなるわけではありません。
また、不適切な利用や支払い状況などによって、まとめて支払いの利用を制限される場合があります。
PayPayだけを見て判断せず、チャージ元となった決済サービスの規約や請求額も確認しましょう。
現金化が発覚しただけで必ず信用情報に登録されるわけではない
PayPayマネーライトの現金化が発覚したことだけを理由に、必ず信用情報へ事故情報が登録されるとは限りません。
いわゆる「ブラックリストに必ず載る」と断定するのは正確ではありません。
ただし、その後にカードや後払いの支払いを延滞したり、契約上の問題が生じたりした場合は、信用情報へ影響する可能性があります。
PayPay公式の出金方法ではない
PayPayマネーライトを商品購入・売却などで現金に変える方法は、PayPayが提供する銀行払い出し機能ではありません。
「PayPay現金化対応」と業者が案内していても、PayPay公式サービスという意味ではないため注意してください。
受取額が残高より少なくなる
5万円のPayPayマネーライトを利用して、必ず5万円の現金を受け取れるわけではありません。
商品売却なら買取価格との差、現金化業者なら換金率や手数料によって受取額が減る場合があります。
アカウント情報を第三者へ渡さない
PayPayのログイン情報、パスワード、SMS認証コードなどを業者に渡す取引には注意しましょう。
本人以外にアカウントを操作させることは、不正利用など別のトラブルにつながる可能性があります。
第三者の現金化業者がPayPay側やカード会社、携帯キャリア側の判断まで保証することはできません。
PayPayマネーライトを送るときは残高種類を確認する
PayPayマネーとマネーライトの両方を持っている人は、友だちへ送る際の残高種類にも注意が必要です。
本人確認済みのユーザーでは、初期状態でPayPayマネーが優先される場合があります。
そのため、「マネーライトを減らしたかったのにPayPayマネーから送ってしまった」ということも考えられます。
PayPayアプリでは送る残高の種類を設定できるため、送金前に確認しましょう。
PayPayマネーライト現金化でトラブルが起きた場合
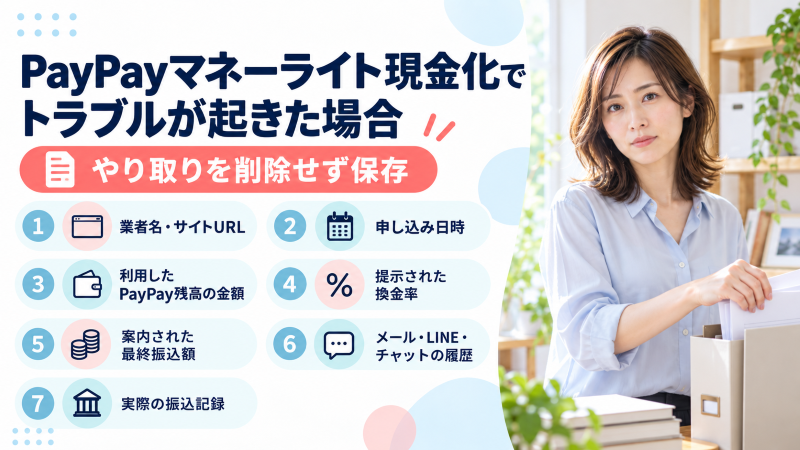
現金化業者を利用して、案内された金額が振り込まれない、後から追加料金を請求されたなどの問題が起きた場合は、やり取りを削除しないようにしましょう。
- 業者名・サイトURL
- 申し込み日時
- 利用したPayPay残高の金額
- 提示された換金率
- 案内された最終振込額
- メール・LINE・チャットの履歴
- 実際の振込記録
ログイン情報や認証コードなどを伝えてしまった場合は、身に覚えのない取引が発生していないかPayPayの取引履歴も確認しましょう。
PayPay・PayPayマネーライト現金化のよくある質問
- PayPay残高のうち、銀行口座へ払い出せるのはPayPayマネーとPayPayマネー(給与)です。 PayPayマネーライトとPayPayポイントは、公式機能では銀行口座へ出金できません。 そのため、PayPayアプリに表示されている合計残高だけを見て「この金額を全部出金できる」と考えないようにしましょう。 まずはウォレットから残高の内訳を確認し、PayPayマネーがいくらあるのかを確認することが重要です。
- できません。 本人確認を完了すると、その後に銀行口座や対応ATMなどからチャージした残高をPayPayマネーとして利用できるようになります。 しかし、本人確認前から保有していたPayPayマネーライトや、本人確認後にPayPayカード・PayPayクレジットなどからチャージしたマネーライトがPayPayマネーへ変わることはありません。 本人確認は「すべての残高を出金可能にする手続き」ではない点に注意しましょう。
- PayPayマネーライトは、他のPayPayユーザーへ送ること自体はできます。 ただし、PayPayマネーライトとして送った残高は、受取側でもPayPayマネーに変わるわけではありません。 相手が本人確認済みであっても、受け取ったマネーライトを銀行口座へ払い出すことはできません。 そのため、「家族や友だちへ送れば出金できる」という仕組みではなく、送金によって公式出金の制限を回避できるわけではありません。
- 現金化を行ったすべての利用者が、必ず同じ措置を受けるとは限りません。 ただし、PayPayでは規約違反などに該当すると判断した場合、PayPay残高やアカウントの利用停止、残高失効、アカウント閉鎖などの措置を取ることができると定めています。 そのため、「一度だけなら問題ない」「少額なら絶対に停止されない」と第三者が保証することはできません。 現金化によるリスクは、単に換金率が下がることだけではなく、今後のPayPay利用そのものに影響する可能性がある点も確認しておきましょう。
- 影響する可能性があります。 PayPayカードでは、換金を目的として商品やサービスを購入するためにカード利用可能枠を使うことを禁止しています。 不適切な利用や換金目的の商品購入が疑われた場合、カードの利用を断られたり、利用停止などの措置を受けたりする可能性があります。 状況によっては会員資格取消しの対象になる場合もあるため、「PayPayへチャージした後ならカード会社側には関係ない」と考えないようにしましょう。
- PayPayマネーライトに公式の換金率はありません。 商品を購入して売却する場合は商品の買取価格、現金化業者を利用する場合は業者ごとの適用換金率や手数料によって受取額が変わります。 サイト上に「最大90%」などと表示されていても、その割合が自分の利用額に適用されるとは限りません。 比較するときは換金率だけではなく、「5万円利用した場合に最終的に何円振り込まれるのか」のように、手数料を含めた最終受取額を確認しましょう。
- PayPayマネーライトは銀行口座へ出金できませんが、PayPayが利用できる店舗やサービスで通常の支払いに使うことができます。 近いうちに食費や日用品などの支払い予定があるなら、その支払いにマネーライトを使い、銀行口座や財布の現金を残す方法もあります。 商品を購入して売却したり現金化業者を利用したりすると、換金率や手数料によって残高が目減りする可能性があります。 急いで現金に変える必要がない場合は、通常の決済として額面に近い形で使い切る方法も比較してみましょう。
PayPay残高は銀行口座へ出金できますか?
本人確認をすればPayPayマネーライトも出金できるようになりますか?
PayPayマネーライトを友だちや家族へ送れば現金化できますか?
PayPayマネーライトを現金化すると必ずアカウント停止になりますか?
PayPayカードからチャージしたマネーライトを現金化するとカードにも影響しますか?
PayPayマネーライトの換金率はどれくらいですか?
PayPayマネーライトを現金化せずに使い切る方法はありますか?
PayPay現金化は残高種類とチャージ元の両方を確認する
PayPay残高を現金にしたい場合、まずPayPayマネーなのかPayPayマネーライトなのかを確認しましょう。
PayPayマネーとPayPayマネー(給与)なら、本人確認後に公式機能を使って銀行口座へ払い出せます。
現在の出金手数料は、PayPay銀行なら何度でも無料、三井住友銀行なら月5回まで無料、その他の金融機関は1回100円です。
一方、PayPayカード、PayPayクレジット、ソフトバンク・ワイモバイルまとめて支払いなどからチャージした残高はPayPayマネーライトとなり、銀行口座へ出金できません。
また、本人確認を後から行っても、すでに持っているPayPayマネーライトがPayPayマネーへ変換されることはありません。
PayPayマネーライトは他のPayPayユーザーへ送れますが、送金によって出金可能な残高へ変わるわけでもありません。
さらに、現金化を目的とした利用では、PayPay側だけでなくPayPayカードやキャリア決済などチャージ元サービスの規約にも注意が必要です。
規約違反などに該当すると判断された場合、PayPayでは利用停止だけでなく、残高失効やアカウント閉鎖などの措置が取られる可能性があります。
PayPayカードを利用している場合も、カード利用停止や会員資格取消しなどの影響が生じる場合があります。
それでも商品売却や現金化業者を利用する場合は、換金率だけでなく、最終振込額・追加費用・入金時間・運営情報・個人情報の扱い・チャージ元の規約まで確認することが重要です。
近いうちにPayPayで支払う予定があるなら、無理に現金化して残高を目減りさせず、通常の買い物に使って手元の現金を残す方法も比較してみましょう。
 カイトリング
 買取無双
 Rabbit Phone