
バンドルカードに残高があるものの、「このお金を現金として引き出せないの?」「ポチっとチャージした金額を現金に変えたい」と考える人もいるでしょう。
しかし、バンドルカードには銀行口座への出金機能やATMから現金を引き出すキャッシング機能がありません。
一度チャージした残高についても、原則としてキャンセルや返金はできず、買い物などの決済に使う仕組みです。
そのため、バンドルカードを現金化したい場合は、商品やサービスの購入などを介して別の形で現金を受け取る必要があります。
ネット上では、現金化業者を利用する方法や商品を購入して売却する方法などが紹介されていますが、どの方法でも購入額と実際に受け取れる金額の差が生じる可能性があります。
また、ポチっとチャージを使って現金化する場合は、受け取った現金とは別に翌月末までの支払いが残ります。
この記事では、バンドルカード現金化の仕組み、主な方法、ポチっとチャージを利用する場合の負担、現金化業者を比較するときのポイント、利用前に確認しておきたい注意点まで詳しく解説します。
-
 エニタイム
 詳細を見る換金率80%以上保証最短3分年中無休 24時間完全対応
初回3%UP! 2回目3万キャッシュバック!!
-
 ナンバーワンキャッシュ
 詳細を見る初回88% 2回目87%以上最短10分9:00~20:00
初回~2回目以降も高額買取!
-
 カイトリッチ
 詳細を見る最大98.6%最短10分8:00 ~ 18:00(定休日:日祝)
現金プレゼントキャンペーン開催中!
バンドルカード残高は直接現金として引き出せない
バンドルカードは、チャージした残高をVisa加盟店などで利用するプリペイドカードです。
銀行口座のように残高をATMから引き出す機能はなく、キャッシングにも対応していません。
また、一度チャージした残高については、原則として払い戻しやチャージのキャンセルもできません。
そのため、アプリ内に1万円の残高が表示されていたとしても、その1万円をそのまま自分の銀行口座へ振り込むことはできません。
| 方法 | 対応状況 |
|---|---|
| ATMで現金を引き出す | 不可 |
| 銀行口座へ直接出金 | 不可 |
| チャージを取り消す | 原則不可 |
| Visa加盟店で支払う | 可能 |
「バンドルカード現金化」と呼ばれているのは、残高を直接引き出すことではなく、残高を使って何らかの取引を行い、その後に現金を受け取る方法です。
バンドルカードを現金化する主な方法
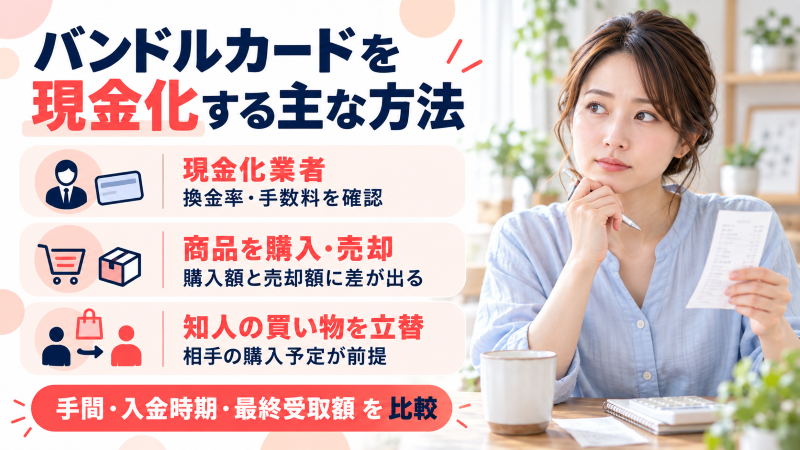
バンドルカードを現金へ変える方法として、ネット上では主に「現金化業者を利用する」「商品を購入して売却する」といった方法が紹介されています。
それぞれ手間や入金までの時間、最終的な受取額が異なります。
現金化業者を利用する
バンドルカードに対応していると案内する現金化業者を利用する方法です。
利用者が業者の指定する方法でバンドルカード決済を行い、その後一定額が銀行口座へ振り込まれる形などがあります。
自分で商品を探して売却する方法に比べ、手続きが簡単で入金が早いことを特徴としている業者もあります。
一方、換金率や手数料は業者によって異なるため、広告上の数字だけで判断しないことが重要です。
商品を購入して買取店などへ売却する
バンドルカードで商品を購入し、その商品を買取店やフリマサービスなどへ売却する方法です。
商品の購入価格と売却価格の差が実質的な負担になります。
人気商品であっても、必ず購入額に近い価格で売れるとは限りません。
買取相場、商品の状態、需要、売却時期などによって査定額が変わります。
知人の買い物代を一時的に立て替える
友人や家族の買い物を自分のバンドルカードで支払い、後からその代金を受け取るケースも考えられます。
ただし、これは一般的な立替精算に近い方法であり、「必ず換金率100%で現金化できる方法」として利用できるものではありません。
相手に購入予定があることが前提で、継続的な現金化方法として使えるとは限りません。
ポチっとチャージを現金化するとは?
バンドルカード現金化でよく検索されるのが「ポチっとチャージ」を使う方法です。
ポチっとチャージは、手元にお金がなくても先にバンドルカード残高へチャージし、後から利用額と手数料を支払うサービスです。
通常のチャージ残高とは異なり、チャージ時点で自分の銀行口座からお金が減るわけではありません。
そのため、「今は現金がないが利用可能額はある」という人が現金化を検討することがあります。
ポチっとチャージの上限額は人によって異なる
ポチっとチャージは1回3,000円から申し込めます。
システム上の上限は最大5万円ですが、すべての利用者が5万円まで利用できるわけではありません。
実際の利用可能額は、利用状況や支払い状況、カード種別などによって異なります。
現在利用できる金額は、バンドルカードアプリで確認してください。
申し込んだ金額はすぐ残高へ反映される
ポチっとチャージの申し込みが完了すると、チャージした金額がバンドルカード残高へ反映され、通常のバンドルカード残高として買い物に利用できます。
ただし、チャージした金額には後日の支払いが伴います。
残高として表示されている金額だけを見て、自分のお金が増えたと考えないようにしましょう。
ポチっとチャージは手数料込みで翌月末までに支払う
ポチっとチャージを利用すると、チャージ額だけでなく利用額に応じた手数料が発生します。
現在案内されている手数料は次のとおりです。
| チャージ金額 | 手数料 |
|---|---|
| 3,000円~10,000円 | 510円 |
| 11,000円~20,000円 | 815円 |
| 21,000円~30,000円 | 1,170円 |
| 31,000円~40,000円 | 1,525円 |
| 41,000円~50,000円 | 1,830円 |
たとえば3万円をポチっとチャージした場合、後から支払う金額は3万円だけではありません。
手数料1,170円を加えた3万1,170円を支払う必要があります。
支払期限は翌月末
ポチっとチャージの支払期限は、申し込んだ月の翌月末までです。
コンビニ、ネット銀行、銀行ATMなど指定された方法で支払います。
また、申し込み金額を分割して支払うことはできません。
現金化した場合でも、この支払義務がなくなるわけではありません。
ポチっとチャージで確認したい3つの金額
- 実際にチャージする金額
- 現金化して受け取れる金額
- 翌月末までに支払う「チャージ額+手数料」
バンドルカード現金化業者を比較するときのポイント
バンドルカードに対応すると案内する現金化業者を利用する場合は、換金率だけでなく取引全体の条件を確認しましょう。
とくにポチっとチャージを利用する場合は、現金化業者側の費用だけでなく、バンドルカード側のチャージ手数料も発生します。
| 比較項目 | 確認したい内容 |
|---|---|
| 対応可否 | バンドルカード・ポチっとチャージに対応しているか |
| 換金率 | 自分の利用額で何%になるか |
| 最終振込額 | 口座へ実際に入る金額 |
| 追加費用 | 振込・決済などの手数料があるか |
| 振込時間 | 現在申し込んだ場合の入金目安 |
| 運営情報 | 会社名・所在地・連絡先 |
| キャンセル | 決済前に申し込みを取り消せるか |
「バンドルカード対応」だけでは判断しない
サイトにバンドルカード対応と書かれていても、それだけで条件がよい業者とは判断できません。
実際に利用予定額を伝え、何円振り込まれるのか確認しましょう。
ポチっとチャージ利用時は手数料も含めて比較する
たとえば3万円をポチっとチャージし、現金化業者から2万4,000円を受け取ったとします。
翌月末に支払う金額は3万1,170円なので、2万4,000円の現金を得るために7,170円の差が発生する計算です。
業者側の換金率だけを見るより、最終受取額と翌月の支払総額を比較する方が実際の負担を把握しやすくなります。
バンドルカード現金化は換金率より最終振込額を見る
現金化業者のサイトでは、「最大○%」など高い換金率を掲載している場合があります。
しかし、最大換金率が自分の申し込みにも適用されるとは限りません。
利用額、申し込み時期、取引方法などによって条件が異なる場合があります。
換金率を円に直して比較する
たとえば3万円を利用するとします。
| 業者 | 表示換金率 | 別途費用 | 最終振込額 |
|---|---|---|---|
| A社 | 90% | 2,000円 | 25,000円 |
| B社 | 86% | なし | 25,800円 |
この場合、表示換金率はA社の方が高いですが、実際に受け取れる金額はB社の方が800円多くなります。
広告の数字ではなく、「3万円使ったら口座に何円入るか」を確認してください。
ポチっとチャージならチャージ手数料も加える
後払いで残高を用意している場合は、業者から受け取れる金額だけでなく、翌月末に支払うポチっとチャージ手数料も考慮します。
これを含めないと、実際の負担を少なく見積もってしまいます。
バンドルカードを即日現金化したい場合の確認事項
現金化業者の中には「即日振込」「最短○分」と案内しているところもあります。
ただし、表示されている最短時間ですべての申し込みが完了するとは限りません。
初回は本人確認を含めた時間を見る
初めて利用する業者では、本人確認が必要になる場合があります。
書類確認や申し込み内容の確認を含めると、リピーターより時間がかかる可能性があります。
急いでいる場合は、「今から申し込んだ場合は何時ごろ振り込まれるか」を確認しましょう。
24時間受付と24時間振込は同じではない
申し込みフォームを24時間利用できても、振込処理まで24時間対応しているとは限りません。
夜間や土日祝日に利用する場合は、営業時間と振込時間を分けて確認してください。
避けたいバンドルカード現金化業者の特徴
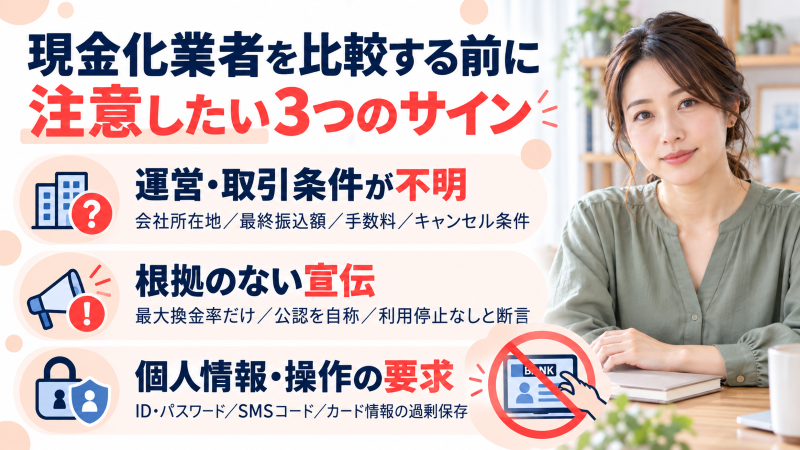
現金化業者を比較する際は、高換金率かどうかだけでなく、申し込み前の説明や個人情報の取り扱いも確認しましょう。
- 運営会社や所在地が分からない
- 最大換金率しか説明しない
- 最終振込額を決済前に教えない
- 後から高額な手数料を差し引く
- 「バンドルカード公式」「公認業者」など根拠不明の表示がある
- 「絶対に利用停止されない」と断言する
- ユーザーIDやパスワードを要求する
- SMS認証コードを聞き出そうとする
- カード番号やセキュリティコードを必要以上に保存しようとする
- 業者へアカウント操作を任せるよう求める
- キャンセル条件を説明しない
バンドルカードでは、ユーザーIDやパスワードなどのアカウント情報を第三者へ知らせないよう案内しています。
現金化に必要だと言われても、アカウントそのものを業者へ渡すような取引は避けましょう。
換金率が高くても、ログイン情報や認証情報まで要求する業者を安易に利用しないことが重要です。
バンドルカード現金化で考えておきたいリスク
バンドルカードを現金化する場合は、受取額だけでなく、サービス利用上の制約や後日の負担も理解しておく必要があります。
チャージした残高は公式には現金化できない
バンドルカード公式は、残高の現金化に対応していないと案内しています。
ATM出金や通常の払い戻しもできないため、銀行口座の預金と同じ感覚で残高を扱うことはできません。
現金化目的の後払い利用には規約上の問題がある
ポチっとチャージに関する後払いサービス規約では、現金化を目的としてサービスを利用する行為が禁止事項として定められています。
そのため、「ポチっとチャージで現金を作れる」ことと、その利用がサービス上認められていることは別です。
受取額より多い金額を後から支払うことになる
現金化では、通常は利用した金額より受け取れる現金が少なくなります。
さらにポチっとチャージならチャージ手数料も加わります。
たとえば3万円を後払いで用意して2万4,000円を受け取った場合でも、翌月末には3万1,170円を支払う必要があります。
繰り返すほど支払いが重くなりやすい
今月の資金不足を補うためにポチっとチャージを現金化し、翌月の支払いで再び資金不足になると、別の後払いサービスを利用する状態につながる場合があります。
現金化を繰り返す前に、今後の支払予定額を合算して確認しましょう。
ポチっとチャージを現金化した後に確認すること
現金が銀行口座へ振り込まれても、ポチっとチャージの取引はそれで終了ではありません。
翌月末までに利用額と手数料を支払う必要があります。
アプリで支払額と期限を確認する
ポチっとチャージを利用した後は、バンドルカードアプリで支払額と支払期限を確認しましょう。
現金化で受け取った金額と、実際に支払う金額は一致しないことがあります。
分割払いを前提に考えない
ポチっとチャージは、申し込み金額を分割して支払う仕組みではありません。
「今月は一部だけ払い、残りを後で払う」という前提で利用すると支払い計画が崩れる可能性があります。
翌月の生活費も含めて判断する
支払日だけを見て「来月なら払える」と考えるのではなく、家賃やクレジットカード、他の後払いサービスなども含めて確認してください。
現金化して得た金額より、翌月に必要な支払いが大きくなる場合は注意が必要です。
バンドルカード現金化業者へ問い合わせるときに確認したいこと
複数の業者を比較する場合は、同じ利用金額を伝えると違いが分かりやすくなります。
問い合わせ時に確認したい項目
- ○円利用した場合の最終振込額
- 別途発生する手数料
- 現在申し込んだ場合の振込予定時間
- 初回と2回目以降で条件が変わるか
- ポチっとチャージでも対応可能か
- 決済前にキャンセルできるか
とくに「換金率は何%ですか?」だけではなく、「最終的に銀行口座へ何円振り込まれますか?」と聞くことが重要です。
バンドルカード残高とポチっとチャージは同じように見えて性質が違う
アプリ上ではどちらもバンドルカード残高として利用できますが、通常チャージとポチっとチャージでは資金の出どころが異なります。
通常チャージは自分のお金を先に残高へ入れる方法です。
一方、ポチっとチャージは先に残高へ反映し、後から利用額と手数料を支払います。
そのため、ポチっとチャージを現金化した場合は「残高を換金した」というより、後払いで作った残高を現金へ変え、後からそれ以上の金額を支払う取引として考えた方が実態を把握しやすくなります。
バンドルカードの残高はチャージ方法によって性質が異なる
バンドルカードのアプリ上では、チャージした金額がまとめて残高として表示されます。
ただし、どの方法でチャージしたかによって、実際の負担や注意点は変わります。
たとえば自分の銀行口座やコンビニなどから事前に入金した残高と、ポチっとチャージで後払いした残高では、同じ1万円でも意味が異なります。
通常チャージは自分のお金を先に入れる
通常チャージは、自分が持っている資金を先にバンドルカード残高へ移す方法です。
この残高を現金化する場合は、すでに自分のお金をチャージしているため、基本的には「残高を別の形に変える」取引になります。
一方で、現金化業者を使えば換金時に差額や手数料が発生する可能性があります。
つまり、1万円をチャージしていても、その1万円をそのまま現金として取り戻せるとは限りません。
ポチっとチャージは後から支払いが発生する
ポチっとチャージは、今ある資金を移すのではなく、先に残高へ反映して後から支払う仕組みです。
そのため、現金化して手元に現金が入っても、翌月にはチャージ額と手数料の支払いが残ります。
同じ「バンドルカード残高」でも、どのチャージ方法で作った残高なのかを確認しておくことが重要です。
リアルカードを発行しても現金を直接引き出せるわけではない
バンドルカードには、アプリ上で利用するバーチャルカードのほか、リアルカードやリアル+などのカードタイプがあります。
そのため、「リアルカードを作ればATMから現金を引き出せるのでは」と考える人もいるかもしれません。
しかし、リアルカードを発行したからといって、バンドルカード残高をATMから引き出せるようになるわけではありません。
カードの利用できる店舗や機能が広がることはありますが、銀行口座のキャッシュカードのような出金機能が追加されるわけではありません。
バーチャルカード・リアルカードの違いと、現金を引き出せるかどうかは別の話です。リアルカードを持っていても、残高をATM出金することはできません。
バンドルカード現金化は利用前に「損失額」を計算する
現金化を検討するとき、換金率だけを見ていると負担が分かりにくくなります。
そこで、利用する前に「最終的に何円減るのか」を計算すると判断しやすくなります。
通常残高ならチャージ額と受取額の差を見る
たとえば3万円の残高を現金化し、最終的に2万5,000円を受け取れるとします。
この場合、差額は5,000円です。
3万円の残高を2万5,000円に変えるために5,000円を失っていることになります。
ポチっとチャージなら手数料も加える
ポチっとチャージを使う場合は、現金化時の差額に加えて、チャージ手数料も考慮する必要があります。
たとえば3万円をポチっとチャージし、2万5,000円を受け取った場合、翌月末に3万1,170円を支払います。
そのため、2万5,000円を得るための実質的な差は6,170円です。
| 項目 | 金額 |
|---|---|
| ポチっとチャージ額 | 30,000円 |
| 現金化後の受取額 | 25,000円 |
| チャージ手数料 | 1,170円 |
| 翌月の支払総額 | 31,170円 |
| 受取額との差 | 6,170円 |
「換金率が何%か」よりも、何円受け取って、何円支払うのかまで計算した方が実際の負担が分かります。
高額利用ほどお得とは限らない
現金化業者のサイトでは、「利用額が大きいほど換金率アップ」といった料金表が掲載されていることがあります。
しかし、換金率が上がるからといって、必要以上に利用額を増やすのはおすすめできません。
必要な現金額から逆算する
たとえば2万円だけ必要なのに、換金率を上げるために5万円を利用すれば、その分だけ後日の支払いも増えます。
ポチっとチャージなら、利用額が増えるほど手数料も高くなります。
「何円まで利用できるか」ではなく、今いくら必要で、翌月いくらなら支払えるかを基準に考えましょう。
上限まで使い切る必要はない
ポチっとチャージの利用可能額が5万円表示されていても、その全額を使う必要はありません。
利用可能額はあくまで上限です。
現金が必要だからと上限まで使うと、翌月末にまとまった支払いが発生します。
他の後払いサービスと併用している場合は合計額を見る
バンドルカードのポチっとチャージだけでなく、ペイディ、メルペイ、クレジットカード、携帯キャリア決済などを同時に使っている人もいるでしょう。
それぞれ別のサービスなので、一つずつ見ると負担が小さく感じることがあります。
しかし、最終的にはすべて同じ家計から支払うことになります。
| サービス | 翌月の支払予定額 |
|---|---|
| バンドルカード | 31,170円 |
| ペイディ | 25,000円 |
| メルペイ | 20,000円 |
| クレジットカード | 50,000円 |
| 合計 | 126,170円 |
「バンドルカードの3万円なら払える」と思っていても、他の支払いを合計すると10万円以上になることもあります。
現金化を追加する前に、翌月の支払予定額をすべて書き出して確認しましょう。
バンドルカードの支払いのために別の後払いを現金化し、その支払いをさらに別サービスで補うと、負担が増え続ける可能性があります。
バンドルカード現金化業者のランキングや口コミを見るときのポイント
現金化業者を探すときに、「おすすめランキング」や利用者の口コミを見る人も多いでしょう。
ただし、ランキング上位だからといって、必ず自分にとって最も条件がよいとは限りません。
換金率や振込時間は、利用額、時期、初回かリピーターかなどによって変わる場合があります。
ランキングの順位だけで判断しない
現金化業者について、公的な「優良店ランキング」が存在するわけではありません。
比較サイトのランキングは、それぞれ独自の基準で作成されています。
1位だから絶対に安全、2位だから換金率が低いという意味ではありません。
口コミの換金率は条件を確認する
「90%で現金化できた」という口コミがあっても、それが手数料を引く前の数字なのか、最終的な受取割合なのか分からない場合があります。
また、投稿された時期と現在で条件が変わっている可能性もあります。
口コミは業者を探す参考にしつつ、申し込み前に自分の条件で最終振込額を確認しましょう。
「絶対バレない」という口コミは信用しすぎない
ポチっとチャージの現金化目的利用には規約上の問題があります。
そのため、口コミで「何度使っても問題なかった」と書かれていても、同じ結果になる保証はありません。
過去に利用できたという個人の経験と、今後も利用停止などの措置を受けないことは別です。
業者へ申し込む前に見積もりを取る
現金化業者を利用する場合、カード決済や商品購入を行う前に条件を確認することが重要です。
申し込みフォームを送ったからといって、すぐに決済を進める必要はありません。
最終振込額を文章で確認する
可能であれば、電話だけではなくメールやチャットなど、後から確認できる形で金額を残しておきましょう。
「3万円利用した場合は2万5,800円振込」「追加手数料なし」など、具体的な条件が分かると比較しやすくなります。
見積もりで確認したい内容
- 利用する金額
- 適用される換金率
- 最終振込額
- 追加で差し引かれる費用
- 入金予定時間
- 決済前のキャンセル可否
広告と見積もりが違う場合は理由を確認する
公式サイトでは90%と表示されていたのに、実際の見積もりでは80%程度になることも考えられます。
その場合は、利用額や手数料など、どの条件によって差が生じているのか確認しましょう。
納得できない場合は、その場で決済を進める必要はありません。
バンドルカード現金化でトラブルが起きた場合

現金化業者を利用した後に、「約束された金額が振り込まれない」「後から追加料金を求められた」といったトラブルが起きることも考えられます。
その場合は、業者とのやり取りを削除せず保存してください。
- 業者の公式サイト
- 会社名や連絡先
- 申し込み日時
- 提示された換金率
- 最終振込額の説明
- メールやLINEなどのやり取り
- カード決済の履歴
- 銀行口座への振込記録
カード情報を渡してしまった場合は利用履歴を確認する
カード番号やセキュリティコード、アカウント情報などを業者へ伝えた場合は、身に覚えのない利用が発生していないか確認しましょう。
とくにパスワードやSMS認証コードまで伝えてしまった場合は、不正ログインなど別の問題につながる可能性があります。
説明と違う請求があれば放置しない
現金化業者から事前説明のない料金を請求された場合や、入金されない状態が続く場合は、そのまま追加の支払いを続けるのではなく、まず契約内容ややり取りを確認しましょう。
業者からさらに別の決済や送金を求められた場合にも注意が必要です。
バンドルカード現金化に関するよくある質問
- できません。 バンドルカードにはキャッシング機能がなく、チャージした残高をATMから現金として引き出すことはできません。
- 原則としてできません。 一度チャージした残高について、通常の払い戻しや現金化には対応していません。
- 直接出金することはできません。 ポチっとチャージで増えた残高も、バンドルカードの決済残高として利用する仕組みです。
- 1回3,000円から利用でき、システム上の上限は最大5万円です。 ただし、実際の上限額は利用者ごとに異なります。
- 申し込んだ月の翌月末までです。 チャージ額だけでなく、利用金額に応じた手数料も合わせて支払います。
- 申し込み金額を分割して支払うことはできません。 翌月末までにチャージ額と手数料を支払う必要があります。
- 利用する業者、利用金額、方法などによって異なるため一律ではありません。 最大換金率ではなく、手数料を差し引いた後の最終振込額を確認しましょう。
- 即日対応を案内している現金化業者はありますが、本人確認や申し込み時間などによって振込時間は変わります。 急いでいる場合は、現在申し込んだ場合の入金予定を確認してください。
- 必要です。 現金化したかどうかにかかわらず、ポチっとチャージで申し込んだ金額と手数料を翌月末までに支払います。
- 取引に必要な範囲を超えて、ユーザーID、パスワード、認証コードなどを第三者へ渡すことは避けてください。 アカウントそのものを業者へ操作させる方法にも注意しましょう。
- 通常の立替精算として同額を受け取るケースは考えられますが、相手の買い物予定が必要です。 誰でもいつでも利用できる「換金率100%の現金化方法」として考えるものではありません。
バンドルカード残高をATMから引き出せますか?
バンドルカード残高を銀行口座へ戻せますか?
ポチっとチャージした残高も現金として出金できますか?
ポチっとチャージはいくらまで使えますか?
ポチっとチャージの支払期限はいつですか?
ポチっとチャージは分割で支払えますか?
バンドルカード現金化の換金率は何%ですか?
バンドルカードを即日現金化できますか?
ポチっとチャージを現金化しても支払いは必要ですか?
現金化業者へカード情報を伝えても大丈夫ですか?
友人の買い物を立て替えれば100%現金化できますか?
バンドルカード現金化は受取額と後日の支払いをセットで考える
バンドルカードはVisaプリペイドカードのため、チャージした残高をATMから引き出したり、銀行口座へ直接出金したりすることはできません。
そのため、残高を現金に変えたい場合は、現金化業者や商品売却など別の取引を介することになります。
現金化業者を比較する場合は、最大換金率だけではなく、最終振込額・追加手数料・入金時間・運営情報・キャンセル条件まで確認しましょう。
特にポチっとチャージを利用する場合は、現金化業者側で差し引かれる金額だけでなく、翌月末に支払うチャージ額と手数料も含めて考える必要があります。
たとえば3万円をポチっとチャージして2万4,000円を受け取った場合、翌月に3万1,170円を支払うなら、実際の差は7,170円です。
また、ポチっとチャージの後払いサービスでは、現金化目的での利用が禁止事項として定められています。
目先の換金率だけでなく、「今いくら受け取れるか」と「翌月いくら支払うか」をセットで確認したうえで判断することが重要です。
 カイトリング
 買取無双
 Rabbit Phone