
auのキャリア決済である「au PAY(auかんたん決済)」を使って、すぐに現金を用意できないかと考える人もいるでしょう。
au PAY(auかんたん決済)は、スマートフォンやネット上で購入した商品・サービス代金を、月々の通信料金などとまとめて支払えるキャリア決済サービスです。
一方で、au PAY(auかんたん決済)は現金化を目的として利用することが規約上禁止されています。
公式規約では、このサービスは商品やサービスの代金を支払うためのものであり、現金化を目的として使用してはならないと明記されています。
また、換金を目的とした商品取引の疑いがある場合には、決済を認めない、取引を取り消す、利用を制限するといった対応が行われる可能性があります。
そのため、単に「いくら現金になるか」だけでなく、現金化した後に通信料金としていくら支払うことになるのか、au側の利用制限リスクがあることまで確認しておく必要があります。
この記事では、au PAY(auかんたん決済)現金化の仕組み、au PAY残高へチャージする方法、現金化業者を比較するときのポイント、実際の負担額、規約上のリスクや支払い時の注意点まで詳しく解説します。
-
 エニタイム
 詳細を見る換金率80%以上保証最短3分年中無休 24時間完全対応
初回3%UP! 2回目3万キャッシュバック!!
-
 ナンバーワンキャッシュ
 詳細を見る初回88% 2回目87%以上最短10分9:00~20:00
初回~2回目以降も高額買取!
-
 カイトリッチ
 詳細を見る最大98.6%最短10分8:00 ~ 18:00(定休日:日祝)
現金プレゼントキャンペーン開催中!
auキャリア決済現金化とは?
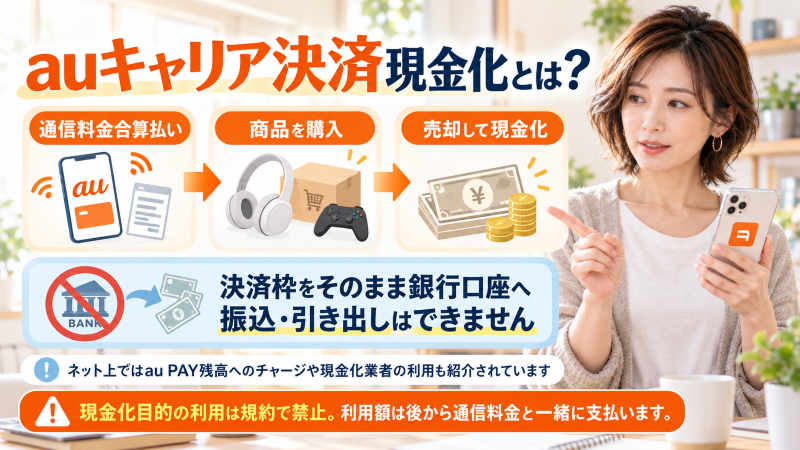
auキャリア決済現金化とは、一般的にはau PAY(auかんたん決済)の通信料金合算支払いを利用して商品などを購入し、その後売却するなどして現金を得る方法を指します。
au PAY(auかんたん決済)には、利用可能額をそのまま銀行口座へ振り込む機能はありません。
つまり、キャリア決済枠が5万円残っていたとしても、その5万円をそのままATMや銀行口座から引き出すことはできません。
そのため、ネット上では次のような方法が紹介されています。
- au PAY残高へチャージして決済に使う
- 商品を購入して買取店へ売却する
- auキャリア決済対応を掲げる現金化業者を利用する
ただし、どの方法であっても、現金化を目的としてau PAY(auかんたん決済)を利用すること自体が規約上禁止されています。
利用した金額は、後から通信料金などとあわせて支払う必要があります。
au PAY(auかんたん決済)からau PAY残高へチャージできる
au PAY(auかんたん決済)の通信料金合算支払いは、au PAY残高へのチャージにも利用できます。
au PAYアプリから「チャージ」を選び、「通信料金合算」を選択して手続きする方法です。
チャージした金額は、後日auやUQ mobileなどの通信料金とあわせて請求されます。
チャージしても現金になるわけではない
通信料金合算支払いからau PAY残高へチャージしただけでは、銀行口座へ現金が振り込まれるわけではありません。
あくまでau PAY残高として、コード決済や対応サービスの支払いなどに利用できる状態になります。
そこから現金化しようとする場合は、別の商品購入や売却などの取引が必要になります。
利用可能額とチャージ可能額は同じとは限らない
au PAY(auかんたん決済)には、サービス全体の利用上限額とは別に、au PAY残高へチャージできる上限額があります。
そのため、アプリなどに表示されるau PAY(auかんたん決済)の利用可能額が5万円あっても、その5万円すべてをau PAY残高へチャージできるとは限りません。
au PAYアプリでは、通信料金合算支払いによる「au PAYへのチャージ可能額」を確認できます。
au PAY(auかんたん決済)の利用上限額は人によって異なる
au PAY(auかんたん決済)の利用上限額は、すべての利用者に同じ金額が設定されているわけではありません。
規約上、年齢、通信サービスの利用状況、au PAY(auかんたん決済)の利用状況、端末の利用状況、割賦契約情報、支払い状況などを考慮して決定されます。
また、利用上限額は後から変更される場合があります。
利用可能額いっぱいまで必ず使えるわけではない
設定されている利用上限額は、「この金額なら必ずすべての決済が承認される」という保証額ではありません。
商品やサービス、利用状況などによっては決済できない場合があります。
現金化業者から「この金額なら必ず決済できます」と案内されたとしても、最終的に利用できるかどうかを業者が保証することはできません。
自分で上限を低く設定することもできる
au PAY(auかんたん決済)では、KDDI側が設定した上限の範囲内で、自分自身でさらに低い利用上限額を設定できます。
使い過ぎが心配な場合は、必要以上に高い上限額を設定しない方法もあります。
au PAY残高への通信料金合算チャージは手数料にも注意
au PAY(auかんたん決済)の通信料金合算支払いからau PAY残高へチャージする場合、現在はチャージ回数によって手数料が発生します。
2025年10月2日以降は、毎月1回目のチャージは手数料無料ですが、2回目以降はチャージ額の2.5%が手数料として通信料金に合算されます。
| チャージ回数 | 手数料 |
|---|---|
| 毎月1回目 | 無料 |
| 毎月2回目以降 | チャージ額の2.5% |
たとえば同じ月の2回目以降に4万円をチャージした場合、手数料は1,000円です。
4万円を使える状態になっても、後日の通信料金には4万1,000円が加算される計算になります。
現金化するとさらに目減りする
ここから商品売却や現金化業者を利用すると、さらに換金率による差額が発生する可能性があります。
そのため、通信料金合算チャージを使った現金化では、現金化業者側の換金率だけを見るのではなく、チャージ手数料も含めて計算する必要があります。
auキャリア決済を現金化する方法として紹介されるもの
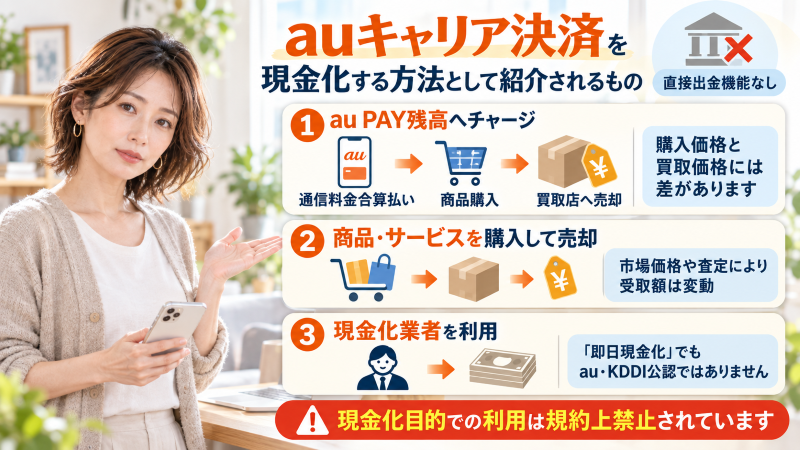
au PAY(auかんたん決済)の利用可能額を直接銀行口座へ出金する機能はないため、ネット上では商品購入を介した方法などが紹介されています。
au PAY残高へチャージして商品を購入する
通信料金合算支払いからau PAY残高へチャージし、その残高を使って商品を購入する方法です。
その商品を買取店などへ売却すれば現金を受け取ること自体はできます。
ただし、購入価格と買取価格には差があるため、利用額をそのまま現金として受け取れるとは限りません。
また、現金化目的でのau PAY(auかんたん決済)利用は規約上禁止されています。
対応する商品やサービスを購入して売却する
au PAY(auかんたん決済)に対応しているオンラインサービスなどで商品を購入し、その後売却する方法が紹介されることもあります。
ただし、換金しやすい商品だからといって、購入価格と同額で売れるわけではありません。
市場価格の変動や買取店の査定によって、受取額は大きく変わります。
現金化業者を利用する
ネット上には、「auかんたん決済対応」「auキャリア決済即日現金化」などと案内する業者もあります。
利用者が指定された方法で決済し、その後一定額を銀行口座へ振り込んでもらう形などがあります。
ただし、その業者がKDDIやauから公認されているという意味ではありません。
auキャリア決済現金化業者を比較するときのポイント
それでもau PAY(auかんたん決済)対応の現金化業者を比較する場合は、広告上の換金率だけで判断しないようにしましょう。
| 比較項目 | 確認すること |
|---|---|
| 対応決済 | au PAY(auかんたん決済)に現在対応しているか |
| 換金率 | 自分の利用額で適用される割合 |
| 最終振込額 | 手数料を引いた後に何円入るか |
| 追加費用 | 振込手数料やその他の費用がないか |
| 入金時間 | 現在申し込んだ場合の振込予定 |
| 運営情報 | 会社名・所在地・問い合わせ先 |
| キャンセル | 決済前に取りやめられるか |
最大換金率ではなく最終振込額を見る
「最大95%」などの数字が表示されていても、自分の利用額にその換金率が適用されるとは限りません。
また、そこから別途手数料が差し引かれる場合もあります。
問い合わせるときは、「5万円利用した場合、最終的に銀行口座へ何円振り込まれますか?」という形で確認すると比較しやすくなります。
auキャリア決済現金化は実際の負担額まで計算する
キャリア決済現金化では、今受け取れる現金だけを見ると負担が分かりにくくなります。
通信料金合算支払いとして後から請求される金額まで含めて考えましょう。
4万円利用して3万2,000円受け取る場合
たとえば、4万円分を利用して3万2,000円を受け取ったとします。
単純な換金率は80%です。
しかし、その月の2回目以降の通信料金合算チャージであれば、2.5%のチャージ手数料も発生します。
| 項目 | 金額 |
|---|---|
| 通信料金合算チャージ | 40,000円 |
| 受け取った現金 | 32,000円 |
| チャージ手数料 | 1,000円 |
| 後日の負担 | 41,000円 |
| 受取額との差 | 9,000円 |
つまり、「4万円を80%で現金化した」というより、3万2,000円を先に受け取り、後から4万1,000円を支払うと考えた方が実際の負担を把握しやすくなります。
利用前に確認したい数字
- au PAY(auかんたん決済)で利用する金額
- au PAY残高チャージ手数料
- 現金として受け取れる金額
- 現金化業者側の手数料
- 通信料金と一緒に支払う総額
即日現金化を希望するときに確認すること
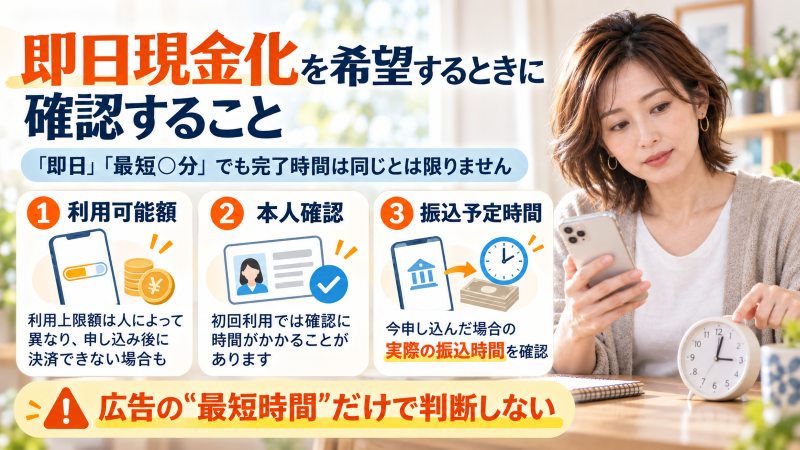
auキャリア決済の現金化を検索する人の中には、その日のうちに現金が必要な人もいるでしょう。
現金化業者のサイトでは「即日」「最短○分」と表示されている場合がありますが、すべての申し込みが同じ時間で完了するとは限りません。
決済できるかどうかは利用状況によって異なる
au PAY(auかんたん決済)の利用上限額は利用者ごとに異なり、支払い状況やサービスの利用状況などによって変更される場合があります。
そのため、現金化業者へ申し込んだ後に決済できない可能性もあります。
本人確認に時間がかかる場合もある
初回利用の現金化業者では、本人確認が必要になることがあります。
即日を希望するなら、「最短○分」という広告だけを見るのではなく、現在申し込んだ場合の実際の振込予定時間を確認しましょう。
auキャリア決済現金化で知っておきたいリスク
au PAY(auかんたん決済)の現金化では、換金率による目減り以外にも重要なリスクがあります。
現金化目的の利用は明確に規約で禁止されている
au PAY(auかんたん決済)会員規約では、このサービスは商品・サービス等の代金を支払うためのものであり、現金化を目的として利用してはならないと明記されています。
現金化業者を使う場合だけでなく、自分で商品を購入して売却する場合でも、利用目的が現金化であれば規約上の問題があります。
換金目的の取引が疑われるだけでも決済を拒否される場合がある
規約では、換金目的の商品取引の疑いがある場合など、利用状況が不適当と判断された場合に、KDDI側が債権の譲受けや立替払いなどを行わない場合があるとされています。
その結果、決済が成立しなかったり、商品取引の申し込みが撤回された扱いになったりする可能性があります。
そのため、「一度だけなら必ず使える」「○万円以下なら問題ない」と第三者が保証することはできません。
au PAY(auかんたん決済)の利用を制限される可能性がある
支払い遅れや不正利用など一定の事情がある場合、au PAY(auかんたん決済)の利用が一時停止・禁止されることがあります。
現金化目的の利用についても、規約上「不適当な利用」と判断されれば、その後の決済に影響する可能性があります。
「現金化したら携帯回線まで必ず強制解約」は言い過ぎ
ネット上では「キャリア決済を現金化するとau回線まで即解約される」と説明されることがあります。
しかし、現金化を行ったことだけを理由として、必ず携帯電話回線そのものまで強制解約されると一律に断定することはできません。
まず考えるべきなのは、au PAY(auかんたん決済)の利用制限や決済拒否などのリスクです。
現金化した分の請求はなくならない
商品を売却したり現金化業者から振込を受けたりしても、au PAY(auかんたん決済)で利用した代金の支払いは残ります。
通信料金合算支払いを利用した場合は、後から携帯電話料金などと一緒に請求されます。
支払いを延滞すると通信サービスにも影響する可能性がある
現金化そのものと、通信料金の未払いは分けて考える必要があります。
現金化後にau PAY(auかんたん決済)の利用代金を含む通信料金を支払えなくなれば、料金未払いによる利用停止などの問題につながる可能性があります。
KDDI料金の未払いなどによってau PAY(auかんたん決済)の利用制限がかかる場合があることも公式に案内されています。
現金化だけで信用情報が必ずブラックになるわけではない
auキャリア決済を現金化したことだけを理由に、必ず信用情報へ事故情報が登録されると断定することはできません。
いわゆる「現金化=即ブラックリスト」と考えるのは正確ではありません。
ただし、現金化後に携帯端末の分割払い、クレジットカード、その他の信用取引で支払い延滞などが発生した場合は、信用情報へ影響する可能性があります。
現金化後は翌月の通信料金まで確認する
キャリア決済現金化では、銀行口座へ振込を受けた時点で取引が終わったように感じやすいですが、利用者側には後日の支払いが残っています。
携帯料金と合算した総額を見る
たとえば普段の通信料金が1万円で、au PAY(auかんたん決済)を4万円利用した場合、翌月は約5万円以上の請求になる可能性があります。
さらにチャージ手数料や端末の分割代金などがあれば、その分も加わります。
キャリア決済枠いっぱいまで使わない
利用可能額が5万円表示されているからといって、5万円全額を使う必要はありません。
利用可能額は「無理なく支払える金額」を保証するものではないため、翌月の収入と支払予定を確認しましょう。
他の後払いサービスも合計する
PayPay、ペイディ、メルペイ、atone、バンドルカード、クレジットカードなどを同時に利用している場合は、auだけを見るのではなく翌月に支払う金額をすべて合計してください。
| 支払い | 翌月予定額 |
|---|---|
| au通信料金 | 10,000円 |
| au PAY(auかんたん決済) | 40,000円 |
| クレジットカード | 45,000円 |
| その他の後払い | 30,000円 |
| 合計 | 125,000円 |
キャリア決済単体では4万円でも、他の支払いを合わせると10万円を超えることがあります。
支払いのために別の現金化を繰り返すと、換金時の目減りや手数料が積み重なり、負担が大きくなります。
現金化業者へ問い合わせる前に確認したいこと
auキャリア決済対応を掲げる業者へ問い合わせる場合は、条件を比較できるように同じ利用額を伝えましょう。
確認したい項目
- au PAY(auかんたん決済)に現在対応しているか
- 3万円・5万円など具体的な利用額での最終振込額
- 換金率以外の追加手数料
- 今申し込んだ場合の振込予定時間
- 決済前のキャンセル可否
- 利用者のau IDや暗証番号を要求しないか
au ID・暗証番号・認証コードを業者へ渡さない
au PAY(auかんたん決済)の利用にはau IDや暗証番号などの認証情報が関係します。
現金化業者からログイン情報や暗証番号、SMS認証コードなどを要求された場合は注意してください。
KDDIの重要事項説明でも、暗証番号は契約者本人以外に知られないよう厳重に管理するよう案内されています。
auキャリア決済現金化でトラブルが起きた場合
現金化業者を利用して、案内された金額が振り込まれない、決済後に追加費用を請求されたなどの問題が起きた場合は、業者とのやり取りを削除しないようにしましょう。
- 業者名・サイトURL
- 申し込み日時
- au PAY(auかんたん決済)で利用した金額
- 提示された換金率
- 案内された最終振込額
- 追加料金の説明
- メール・LINE・チャットの履歴
- 実際の銀行振込記録
また、au IDや暗証番号などを伝えてしまった場合は、身に覚えのない決済がないか利用履歴を確認することも重要です。
au PAY残高へチャージした後は「何に使えるか」も確認する
au PAY(auかんたん決済)の通信料金合算支払いからau PAY残高へチャージした場合、その残高はau PAY加盟店などでの支払いに利用できます。
しかし、チャージした残高をそのまま銀行口座へ戻せるわけではありません。
そのため、「現金に変えたい」という目的だけでチャージすると、思ったように使えず、結果的に商品購入や売却など別の取引が必要になる場合があります。
チャージ前に利用予定を確認する
近いうちに日用品や食費、ネットショッピングなどでau PAYを使う予定があるなら、無理に現金化せず通常の支払いへ充てる方が残高を目減りさせずに済みます。
たとえば3万円分を現金化して2万4,000円しか受け取れない場合、6,000円分が実質的な損失です。
一方、3万円分を通常の買い物にそのまま使えれば、額面に近い形で残高を消化できます。
通信料金合算支払いは「あとから請求されるお金」だと考える
au PAY(auかんたん決済)を使うと、決済時点では銀行口座から直接お金が減らないため、支払負担を感じにくいことがあります。
しかし、実際には翌月以降の通信料金とあわせて請求される後払いです。
現金化した場合でも、この請求義務は変わりません。
通信料金と現金化利用額を分けて考えない
毎月のスマートフォン料金が8,000円で、au PAY(auかんたん決済)を4万円利用した場合、翌月は少なくとも4万8,000円程度の支払いを考える必要があります。
さらに端末代金、オプション料金、チャージ手数料などが加われば、請求額はそれ以上になります。
- 通常の通信料金
- 端末の分割代金
- au PAY(auかんたん決済)の利用額
- 通信料金合算チャージの手数料
- その他のオプション料金
2回目以降のチャージは手数料込みで考える
通信料金合算支払いからau PAY残高へチャージする場合、その月の2回目以降は2.5%の手数料が発生します。
このため、同じ合計額をチャージする場合でも、チャージ回数によって負担が変わります。
たとえば月内に2万円を1回、さらに2万円をもう1回チャージした場合、2回目の2万円には500円の手数料がかかります。
現金化業者側の換金率だけを見ていると、このチャージ手数料を見落としやすいため注意しましょう。
少額を何度もチャージすると負担が増える
「必要になったら少しずつチャージする」という使い方は便利ですが、2回目以降の手数料を考えると、結果的に負担が増える可能性があります。
現金化目的で何度もチャージを繰り返すと、換金時の目減りとチャージ手数料が二重に発生します。
auキャリア決済の現金化でランキングだけを信用しない
「auキャリア決済現金化おすすめランキング」「高換金率業者○選」などの比較サイトもあります。
候補を探す参考にはなりますが、掲載順位だけで利用先を決めないようにしましょう。
ランキング上位だからといって、KDDIやauから認定されているわけではありません。
広告上の換金率と実際の条件は別
「最大95%」「初回90%以上」などと書かれていても、自分の利用額や時間帯、決済方法によって実際の条件が変わる場合があります。
同じ5万円の利用でも、最終振込額が4万円の業者と4万3,000円の業者では実質的な負担が大きく異なります。
比較するときは、最大値よりも自分の条件での最終振込額を優先して確認しましょう。
現金化業者に決済を急かされた場合は注意する
現金化業者へ問い合わせた際に、「今すぐ決済しないと換金率が下がる」「キャンペーンがあと数分で終わる」などと急かされることも考えられます。
しかし、最終振込額や手数料が分からない状態で決済を進めるのは避けた方がよいでしょう。
決済前に条件を文章で残す
電話だけで条件を説明された場合でも、可能ならメールやチャットで次の内容を確認しておきましょう。
- 利用する金額
- 適用される換金率
- 最終振込額
- 追加手数料の有無
- 振込予定時間
- キャンセルできるタイミング
事前説明と振込額が違った場合にも、記録が残っていれば条件を確認しやすくなります。
au PAY(auかんたん決済)が使えなくなった場合の影響も考える
au PAY(auかんたん決済)は、ネットショッピングやデジタルコンテンツなど日常的な支払いに使っている人も多いサービスです。
規約上不適切な利用と判断されて利用を制限されると、現金化に使えなくなるだけでなく、普段の決済にも影響する可能性があります。
そのため、「現金化できるかどうか」だけでなく、今後もキャリア決済を利用する予定があるかという点も考慮する必要があります。
現金化せずに支出をau PAYへ寄せる方法もある
どうしても手元の現金を残したい場合、au PAY(auかんたん決済)を現金に変えるのではなく、普段現金で払っている支出をau PAYへ切り替える方法もあります。
たとえば日用品や食費など、もともと購入する予定の商品をau PAYで支払えば、その分だけ銀行口座の現金を使わずに済みます。
現金化業者を利用した場合のような換金率による目減りを避けやすい点がメリットです。
「現金そのもの」が必要なのか確認する
家賃や振込など現金・銀行残高が必要な支払いなのか、それとも日々の買い物に使うお金が不足しているのかで対処方法は変わります。
買い物代が不足しているだけなら、キャリア決済を通常の決済として使うだけで解決する場合もあります。
現金化による目減りや規約上のリスクを負う前に、自分が本当に必要としているのが「現金」なのか「支払い手段」なのかを整理してみましょう。
auキャリア決済現金化のよくある質問
au PAY(auかんたん決済)の利用可能額を直接銀行口座へ出金できますか?
できません。
au PAY(auかんたん決済)は商品やサービスの代金を支払うためのキャリア決済サービスであり、利用可能額そのものを銀行口座へ出金する機能はありません。
現金化目的で利用することも規約上禁止されています。
au PAY(auかんたん決済)からau PAY残高へチャージできますか?
通信料金合算支払いを利用してau PAY残高へチャージできます。
ただし、利用者ごとにチャージ可能額が設定されており、au PAY(auかんたん決済)の利用可能額と同額を必ずチャージできるとは限りません。
au PAY残高への通信料金合算チャージには手数料がかかりますか?
2025年10月2日以降、毎月1回目は無料ですが、同月2回目以降のチャージにはチャージ額の2.5%の手数料がかかります。
手数料は通信料金とあわせて請求されるため、現金化する場合は換金時の差額だけでなく、この手数料も含めて計算しましょう。
auキャリア決済現金化は規約違反ですか?
au PAY(auかんたん決済)会員規約では、現金化を目的としてサービスを利用することが明確に禁止されています。
また、換金目的の商品取引の疑いがある場合などには、決済が認められなかったり、利用に制限がかかったりする可能性があります。
現金化すると必ずauの携帯回線が強制解約されますか?
現金化を行っただけで、必ず携帯電話回線まで強制解約されるとは一律に言えません。
一方で、au PAY(auかんたん決済)の現金化目的利用は禁止されており、決済拒否や利用制限などの対象になる可能性があります。
また、その後に通信料金の未払いが発生すれば、料金未払いによる別の利用停止リスクがあります。
auキャリア決済を現金化すると信用情報がブラックになりますか?
現金化したことだけで必ず信用情報に事故情報が登録されるとは限りません。
ただし、端末の分割払い、クレジットカード、その他の信用取引について支払い延滞などが生じた場合は、信用情報へ影響する可能性があります。
auキャリア決済を現金化せずに使う方法はありますか?
au PAY(auかんたん決済)は、対応しているオンラインサービスの支払いやau PAY残高へのチャージなどに利用できます。
近いうちに日用品や食費などの支払い予定があるなら、無理に換金して目減りさせるより、通常の決済に使って手元の現金を残す方法も検討できます。
auキャリア決済現金化は換金率より後日の支払いまで確認する
au PAY(auかんたん決済)は、通信料金などとあわせて商品やサービス代金を支払えるキャリア決済です。
利用可能額をそのまま銀行口座やATMから引き出すことはできません。
通信料金合算支払いからau PAY残高へチャージすることはできますが、2025年10月2日以降は毎月2回目以降のチャージに2.5%の手数料が発生します。
また、au PAY(auかんたん決済)の利用上限額やau PAY残高へのチャージ可能額は、契約状況や支払い状況などによって異なります。
現金化業者を比較する場合は、広告上の最大換金率ではなく、最終振込額・追加手数料・チャージ手数料・振込時間・運営情報まで確認する必要があります。
さらに重要なのが、au PAY(auかんたん決済)では現金化を目的とした利用が規約上禁止されていることです。
換金目的の商品取引が疑われる場合、決済が認められなかったり、取引が成立しなかったり、サービス利用に制限がかかったりする可能性があります。
一方で、「現金化したら必ず携帯回線が強制解約される」「必ず信用情報がブラックになる」とまで一律に断定するのも正確ではありません。
今いくら現金を受け取れるかだけでなく、翌月の通信料金としていくら支払うのか、チャージや換金でいくら目減りするのかまで確認したうえで判断することが重要です。
 カイトリング