
ソフトバンクまとめて支払いを使って、「今ある利用可能額を現金に変えられないか」「PayPayへチャージして現金化できないか」と考える人もいるでしょう。
ソフトバンクまとめて支払いは、ネットショッピングやデジタルコンテンツなどの代金を、毎月の携帯電話料金とまとめて支払えるキャリア決済サービスです。
満20歳以上の場合は最大10万円/月まで利用できる仕組みですが、実際の利用可能額は契約内容や利用状況などによって個別に設定されます。
また、ソフトバンクまとめて支払いの利用可能額をそのまま銀行口座へ出金することはできません。
現金化する場合は、PayPayやソフトバンクカードなどへチャージしたうえで商品購入を介したり、外部の現金化業者を利用したりする形になります。
ただし、PayPayへチャージした残高は出金できないPayPayマネーライトとなるため、「PayPayへチャージすればそのまま銀行へ引き出せる」という仕組みではありません。
この記事では、ソフトバンクまとめて支払い現金化の仕組み、PayPay・ソフトバンクカードへのチャージ、利用可能額、手数料、現金化業者を比較するときのポイント、利用後の請求負担まで詳しく解説します。
この記事でわかること
-
 エニタイム
 詳細を見る換金率80%以上保証最短3分年中無休 24時間完全対応
初回3%UP! 2回目3万キャッシュバック!!
-
 ナンバーワンキャッシュ
 詳細を見る初回88% 2回目87%以上最短10分9:00~20:00
初回~2回目以降も高額買取!
-
 カイトリッチ
 詳細を見る最大98.6%最短10分8:00 ~ 18:00(定休日:日祝)
現金プレゼントキャンペーン開催中!
ソフトバンクまとめて支払い現金化とは?
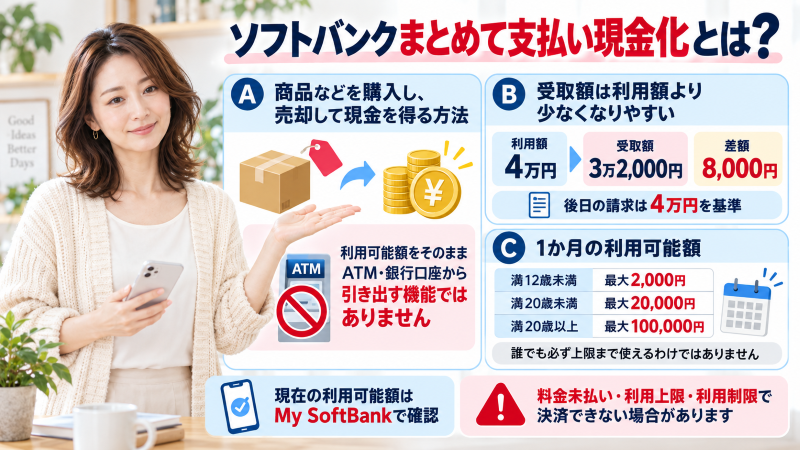
ソフトバンクまとめて支払い現金化とは、キャリア決済の利用可能額を使って商品やサービスなどを購入し、それを売却するなどして現金を得る方法を指します。
ソフトバンクまとめて支払いは、本来デジタルコンテンツやネットショッピングなどの代金を携帯電話料金とまとめて支払うためのサービスです。
カードローンのように、利用可能額をそのまま銀行口座へ振り込む機能ではありません。
そのため、5万円の利用可能額があっても、5万円をそのままATMや銀行口座から引き出すことはできません。
現金化すると利用額より受取額が少なくなりやすい
商品を購入して売却する場合は、購入価格と買取価格に差が生じます。
また、現金化業者を利用する場合も、換金率や各種費用によって実際の振込額が利用額より少なくなることがあります。
ソフトバンクまとめて支払いを4万円利用して、現金として3万2,000円を受け取った場合、8,000円分が目減りしています。後日支払うキャリア決済利用代金は、受け取った3万2,000円ではなく、利用した4万円を基準に請求されます。
ソフトバンクまとめて支払いの利用可能額
ソフトバンクまとめて支払いには、1か月ごとの利用可能額が設定されています。
| 使用者年齢 | 利用可能額 |
|---|---|
| 満12歳未満 | 最大2,000円/月 |
| 満20歳未満 | 最大20,000円/月 |
| 満20歳以上 | 最大100,000円/月 |
満20歳以上なら最大10万円まで設定される可能性がありますが、誰でも必ず10万円利用できるわけではありません。
ソフトバンクは、契約内容や利用状況などに応じて利用可能額を設定しています。
また、利用可能額は予告なく増減する場合があります。
利用可能額はMy SoftBankで確認する
現在の利用可能額は、My SoftBankなどから確認できます。
ネット上の「ソフトバンクなら10万円使える」という情報だけで判断せず、自分の回線に設定されている利用可能額を確認しましょう。
携帯料金の支払い状況でも利用できなくなる場合がある
携帯電話料金を支払期日までに支払えなかった場合、翌請求月からソフトバンクまとめて支払いを利用できなくなる場合があります。
利用可能額に達した場合や、自分で利用制限を設定している場合なども決済できません。
ソフトバンクまとめて支払いからPayPayへチャージできる
ソフトバンク・ワイモバイル・LINEMOの対象回線では、ソフトバンク・ワイモバイルまとめて支払いを使ってPayPay残高へチャージできます。
チャージした金額は、携帯電話料金などとまとめて後から支払う仕組みです。
チャージされるのはPayPayマネーライト
ここで特に注意したいのが、チャージ後の残高種類です。
ソフトバンク・ワイモバイルまとめて支払いからPayPayへチャージすると、本人確認を済ませていてもPayPayマネーライトになります。
PayPayマネーライトは銀行口座へ出金できません。
つまり、ソフトバンクまとめて支払いからPayPayへチャージしただけで、キャリア決済枠を現金として引き出せるわけではありません。
まとめて支払いからチャージしたPayPay残高はPayPayマネーライトとなり、銀行口座へ払い出せないためです。
本人確認をしてもPayPayマネーへ変わらない
「本人確認をすればPayPayマネーライトを出金できるようになるのでは」と考える人もいるでしょう。
しかし、すでに保有しているPayPayマネーライトは、後から本人確認をしても出金可能なPayPayマネーへ変わりません。
ソフトバンクカード・チャージPASSも利用できる
ソフトバンクでは、まとめて支払いと組み合わせて使えるプリペイドサービスも提供しています。
ソフトバンクカード
ソフトバンクカードは、ソフトバンクまとめて支払いなどからチャージして利用できるプリペイドカードです。
Visa加盟店でのネットショッピングや、Apple Pay・iDなどを利用した店舗での支払いに対応しています。
まとめて支払いからカード残高へチャージした場合、その金額は後日携帯料金などと合わせて支払います。
チャージPASS
チャージPASSは、ソフトバンク・ワイモバイルまとめて支払いのオプションとして提供されている電子プリペイドサービスです。
PayPay残高へのチャージに利用できるほか、VisaのネットショッピングやApple Pay・iDを使った買い物にも利用できます。
2026年には提供範囲も拡大され、従来より幅広い支払いで利用できる仕組みになっています。
ソフトバンクまとめて支払いを現金化する方法として紹介されるもの
まとめて支払いの利用可能額を直接出金できないため、ネット上ではいくつかの方法が紹介されています。
商品を購入して売却する
まとめて支払い、ソフトバンクカード、チャージPASSなどを使って商品を購入し、買取店へ売却する方法です。
商品によって買取価格が異なるため、購入金額がそのまま現金になるわけではありません。
PayPayマネーライトを買い物に使う
まとめて支払いからPayPayへチャージしたPayPayマネーライトは銀行出金できませんが、PayPay加盟店での通常の支払いには利用できます。
現金化するために手数料を払うのではなく、もともと購入予定だった日用品や生活費の支払いに使い、その分銀行口座の現金を残す方法もあります。
現金化業者を利用する
「ソフトバンクまとめて支払い対応」などを掲げる外部の現金化業者を利用する方法もネット上では紹介されています。
業者の案内に沿って決済し、一定額を銀行口座へ振り込んでもらう仕組みなどがあります。
ただし、こうした業者がソフトバンクの公式サービスや公認業者という意味ではありません。
ソフトバンクまとめて支払い現金化業者を比較するときのポイント
現金化業者を比較する場合は、換金率だけでなく、最終振込額や追加料金まで確認する必要があります。
| 確認項目 | 見るポイント |
|---|---|
| 対応状況 | 現在ソフトバンクまとめて支払いに対応しているか |
| 換金率 | 利用予定額に適用される割合 |
| 最終振込額 | すべての費用を引いた後の金額 |
| 追加料金 | 決済・振込・事務などの費用 |
| 入金時間 | 現在申し込んだ場合の振込予定時間 |
| 運営情報 | 会社名・所在地・問い合わせ先 |
最大換金率だけで判断しない
「最大90%」「高換金率」などと表示されていても、自分の利用金額に同じ換金率が適用されるとは限りません。
申し込み前に「今回4万円利用した場合、最終的に銀行口座へ何円振り込まれるか」と具体的な金額で確認しましょう。
換金率は「受取額」と「後日の請求額」で見る
ソフトバンクまとめて支払い現金化では、今受け取る現金と、後から支払う金額を比較することが重要です。
5万円利用して4万円受け取った場合
たとえば、まとめて支払いを5万円利用し、現金として4万円を受け取ったとします。
| 項目 | 金額 |
|---|---|
| まとめて支払い利用額 | 50,000円 |
| 受取額 | 40,000円 |
| 差額 | 10,000円 |
換金率は80%ですが、利用者側から見ると「今4万円を受け取るために、後から5万円を支払う」状態です。
さらにPayPayへのチャージ手数料などが加われば、後日の負担は増えます。
PayPayへ2回以上チャージすると2.5%の手数料がかかる
ソフトバンク・ワイモバイルまとめて支払いを利用してPayPayへチャージする場合、毎月初回のチャージは手数料無料です。
しかし、同じ月の2回目以降はチャージ額の2.5%の手数料が発生します。
チャージ額だけでなく、手数料も携帯電話料金などとまとめて請求されます。
4万円の2回目チャージなら1,000円
たとえば同じ月の2回目に4万円をチャージすると、2.5%なら手数料は1,000円です。
4万円をチャージしても、後日の請求負担は4万1,000円相当となります。
そこからさらに商品売却や現金化業者による目減りが発生すると、実際の負担との差は大きくなります。
PayPayチャージ時に見る数字
- 今月何回目のチャージか
- チャージ額
- 2.5%のチャージ手数料
- 現金化後の受取額
- 携帯料金と合わせた最終請求額
ソフトバンクまとめて支払い現金化で注意したいこと
現金化では、単純な換金率だけでなく、まとめて支払いそのものが利用できなくなるケースや、携帯料金の負担にも注意が必要です。
携帯料金を支払えないとまとめて支払いが利用できなくなる場合がある
ソフトバンクでは、携帯電話料金を期日までに支払えなかった場合、翌請求月からまとめて支払いを利用できなくなる場合があると案内しています。
現金化で受け取ったお金を使い切り、翌月の携帯料金を支払えなくなると、次回のキャリア決済にも影響する可能性があります。
利用可能額は突然変わる場合がある
利用可能額は固定ではありません。
ソフトバンクは、契約内容や利用状況などに応じて利用可能額を設定しており、予告なく増減する場合があります。
「先月5万円使えたから今月も同じ金額を使える」とは限りません。
ギフトコードは購入後の扱いに注意する
ソフトバンクまとめて支払いでは、Apple Gift CardやGoogle Playギフトコードなどを購入できるサービスも提供されています。
ただし、ギフトコードはサービスごとに利用条件や転売に関する制限が設けられている場合があります。
「まとめて支払いで購入できる=換金目的で自由に売却できる」という意味ではないため、購入前に各サービスの利用条件を確認してください。
IDやパスワードを現金化業者へ渡さない
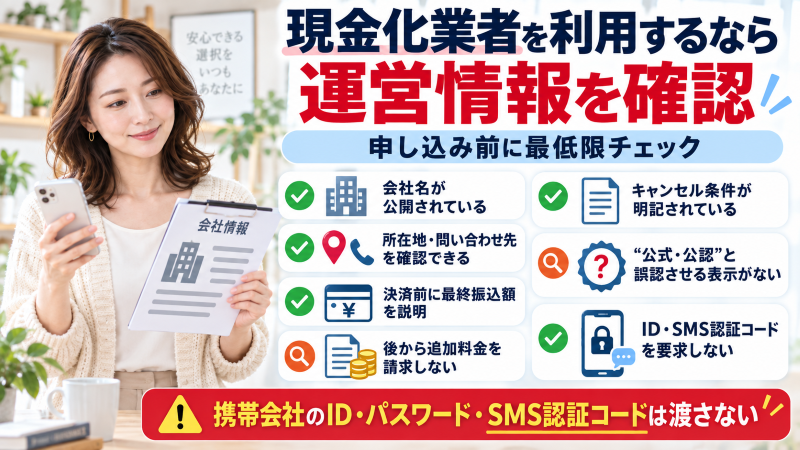
現金化業者から、My SoftBankのID・パスワード、暗証番号、SMS認証コードなどを要求された場合は注意してください。
これらの情報を第三者へ渡すと、現金化とは別の不正利用につながる可能性があります。
現金化後は携帯料金とまとめて請求額を確認する
ソフトバンクまとめて支払いで利用した金額は、後日携帯電話料金などとまとめて支払います。
現金化して商品が手元からなくなっていても、決済した利用代金がなくなるわけではありません。
通常の携帯料金を加えて計算する
毎月の携帯料金が8,000円で、まとめて支払いを5万円利用した場合、それだけでも5万8,000円程度の請求負担になります。
さらに端末の分割代金やPayPayチャージ手数料などがあれば、請求額は増えます。
クレジットカード払いの場合は請求元にも注意する
携帯料金の支払い方法によっては、まとめて支払いからPayPayへチャージした金額が、携帯料金と合算されず、登録しているクレジットカード会社から直接請求される場合があります。
「携帯料金の請求画面だけ見ればよい」とは限らないため、利用している支払い方法も確認しておきましょう。
現金化業者を利用するなら運営情報を確認する
「ソフトバンクまとめて支払い即日現金化」「審査なし」などを掲げる業者もあります。
申し込み前に、最低限次の項目を確認してください。
- 会社名が公開されているか
- 所在地や問い合わせ先が確認できるか
- 決済前に最終振込額を説明しているか
- 後から追加料金を請求されないか
- キャンセル条件が明記されているか
- ソフトバンクの公式・公認業者と誤認させる表示がないか
- IDやSMS認証コードを要求してこないか
PayPayへチャージすることと現金化は同じではない
ソフトバンクまとめて支払いについて調べると、「PayPayへチャージできる=現金化できる」と受け取ってしまうことがあります。
しかし、まとめて支払いからPayPayへチャージすることと、銀行口座へ現金を引き出すことは別です。
まとめて支払いからチャージされる残高はPayPayマネーライトであり、銀行口座への出金には対応していません。
そのため、5万円をPayPayへチャージしても、その5万円をそのまま銀行口座へ移すことはできません。
PayPay残高には種類がある
PayPayでは、残高の種類によって利用できる機能が異なります。
銀行口座へ出金できるのは、所定の条件を満たしたPayPayマネーなどです。
一方、ソフトバンク・ワイモバイルまとめて支払いからチャージされるPayPayマネーライトには出金機能がありません。
「PayPay残高」という表示だけを見ず、どの種類の残高なのか確認することが重要です。
本人確認済みでもチャージ元によって残高種類が変わる
PayPayでは本人確認を済ませているかどうかも残高の扱いに関係しますが、本人確認済みだからといって、すべてのチャージがPayPayマネーになるわけではありません。
ソフトバンク・ワイモバイルまとめて支払いからのチャージは、本人確認済みでもPayPayマネーライトです。
現金化を考える前に、「本人確認済みなら出金できるだろう」と思い込まないようにしましょう。
PayPayマネーライトを送っても出金できる残高にはならない
PayPayマネーライトは、条件を満たす範囲で他のPayPayユーザーへ送ることができます。
しかし、送ったことでPayPayマネーへ変わるわけではありません。
受け取った側でもPayPayマネーライトとして扱われるため、「家族や友人へ送れば、その人の銀行口座から引き出せる」という仕組みではありません。
まとめて支払い由来のPayPayマネーライトを他人へ送り、出金可能な残高へ変えることはできません。
携帯料金をクレジットカード払いにしている場合も請求を確認する
ソフトバンクまとめて支払いの利用代金は、基本的に携帯電話料金などと関連して請求されます。
ただし、実際にどこから引き落とされるかは、自分が設定している携帯料金の支払い方法も関係します。
口座振替なのかクレジットカード払いなのかを確認し、翌月にどの口座・カードへ負担が発生するのか把握しておきましょう。
クレジットカードの利用額も増える場合がある
携帯料金をクレジットカードで支払っている場合、毎月の通信料金とまとめて支払い利用分によってカード請求額も大きくなる可能性があります。
「キャリア決済だからクレジットカードとは無関係」と考えず、カード側の利用可能額や次回請求額も確認してください。
現金化後に確認したい3つの画面
- My SoftBankのまとめて支払い利用履歴
- ソフトバンクの請求予定額
- 携帯料金をカード払いにしている場合はカード会社の利用明細
ソフトバンクカードとチャージPASSは役割を分けて理解する
ソフトバンクカードとチャージPASSは、どちらもソフトバンク関連のプリペイド決済として利用できますが、名称が似ているため混同しやすい部分です。
記事や現金化業者の説明を見るときは、「まとめて支払い」「ソフトバンクカード」「チャージPASS」「PayPay」のどのサービスを利用する話なのか整理しましょう。
ソフトバンクカードはVisaプリペイドとして利用できる
ソフトバンクカードは、事前に残高をチャージしてVisa加盟店などで利用するプリペイドサービスです。
まとめて支払いからチャージした場合は、利用した金額を後から携帯料金などと関連して支払います。
チャージした残高そのものが現金として銀行口座へ振り込まれるわけではありません。
チャージPASSも現金を借りるサービスではない
チャージPASSは、ソフトバンク・ワイモバイルまとめて支払いを利用したプリペイド決済の仕組みです。
PayPayへのチャージやVisa加盟店などでの支払いに利用できますが、カードローンのように現金を借りて銀行口座へ振り込んでもらうサービスではありません。
「使える場所が広がること」と「現金として出金できること」は別です。
ギフトカードを購入できても換金目的で自由に使えるとは限らない
ソフトバンク関連サービスでは、Apple Gift Cardなどのデジタルコードを購入できる場合があります。
そのため、「まとめて支払いでギフトカードを買って売れば簡単に現金化できる」と紹介されることがあります。
しかし、購入できることと、換金目的で転売してよいことは同じではありません。
デジタルコードには、販売元や発行元ごとに利用条件があります。
購入前に販売サービスの利用条件を見る
ギフトカードやデジタルコードは、一度購入するとキャンセルや返金が難しい商品もあります。
「買取業者へ送れば必ず買い取ってもらえる」と考えて先に購入すると、買取を断られた場合にコードだけが残る可能性があります。
現金化業者から指定された商品であっても、購入前に商品内容や利用条件を確認してください。
買取率は常に同じではない
デジタルコードなどの買取価格は、種類や額面、買取業者、需給などによって変わります。
昨日90%だった商品が今日も同じ率で売れるとは限りません。
購入前の想定額と実際の買取額に差が出ると、その分だけ後日の支払い負担が大きくなります。
現金化業者の「ソフトバンク対応」が何を意味するか確認する
現金化サイトには、「ソフトバンクまとめて支払い対応」と掲載されている場合があります。
ただし、業者によって利用する決済方法や商品は異なります。
PayPayへのチャージを利用するのか、プリペイド決済を利用するのか、商品購入を介するのかを事前に確認しましょう。
申し込み前に決済方法を確認する
申し込んでから初めて「この商品を購入してください」と案内される業者もあります。
内容を理解しないまま決済すると、想定していた方法と違ったり、思った以上の金額を使うことになったりする可能性があります。
決済前に、少なくとも次の項目を確認してください。
- 何を購入するのか
- いくら決済するのか
- 最終的に何円振り込まれるのか
- 追加手数料はあるか
- 決済後のキャンセルが可能か
- 振込予定時間はいつか
「利用可能額を全部使う必要がある」と言われても即決しない
業者から「最低5万円から」「残っている枠を全部使った方が得」などと案内されることがあります。
しかし、利用額が増えれば、その分だけ翌月以降の支払いも増えます。
換金率が数%上がるために利用額を大きくすると、実際に負担する金額まで増える可能性があります。
換金率ではなく、必要な現金額と後日の総支払額を基準に判断しましょう。
入金を急かす業者や追加決済を求める業者に注意
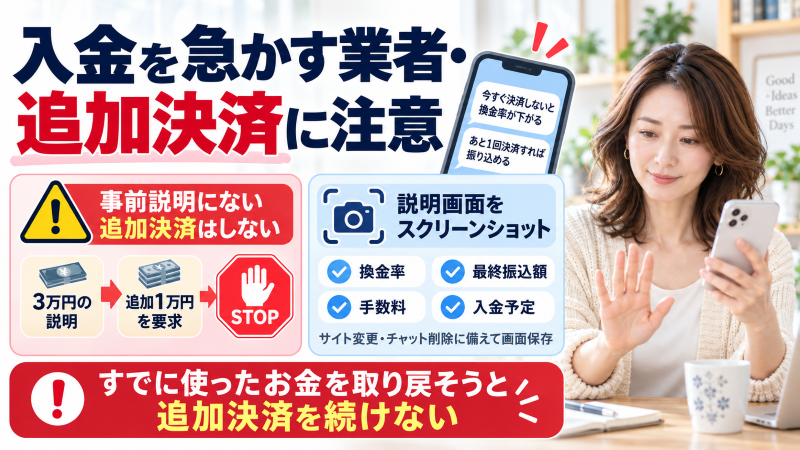
現金化業者との取引では、「今すぐ決済しないとこの換金率は適用できない」「あと1回決済すれば振り込める」などと急かされるケースにも注意が必要です。
事前説明にない追加決済を求められたら止める
最初は3万円の利用と説明されていたのに、決済後に「手続き上あと1万円必要」と言われるなど、事前説明にない追加決済を要求された場合は、そのまま進めないようにしましょう。
すでに使ったお金を無駄にしたくないという気持ちから追加決済を続けると、被害や負担がさらに大きくなる可能性があります。
スクリーンショットを残しておく
換金率、最終振込額、手数料、入金予定などの説明は、申し込み時に画面保存しておくと確認しやすくなります。
サイトの表示内容が後から変更されたり、チャット履歴が削除されたりする可能性もあるためです。
ソフトバンクまとめて支払いの現金化を繰り返すと請求が膨らみやすい
一度利用して問題なく振り込まれると、翌月も同じ方法を使いたくなることがあります。
しかし、現金化では利用するたびに購入額と受取額との差が発生しやすいため、繰り返すほど家計への負担が積み重なります。
前月分を支払うために新しく現金化しない
たとえば、先月のまとめて支払い5万円を支払うために、今月も5万円分を現金化するとします。
5万円利用して4万円しか受け取れなければ、前月の5万円を支払うためにはさらに1万円不足します。
その不足分を別の後払いサービスで補えば、支払い総額はさらに増えていきます。
毎月の「現金化損失」を計算する
現金化した金額だけではなく、「利用額-実際の受取額」を毎回記録してみましょう。
1回5,000円の差でも、月2回なら1万円、半年続けば6万円です。
さらにPayPayチャージ手数料などが加わる場合は、それも合計してください。
繰り返し利用している場合に確認する数字
- 今月のまとめて支払い利用額
- 現金として受け取った合計額
- PayPayなどのチャージ手数料
- 現金化業者へ支払った費用
- 翌月の携帯料金を含む総請求額
- 前月分の支払いが残っていないか
現金が必要なのか、支払い手段が必要なのかを分けて考える
ソフトバンクまとめて支払いの現金化を検討する前に、「本当に現金が必要なのか」を確認することも重要です。
家賃や現金しか使えない支払いに充てるのであれば現金そのものが必要ですが、食費、日用品、ネットショッピングなどが目的なら、現金へ換える必要がない場合があります。
PayPayやプリペイド決済を通常の買い物に使う
必要な支出がPayPayやVisa対応店舗で支払えるのであれば、まとめて支払いからチャージした残高を通常の決済として利用する方法があります。
現金化を介さなければ、換金による目減りを避けられます。
その分、銀行口座にある現金を家賃など現金が必要な支払いへ残すという考え方もできます。
不足しているのが毎月の生活費なら支出全体を確認する
一時的ではなく毎月まとめて支払いの現金化が必要になっている場合は、現金化方法よりも月々の収支を整理することが重要です。
携帯料金、カード、後払いアプリ、家賃などを一度合計し、毎月の収入で支払える範囲を超えていないか確認しましょう。
ソフトバンクまとめて支払い現金化のよくある質問
- できません。 ソフトバンクまとめて支払いは、商品やサービスなどの代金を後から携帯電話料金などとまとめて支払うための決済サービスです。 カードローンのように利用可能額を自分の銀行口座へ振り込む機能はありません。
- 対象となるソフトバンク・ワイモバイル・LINEMO回線では可能です。 ただし、まとめて支払いからチャージされた残高はPayPayマネーライトとなります。
- できません。 ソフトバンク・ワイモバイルまとめて支払いからチャージした残高は、本人確認済みでもPayPayマネーライトです。PayPayマネーライトは銀行口座への出金に対応していません。
- すでに保有しているPayPayマネーライトは、後から本人確認をしてもPayPayマネーへ変わりません。 そのため、本人確認後にまとめて支払いからチャージし直しても、まとめて支払い由来の残高はPayPayマネーライトとなります。
- 2026年9月時点では、満20歳以上の場合は最大10万円/月、満20歳未満は最大2万円/月、満12歳未満は最大2,000円/月です。 ただし、実際の利用可能額は契約内容や利用状況などによって個別に設定されるため、必ず上限まで利用できるわけではありません。
- ソフトバンク・ワイモバイルまとめて支払いからPayPayへチャージする場合、毎月初回は無料です。 同じ月の2回目以降は、チャージ金額の2.5%の手数料がかかります。
- 現金ではなく生活費や買い物代が不足している場合は、まとめて支払いやPayPayマネーライト、ソフトバンクカードなどを通常の決済として利用する方法があります。 現金化すると換金率によって金額が目減りするため、購入予定の商品をそのまま支払うことで銀行口座の現金を残す方法も比較しましょう。
ソフトバンクまとめて支払いを直接銀行口座へ出金できますか?
ソフトバンクまとめて支払いからPayPayへチャージできますか?
PayPayへチャージすれば銀行へ出金できますか?
本人確認をすればPayPayマネーライトを出金できますか?
ソフトバンクまとめて支払いはいくらまで使えますか?
PayPayへのチャージ手数料はいくらですか?
ソフトバンクまとめて支払いを現金化せずに使う方法はありますか?
ソフトバンクまとめて支払いはPayPayへチャージしても直接出金できない
ソフトバンクまとめて支払いは、デジタルコンテンツやネットショッピングなどの代金を携帯電話料金などとまとめて後から支払えるサービスです。
満20歳以上の場合は最大10万円/月まで利用できる仕組みですが、実際の利用可能額は契約内容や利用状況などによって異なります。
また、まとめて支払いからPayPayへチャージすることはできますが、チャージされる残高は出金できないPayPayマネーライトです。
そのため、「まとめて支払いからPayPayへチャージして、そのまま銀行口座へ出金する」という方法は利用できません。
商品売却や現金化業者を介す場合は、利用額より実際の受取額が少なくなることがあります。
さらに、PayPayへのチャージは毎月2回目以降2.5%の手数料がかかるため、現金化による目減りとは別に負担が増える場合があります。
ソフトバンクまとめて支払いを利用するときは、今受け取れる金額だけではなく、PayPay残高の種類、チャージ手数料、現金化後の受取額、携帯料金と合わせた後日の請求額まで確認することが重要です。
 カイトリング