
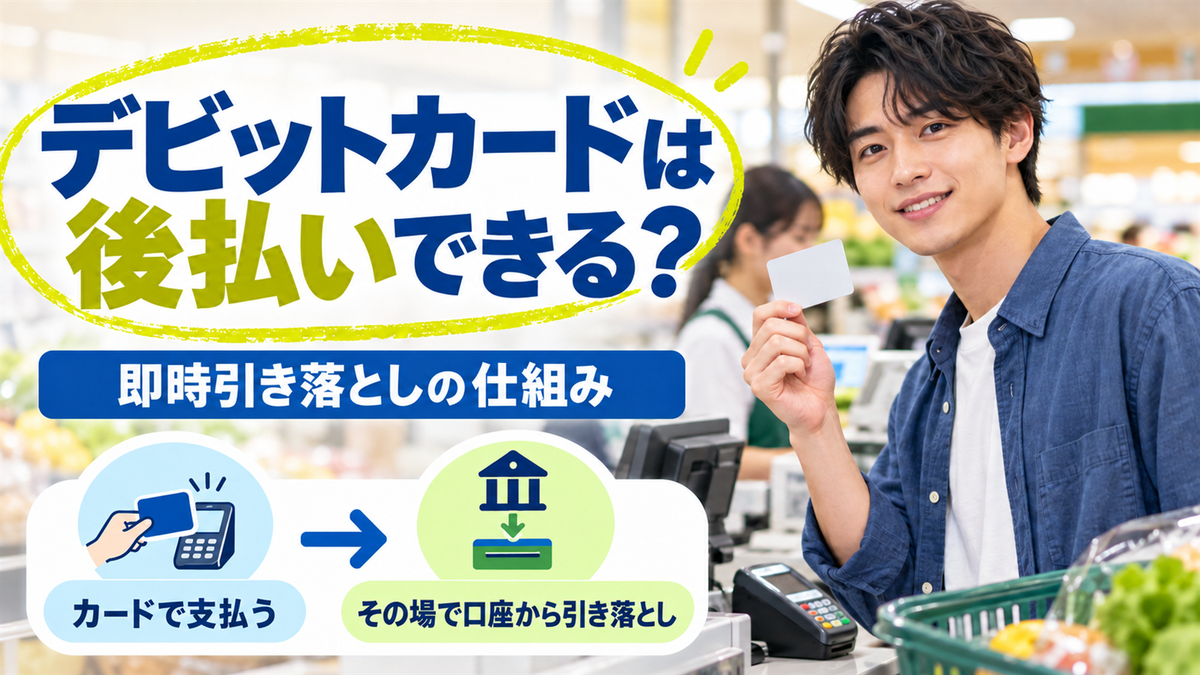
デビットカードは、支払いに使った瞬間に銀行口座から代金が引き落とされるカードです。
クレジットカードのように「来月まとめて払う」仕組みではなく、財布から現金を出すのに近い感覚で使えます。
デビットカードは、後払いができるカードではありません。
後払いができるカードを探してたどり着いた人は、ここで方向を切り替えたほうが早く目的にたどり着けます。
仕組みとクレジットカードとの違い、作るときの条件、そして支払いを先送りしたい場合にどう考えるかまで順に見ていきます。
-
 エニタイム
 詳細を見る80%以上保証3分8:00〜22:00
初回換金率3%UP
-
 ナンバーワンキャッシュ
 詳細を見る初回90%10分9:00〜20:00
来店・電話確認不要
-
 カイトリッチ
 詳細を見る申込時に提示即日8:00〜18:00
郵送物なし・手数料なし
デビットカードのお金の流れは「その場で口座から引き落とし」

三井住友銀行の案内では、デビットカードは「使ったその場で引き落としされるため、現金感覚でカードを使うことができます」と説明されています。
電子マネーのように事前のチャージも必要ありません。
口座にお金を入れておけば、その残高の範囲で使えます。
支払いのタイミングが違うだけで、店頭での使い方はクレジットカードとほとんど同じです。
Visaやマークのある加盟店であれば、コンビニでもネットショップでも決済できます。
ただし例外もあります。
楽天銀行は公式サイトの注記で「一部のお店・サービス側の都合で後払いとなることもあります」と書いています。
三井住友銀行もOliveフレキシブルペイについて「一部加盟店では後払いとなる場合があります」と注記しています。
口座から即時に引かれる前提で残高を管理していると、あとから引き落とされて残高不足になることがあるので、この例外は覚えておいてください。
クレジットカードとの違いを項目ごとに並べる
どこがどう違うのかは、並べて見るのがいちばん早いです。
次の表は三井住友銀行が公式サイトで示している比較をもとにしています。
| 項目 | デビットカード | クレジットカード |
|---|---|---|
| 支払方法 | 即時払い | 後払い |
| 支払回数 | 1回払いのみ(リボ・分割不可) | 1回払い・分割払い・リボ払い・ボーナス払い |
| 利用限度額 | 口座残高かつ利用限度額の範囲内 | 利用限度額の範囲内 |
| 申込条件 | 原則15歳以上(中学生除く) | 原則18歳以上 |
| 審査 | なし | あり |
| 海外提携ATMでの現地通貨引出 | 可能 | 可能 |
| ETCカード | 不可 | 可能 |
| 家族カード | 不可 | 可能 |
出典は三井住友銀行「デビットカードとは」です(2026年10月19日時点)。
表の中でいちばん見落とされやすいのがETCカードと家族カードが作れないという2行です。
高速道路をよく使う人や、家族に1枚渡したい人は、デビットカードだけでは足りません。
なお、同行のOliveフレキシブルペイのようにデビットとクレジットの機能を1枚に持たせたカードでは、条件が変わる部分があります。
Oliveの場合、申込みは0歳以上から可能で、クレジットモードは審査対象になるものの、審査結果にかかわらずデビットカード機能は使えると案内されています。
Oliveは利用限度額を1回あたり・1日あたり・1か月あたりでそれぞれ設定できます。
ETCカードと家族カードも、Oliveフレキシブルペイに入会すれば付帯できます。ただしクレジットモードの利用に限られ、家族カードはクレジットモードのみ使えると案内されています。
審査はないが、申し込める年齢は銀行ごとに違う
デビットカードは貸し借りが発生しないため、与信審査がありません。
口座にある残高の範囲でしか使えないので、返済能力を調べる必要がありません。
ただし、何歳から作れるかは銀行によって違います。
- 三井住友銀行のデビットカードは原則15歳以上(中学生を除く)
- 楽天銀行デビットカードは16歳から申し込み可能
- Oliveフレキシブルペイは0歳以上から申し込み可能
「審査なし」という言葉だけを見て、どのカードでも同じ条件で作れると考えると、申込画面ではじかれることがあります。
使いたい銀行の口座を持っているか、年齢の条件を満たしているかを先に確認してください。
そして、審査がないのはカードの発行についてであって、お金を借りる話ではまったく別です。
「審査なし」をうたってお金を貸す業者は、金融庁の登録貸金業者情報検索サービスで登録の有無を調べてから判断してください。

弱点は支払い回数と、残高が足りないときに何も起きないこと
デビットカードは、メリットがそのまま弱点にもなります。
まず、支払いは1回払いのみです。
分割払いもリボ払いもボーナス払いもできないため、大きな買い物を月をまたいで分けることができません。
次に、口座残高が足りなければ決済は成立しません。
レジで止まってしまうという意味では不便ですが、使いすぎが物理的に起きないという意味では安全側の仕様でもあります。
使い方によって評価が真逆になる部分なので、自分がどちらを求めているのかで選んでください。
もうひとつ、クレジットカードと違って利用実績が信用情報として積み上がりません。
将来ローンを組むための実績づくりを目的にするなら、デビットカードはその役目を果たしません。
デビットカードの現金化は、クレジットカードと同じ形にならない
デビットカードでは、クレジットカードの現金化のように支払いを先送りして現金を作ることができません。
クレジットカードの現金化は、支払いが翌月以降に回ることを利用して、手元に先に現金を作る取引です。
デビットカードは決済した瞬間に口座残高が減るので、口座にあるお金を商品に替えて、それを売って現金に戻すだけになります。
手元のお金は増えず、買取で目減りした分だけ確実に減ります。
なお、現金化そのものが違法かどうかについては、金融庁が取引の類型や関係者の認識がさまざまで法律上の成否を一概には言えず個別に判断するという整理を示しています。
一方で、クレジットカードを換金目的で使うことは日本クレジット協会が明確に認めていないと案内していて、発覚した場合は残金の一括請求・利用停止・強制退会があり得ると説明されています。
違法かどうかを議論する前に、カード会員規約に違反する行為であることははっきりしています。
支払いを先送りしたいなら、見るべきカードが違う
ここまで見てきたとおり、デビットカードで支払いを翌月に回すことはできません。
支払いを先送りしたいという目的なら、最初から別の仕組みを見たほうが早いです。
| 目的 | 向いている手段 | 注意しておくこと |
|---|---|---|
| 今ある残高の範囲で現金を持ち歩きたくない | デビットカード | 1回払いのみ。ETCカードと家族カードは作れない |
| 支払いを翌月にまとめたい | 後払い決済アプリ(ペイディ・atoneなど) | いずれも審査がある。支払期日がサービスごとに違う |
| クレジットカードを持たずにネットで決済したい | バーチャルカード | 発行元の規約で換金目的の利用は禁止されている |
| 今日中にまとまった現金が必要 | 手元の品物の買取、勤務先への相談、公的な貸付制度 | 「審査なしで貸す」業者は登録の有無を先に確認する |
 アトマネ編集部
急ぎで現金が必要なときの方法は、手元にある決済手段によって選び方と注意点が変わります。
デビットカードを作る前に確認しておきたいこと
デビットカードは、口座のお金を使う範囲で完結するカードです。
借りない、増えない、その代わり支払いに追われない。
その性質を理解したうえで選べば、家計の管理はかなり楽になります。
- 使ったその場で口座から引かれる。給料日前に残高を確認する習慣とセットで使う
- 分割やリボはできないので、高額な買い物には向かない
- 口座を持っている銀行の申込年齢と、年会費・ポイント還元率を見比べてから作る
- 支払いを翌月に回したいなら、デビットカードではなく後払いのサービスを検討する
そして、どの手段を選ぶ場合でも判断の基準はひとつです。
来月の収入から一括で払える金額にとどめる。
デビットカードはその基準を仕組みとして守ってくれるカードだと言えます。
 カイトリング
 買取無双
 Rabbit Phone