
Kyash(キャッシュ)の残高を見て、「このお金を銀行口座へ移せないの?」「イマすぐ入金した金額を現金にできないか」と考える人もいるでしょう。
Kyashの場合、残高が表示されているからといって、すべて同じ方法で出金できるわけではありません。
重要なのは、「Kyashマネー」なのか「Kyashバリュー」なのかという違いです。
Kyashマネーは、条件を満たしていれば銀行口座やATMから公式に出金できます。
一方、クレジットカード・デビットカード、コンビニ、セブン銀行ATM、ローソン銀行ATM、ペイジー、イマすぐ入金などによる残高はKyashバリューとなり、公式の出金機能は利用できません。
そのため、「Kyash現金化」と検索している人でも、まずは自分の残高が公式に出金できる種類なのかを確認する必要があります。
この記事では、KyashマネーとKyashバリューの違い、公式の出金方法、イマすぐ入金を利用した場合の支払い、出金できない残高を現金化する方法、業者比較のポイントや規約上のリスクまで詳しく解説します。


| 業者名 | Kyash (キャッシュ) |
|---|
 即日OK
 夜間営業
 土日祝対応
 郵送物ナシ
 特典アリ
 カード事故0
 換金率保証
 電話不要
| 会社名 | Kyash (キャッシュ) |
|---|---|
| 所在地 | 東京都港区南青山5-2-1 NBF ALLIANCE 201 |
| 代表者 | 株式会社Kyash |
アトマネランキング発表後払いアプリ業者を見つけよう!
HIT(ヒット)


業者名 HIT(ヒット) 入金スピード 最短10分 換金率 最大97% 換金率83%保証 特典イベント 満足のいく高買取率キャンペーン中! 公式URL https://hit-cash.net/ 即日OK夜間営業土日祝対応郵送物ナシ特典アリカード事故0換金率保証電話不要HIT(ヒット)おすすめポイントHITは後払いアプリを使って即日現金化ができる業者になります。クレジットカードを事情があって持っていないという人でも後払いアプリを使ってスマホ1つで簡単に現金を用意できます。最短10分で現金化できるのですぐにお金を用意しないといけないという時にここを利用することですぐに現金化できます。必要なタイミングでお金を用意できます。
会社名 HIT(ヒット) 所在地 東京都豊島区池袋4-12-28 営業時間 9:00 ~ 23:00(年中無休) 詳しい内容を見る「HIT(ヒット)」のサイトを見る
Kyash現金化はまず「マネー」と「バリュー」を確認する
Kyashには、大きく分けて「Kyashマネー」と「Kyashバリュー」という2種類の残高があります。
アプリ上ではどちらも決済に使えるため似ていますが、出金できるかどうかに大きな違いがあります。
| 残高 | 決済 | 送金 | 公式出金 |
|---|---|---|---|
| Kyashマネー | 可能 | 可能 | 可能 |
| Kyashバリュー | 可能 | 条件により可能 | 不可 |
Kyashマネーは、決済・送金・出金に使える残高です。
一方、Kyashバリューは決済や一部の送金には使えますが、銀行口座やATMへ出金することはできません。
本人確認していない場合はすべてKyashバリューになる
本人確認が完了していない「Kyashバリューアカウント」では、入金方法にかかわらず残高はKyashバリューとして扱われます。
そのため、銀行口座から入金した場合でも、本人確認が完了していなければ公式出金は利用できません。
銀行やATMへ出金したい場合は、まず本人確認済みの「Kyashマネーアカウント」である必要があります。
本人確認をしてもKyashバリューがすべてマネーになるわけではない
本人確認済みのアカウントでも、どの方法で入金したかによってKyashマネーとKyashバリューに分かれます。
「本人確認をしたから、手元のすべてのKyash残高を出金できる」という意味ではありません。
Kyashを現金にしたい場合は、残高の合計額ではなく「出金可能残高としてKyashマネーがいくらあるか」を確認しましょう。
Kyashマネーなら公式機能で現金化できる
Kyashマネーを保有している場合は、現金化業者や商品売却を利用する必要はありません。
Kyash公式の出金機能を利用して、登録した銀行口座や対応ATMから現金を受け取れます。
公式出金の利用には本人確認済みのKyashマネーアカウントが必要です。
銀行口座へ出金できる
Kyashアプリから出金手続きを行い、自分の銀行口座へ振り込む方法があります。
出金手数料は1回220円です。
銀行口座への出金は1円単位で利用でき、1回および24時間以内の出金上限は100万円です。
平日9時から15時30分までの受付であれば原則当日中に反映され、それ以外の時間帯や土日祝日は金融機関によって翌営業日になる場合があります。
セブン銀行ATM・ローソン銀行ATMからも出金できる
本人確認済みでKyashマネーを保有していれば、セブン銀行ATMやローソン銀行ATMから現金を引き出すこともできます。
ATM出金の手数料は1回220円です。
ただし、銀行口座への出金とは利用できる金額や単位が異なります。
| 出金方法 | 出金単位 | 1回の出金額 | 1日の上限 |
|---|---|---|---|
| 銀行口座 | 1円単位 | 上限100万円 | 100万円 |
| セブン銀行ATM | 1,000円単位 | 1,000円~300,000円 | 300,000円 |
| ローソン銀行ATM | 1,000円単位 | 1,000円~200,000円 | 300,000円 |
ATMでは1,000円未満の端数を引き出すことはできません。
たとえばKyashマネーが10,500円ある場合、ATMでは1,000円単位での出金となるため、端数まで出金したい場合は銀行口座への出金を利用した方が便利です。
また、ATMの1日の出金上限30万円には出金手数料220円は含まれません。
「ATMから入金した残高」と「ATMから出金できる残高」は別
Kyashで特に混同しやすいのが、ATMを使った「入金」と「出金」です。
セブン銀行ATMやローソン銀行ATMからKyashへ現金を入金することはできますが、その入金分はKyashマネーではなくKyashバリューとして扱われます。
つまり、ATMからチャージした残高を、後から同じATMでそのまま引き出せるわけではありません。
| 入金方法 | 残高の種類 | 出金 |
|---|---|---|
| 登録銀行口座からの入金 | 条件を満たせばKyashマネー | 可能 |
| クレジットカード | Kyashバリュー | 不可 |
| デビットカード | Kyashバリュー | 不可 |
| セブン銀行ATM入金 | Kyashバリュー | 不可 |
| ローソン銀行ATM入金 | Kyashバリュー | 不可 |
| コンビニ入金 | Kyashバリュー | 不可 |
| ペイジー入金 | Kyashバリュー | 不可 |
| イマすぐ入金 | Kyashバリュー | 不可 |
「現金でチャージしたのだから現金で戻せる」と考えやすいですが、Kyashではチャージ方法によって残高の扱いが異なります。
Kyashバリューは公式には現金化できない
Kyashバリューは、資金決済法上の前払式支払手段として扱われます。
Kyashの利用規約でも、Kyashバリューの払い戻しや換金、登録銀行口座への出金は原則できないと定められています。
そのため、アプリにKyashバリューが5万円表示されていても、その5万円を公式機能で銀行口座へ移すことはできません。
本人確認を済ませた後でも、Kyashバリューとして保有している残高が自動的に出金可能になるわけではありません。
「イマすぐ入金」はあと払いでKyashバリューを増やす機能
Kyash現金化でよく検索されるのが「イマすぐ入金」です。
イマすぐ入金は、手元から先にお金を支払わなくても、審査後にKyash残高へ入金し、後から利用額と手数料を支払うサービスです。
申し込み可能額は3,000円から最大5万円で、実際に表示される金額は利用者ごとに異なります。
なお、アプリに申し込み可能額が表示されていても、審査によって入金できない場合があります。
イマすぐ入金の手数料
イマすぐ入金では、申し込み金額に応じて次の手数料が発生します。
| 申し込み金額 | 手数料 |
|---|---|
| 3,000円~10,000円 | 500円 |
| 11,000円~20,000円 | 800円 |
| 21,000円~30,000円 | 1,150円 |
| 31,000円~40,000円 | 1,500円 |
| 41,000円~50,000円 | 1,800円 |
たとえば1万円をイマすぐ入金した場合、後から支払う金額は1万円ではなく1万500円です。
現金化した場合でも、この支払いがなくなるわけではありません。
イマすぐ入金で増えた残高は公式出金できない
イマすぐ入金によって追加された残高はKyashバリューです。
そのため、銀行口座やATMへ直接出金することはできません。
「あと払いで5万円を入金して、そのままATMで5万円引き出す」という利用方法はできない仕組みです。
出金できないKyashバリューを現金化する方法とは?
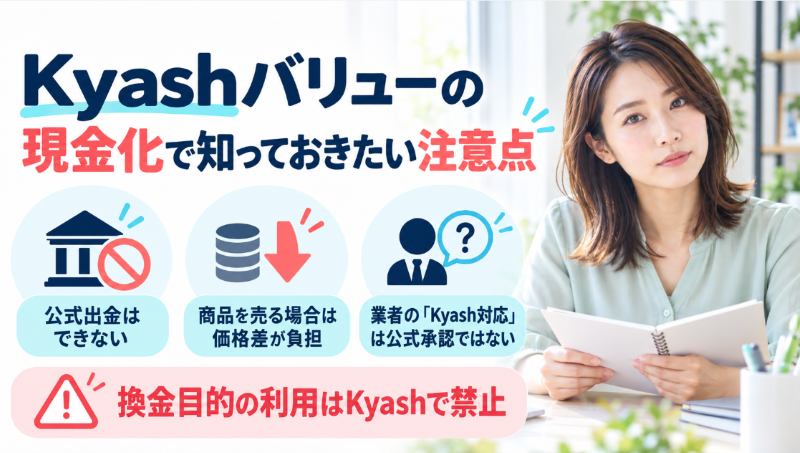
Kyashバリューを公式に出金することはできないため、ネット上では商品購入などを介した現金化方法が紹介されています。
代表的なのは、自分で商品を購入して売却する方法と、Kyash対応を掲げる現金化業者を利用する方法です。
商品を購入して売却する
Kyashで商品を購入し、その後買取店やフリマサービスなどで売却して現金を受け取る方法です。
購入価格より売却価格が低ければ、その差額が実質的な負担になります。
商品によって買取価格は変わり、市場価格や商品の状態によっては想定より大きく値下がりすることもあります。
また、Kyashでは換金を目的としたサービス利用自体が禁止されています。
現金化業者を利用する
ネット上には「Kyash対応」などと案内する現金化業者もあります。
利用者が業者指定の取引を行い、その後一定額が銀行口座へ振り込まれる形などがあります。
ただし、業者がKyash対応と表示していても、Kyash公式が認めた現金化方法という意味ではありません。
換金率や振込時間、手数料なども業者ごとに異なります。
Kyash現金化業者を比較する場合に確認したいこと
それでもKyash対応の現金化業者を比較する場合は、広告に掲載された最大換金率だけではなく、実際の取引条件を確認しましょう。
| 比較項目 | 確認したい内容 |
|---|---|
| Kyash対応 | Kyashバリューやイマすぐ入金に対応しているか |
| 換金率 | 自分の利用予定額で適用される割合 |
| 最終振込額 | 手数料を引いた後に何円入るか |
| 追加費用 | 振込・決済など別費用があるか |
| 入金時間 | 現在申し込んだ場合の振込予定 |
| 運営情報 | 会社名・所在地・連絡先 |
| キャンセル | 決済前に取りやめられるか |
「最大○%」より最終的な円の金額を見る
たとえば換金率90%と表示されていても、そこから別途手数料が差し引かれる場合があります。
そのため、「換金率は何%ですか?」だけでは十分ではありません。
利用予定額を伝えて、「最終的に銀行口座へ何円振り込まれますか?」と確認すると比較しやすくなります。
Kyash現金化は「受取額」と「後日の支払額」を比べる
通常のKyashバリューを現金化する場合は、残高と受取額の差を確認します。
一方、イマすぐ入金を利用する場合は、売却時の差額だけでなく後払い手数料も加わります。
イマすぐ入金3万円の例
3万円をイマすぐ入金し、その残高を使った取引で2万5,000円を受け取ったとします。
3万円のイマすぐ入金には1,150円の手数料がかかるため、後日支払う金額は3万1,150円です。
| 項目 | 金額 |
|---|---|
| イマすぐ入金 | 30,000円 |
| 受け取った現金 | 25,000円 |
| イマすぐ入金手数料 | 1,150円 |
| 後日の支払額 | 31,150円 |
| 受取額との差 | 6,150円 |
「3万円を現金化した」と考えるより、2万5,000円を今受け取り、後から3万1,150円を支払う取引と考えた方が実際の負担を把握しやすくなります。
イマすぐ入金で確認したい4つの数字
- 申し込み金額
- 現金として受け取れる金額
- イマすぐ入金の手数料
- 翌月末までに支払う総額
Kyashマネーがあるなら現金化業者を利用する必要はない
出金可能なKyashマネーを持っている場合は、商品売却や現金化業者を利用するより公式出金を利用した方がシンプルです。
公式出金なら、基本的には220円の出金手数料だけでKyashマネーを現金へ移せます。
それに対して、商品を購入して売却すれば、購入価格と買取価格の差が生じる可能性があります。
「Kyash現金化」と検索したからといって、必ず業者を使う必要があるわけではありません。
まず出金可能残高を確認しましょう。
本人確認をすればすべての残高を出金できるわけではない
本人確認はKyashマネーアカウントへ移行し、公式出金を利用するための重要な条件です。
しかし、本人確認前に保有していたKyashバリューや、本人確認後にクレジットカード・イマすぐ入金などから追加したKyashバリューまで出金できるようになるわけではありません。
アカウントの種類と、残高の種類は分けて考える必要があります。
避けたいKyash現金化業者の特徴
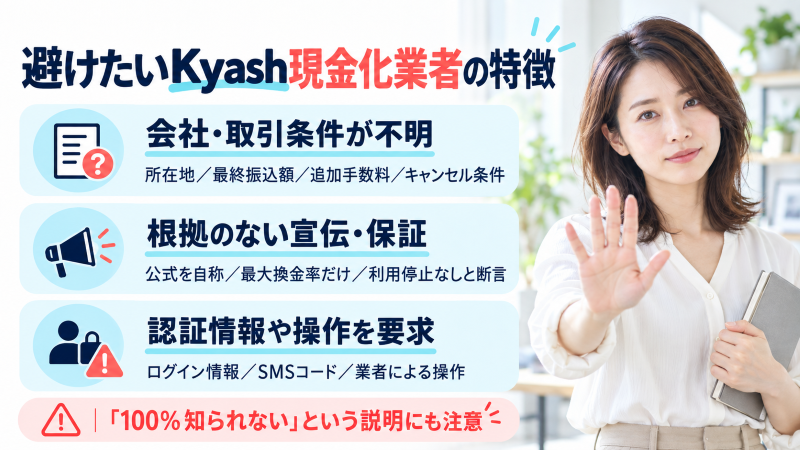
Kyash現金化業者を比較するときは、換金率だけでなく、会社情報や個人情報の扱いも確認しましょう。
- 運営会社や所在地が確認できない
- 「Kyash公式」「Kyash公認」など根拠不明の表示がある
- 最大換金率だけを強調している
- 最終振込額を決済前に教えない
- 後から追加手数料を請求する
- 「絶対に利用停止にならない」と断言する
- 「100%Kyashに知られない」と説明する
- Kyashのログイン情報を要求する
- SMS認証コードを要求する
- アカウントを業者側で操作すると説明する
- キャンセル条件が分からない
第三者がKyash側の審査や利用停止判断を保証することはできません。
とくにアカウント情報や認証情報まで要求する取引には注意してください。
Kyash現金化の規約上のリスク
Kyashでは、マネーアカウント・バリューアカウントのいずれの利用規約でも、換金を目的としてサービスを利用する行為が禁止されています。
そのため、Kyashバリューが公式に出金できないからといって、商品購入などを経由すれば規約上問題がなくなるわけではありません。
換金目的での利用自体が禁止されている
Kyashの利用規約では、換金を目的としてサービスを利用する行為が禁止行為として明記されています。
現金化業者を利用する場合だけではなく、自分で商品を購入して換金する場合も、目的が現金化であれば規約上の問題があります。
イマすぐ入金でも現金化目的の取引は禁止されている
イマすぐ入金の利用に適用される規約でも、現金化を目的とした取引は禁止事項として定められています。
そのため、「後払いだから自由に現金へ変えられる」というサービスではありません。
サービス利用に影響する可能性がある
規約違反にあたる利用が確認された場合には、サービス利用への影響が生じる可能性があります。
「一度だけなら問題ない」「少額なら絶対に利用停止されない」と第三者が保証することはできません。
イマすぐ入金を利用した後は支払期限を確認する
イマすぐ入金は、入金した残高を使ったかどうかにかかわらず、後から申し込み金額と手数料を支払う必要があります。
支払期限は翌月末までです。
現金化して受け取ったお金をすべて使ってしまうと、翌月の支払い時に再び資金不足になる可能性があります。
他の後払いサービスと合算する
ペイディ、メルペイ、atone、バンドルカード、クレジットカードなどを同時に利用している場合は、それぞれの翌月支払額を合計しましょう。
一つひとつは数万円でも、すべて合わせると大きな金額になる場合があります。
Kyashの支払いのために別サービスを現金化し、その支払いをさらに別の後払いで補うと、受取額と支払額の差が積み重なります。
Kyash現金化でトラブルが起きた場合
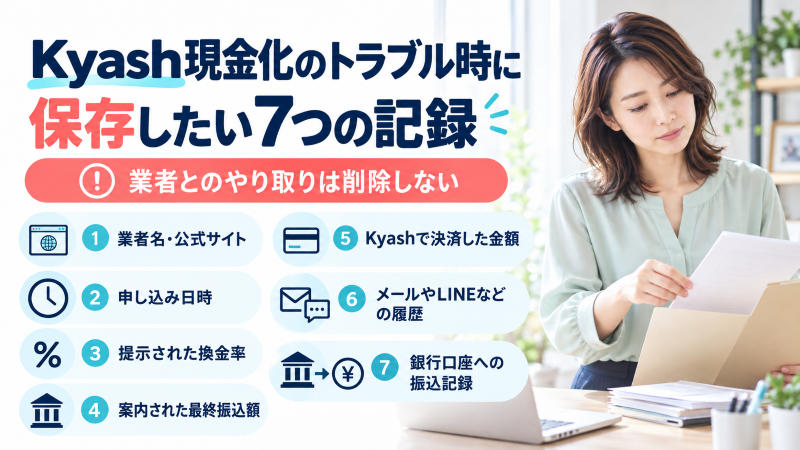
現金化業者を利用した後に、案内された金額が振り込まれない、後から追加料金を求められるといったトラブルが起きる可能性もあります。
問題が起きた場合は、業者とのやり取りを削除せず保存しておきましょう。
- 業者名・公式サイト
- 申し込み日時
- 提示された換金率
- 案内された最終振込額
- Kyashで決済した金額
- メールやLINEなどの履歴
- 銀行口座への振込記録
Kyashのログイン情報やSMS認証コードを第三者へ伝えてしまった場合は、不審な利用やアカウント情報の変更がないか確認することも重要です。
Kyash残高は「送金できる=出金できる」とは限らない
Kyashには送金機能がありますが、「他のKyashユーザーへ送れる残高」と「銀行口座やATMへ出金できる残高」は同じ意味ではありません。
特にKyashバリューは、条件によって他のユーザーへ送金できる場合があっても、銀行口座への出金には対応していません。
そのため、「家族や友人へ送金して、代わりに現金を受け取ればよい」と単純に考えない方がよいでしょう。
Kyashの送金機能は、利用者同士で残高をやり取りするための機能であり、出金機能とは別に考える必要があります。
送金した残高の種類にも注意する
Kyashでは、受け取った残高についても元の残高の種類やアカウント状態などによって扱いが異なる場合があります。
「別の人へ送ればKyashバリューが自動的にKyashマネーへ変わる」と考えるのは避けましょう。
公式出金を利用したい場合は、自分が保有している出金可能なKyashマネーを確認することが基本です。
KyashマネーとKyashバリューが両方ある場合は残高内訳を確認する
Kyashを長く利用していると、1つのアカウント内にKyashマネーとKyashバリューの両方を保有している場合があります。
アプリ上で合計残高だけを見ると、すべて出金できるように感じるかもしれません。
しかし、公式出金の対象になるのは出金可能なKyashマネーです。
たとえば合計残高が5万円あっても、その内訳がKyashマネー2万円、Kyashバリュー3万円なら、5万円すべてを銀行口座へ移せるわけではありません。
| 残高の内訳 | 金額 | 公式出金 |
|---|---|---|
| Kyashマネー | 20,000円 | 可能 |
| Kyashバリュー | 30,000円 | 不可 |
| 合計残高 | 50,000円 | 50,000円すべては出金不可 |
「残高がいくらあるか」だけではなく、「そのうち出金可能な残高はいくらか」を見ることが重要です。
少額のKyashマネーを出金するときは手数料も確認する
Kyashマネーの公式出金は便利ですが、1回220円の出金手数料がかかります。
そのため、少額を何度も出金すると手数料負担が大きくなります。
たとえば1,000円を銀行口座へ出金した場合、220円の手数料は出金額の22%に相当します。
一方、1万円なら2.2%、5万円なら0.44%です。
| 出金額 | 手数料 | 出金額に対する割合 |
|---|---|---|
| 1,000円 | 220円 | 22% |
| 10,000円 | 220円 | 2.2% |
| 50,000円 | 220円 | 0.44% |
急ぎでなければ、少額を何度も出金するより、ある程度まとめて手続きした方が手数料を抑えやすくなります。
イマすぐ入金は「利用可能額いっぱいまで使う」必要はない
イマすぐ入金の申し込み可能額が表示されると、「使える分だけ全部申し込んだ方がいい」と考える人もいるかもしれません。
しかし、利用可能額は借りても問題ない金額を意味するものではありません。
申し込み額が大きくなるほど、翌月末までに用意しなければならない支払額も増えます。
さらに現金化を目的とした場合は、商品売却や業者利用による目減りも加わります。
必要額から逆算する
仮に今必要なのが2万円だけなら、利用可能額が5万円表示されているからといって5万円全額を申し込む必要はありません。
現金化では受取額より後日の支払額が大きくなるため、利用額を増やすほど負担額も増えていきます。
利用可能額ではなく、必要な現金と翌月の返済可能額を基準に考えることが重要です。
換金率が同じでもイマすぐ入金の手数料で負担は変わる
Kyash現金化業者の換金率だけを見ると、利用金額が大きいほど受取額も増えます。
しかし、イマすぐ入金を使う場合は申し込み金額ごとに手数料が設定されているため、現金化業者側の換金率だけで損得を判断できません。
たとえば換金率が同じでも、通常のKyashバリューを使う場合と、イマすぐ入金によるKyashバリューを使う場合では、後者には後払い手数料が追加されます。
現金化時に計算したい金額
- Kyashで利用する金額
- 実際に受け取る現金
- 現金化業者側の手数料
- イマすぐ入金の手数料
- 翌月末までに用意する金額
「出金できない」と表示されても現金化業者へ急いで申し込まない
Kyashバリューが公式出金できないことを知り、すぐに現金化業者を探す人もいるでしょう。
しかし、その前に本当に現金が必要なのか、Kyash残高を通常の買い物に使えないかも確認してみましょう。
Kyashバリューは公式出金できなくても、Kyashが利用できる店舗で通常の支払いに利用できます。
近いうちに食費や日用品などを購入する予定があるなら、その支払いにKyashを使い、手元の銀行預金や現金を残す方法もあります。
商品購入と売却を繰り返して換金率を下げるより、通常の決済として使った方が残高を額面に近い形で活用できる場合があります。
必要な支出にKyashを充てる方法も考える
たとえば3万円のKyashバリューがあり、同じ月に3万円程度の生活費を支払う予定があるなら、その生活費をKyashで決済することで現金の支出を減らせる場合があります。
直接銀行口座へ3万円を出金することはできなくても、家計全体では手元の現金を残せることになります。
現金化による目減りを避けたい場合は、こうした使い方も比較してみましょう。
Kyash現金化業者を利用する前にカード情報の扱いを確認する
KyashはVisa加盟店などで利用できる決済サービスですが、現金化業者との取引でカード情報そのものを渡す必要があるとは限りません。
カード番号、有効期限、セキュリティコード、ログイン情報、SMS認証コードなどを業者側へ渡すよう求められた場合は注意してください。
特に、利用者のアカウントへ業者が直接ログインして操作する方法は、通常の決済とは性質が大きく異なります。
取引後も自分が利用していない決済がないか、利用履歴を確認することが重要です。
Kyash現金化後もアプリの利用履歴を確認する
現金化業者から振込を受けた時点で確認を終えるのではなく、Kyash側の利用履歴も確認しましょう。
決済金額が事前説明と一致しているか、身に覚えのない取引が追加されていないかを見ることで、トラブルを早期に把握しやすくなります。
イマすぐ入金を使った場合は、申し込み金額・手数料・支払期限もあわせて確認してください。
現金化は「銀行口座へいくら振り込まれたか」だけではなく、Kyash上でいくら利用し、最終的にいくら支払うことになったのかまで確認して初めて全体の負担が分かります。
Kyash現金化に関するよくある質問
- Kyashマネーであれば、本人確認済みのマネーアカウントから銀行口座へ出金できます。 Kyashバリューは公式出金できません。
- 銀行口座・セブン銀行ATM・ローソン銀行ATMへの出金手数料は1回220円です。
- 1円単位で出金でき、1回および24時間以内の出金上限は100万円です。
- 1,000円単位で、1回1,000円~30万円まで出金できます。 1日の出金上限も30万円です。
- 1,000円単位で、1回1,000円~20万円まで出金できます。 1日の出金上限は30万円です。
- できません。 セブン銀行ATM・ローソン銀行ATMからの出金は1,000円単位です。端数まで出金したい場合は、銀行口座への出金を検討しましょう。
- できません。 本人確認済みでも、Kyashバリューとして保有している残高は公式出金できません。
Kyash残高は銀行口座へ出金できますか?
Kyashの出金手数料はいくらですか?
銀行口座への出金はいくらまでできますか?
セブン銀行ATMではいくらまで出金できますか?
ローソン銀行ATMではいくらまで出金できますか?
ATMで500円などの端数を出金できますか?
本人確認をすればすべての残高を出金できますか?
Kyash現金化は残高の種類を確認してから判断する
Kyashで現金を用意したい場合、最初に確認したいのは「Kyashマネー」と「Kyashバリュー」のどちらを持っているかです。
Kyashマネーであれば、本人確認済みアカウントから銀行口座・セブン銀行ATM・ローソン銀行ATMへ公式に出金できます。
出金手数料は1回220円です。銀行口座なら1円単位で最大100万円、セブン銀行ATM・ローソン銀行ATMなら1,000円単位で1日最大30万円まで出金できます。
ただし、セブン銀行ATMでは1回最大30万円、ローソン銀行ATMでは1回最大20万円と条件が異なります。
一方、クレジットカード・デビットカード・コンビニ・ATM・ペイジー・イマすぐ入金などによる残高はKyashバリューとなり、公式には出金できません。
それでも現金化業者を比較する場合は、最大換金率ではなく、最終振込額・追加手数料・振込時間・運営会社・キャンセル条件を確認しましょう。
とくにイマすぐ入金を使う場合は、現金化時の差額に加えて、500円~1,800円の手数料が発生します。
また、Kyashでは換金目的でのサービス利用が規約上禁止されており、イマすぐ入金でも現金化目的の取引は禁止されています。
「いくら残高があるか」ではなく、「その残高は公式出金できる種類か」「今いくら受け取れて、後からいくら支払うのか」まで確認したうえで判断することが重要です。
 カイトリング
 買取無双
 Rabbit Phone