
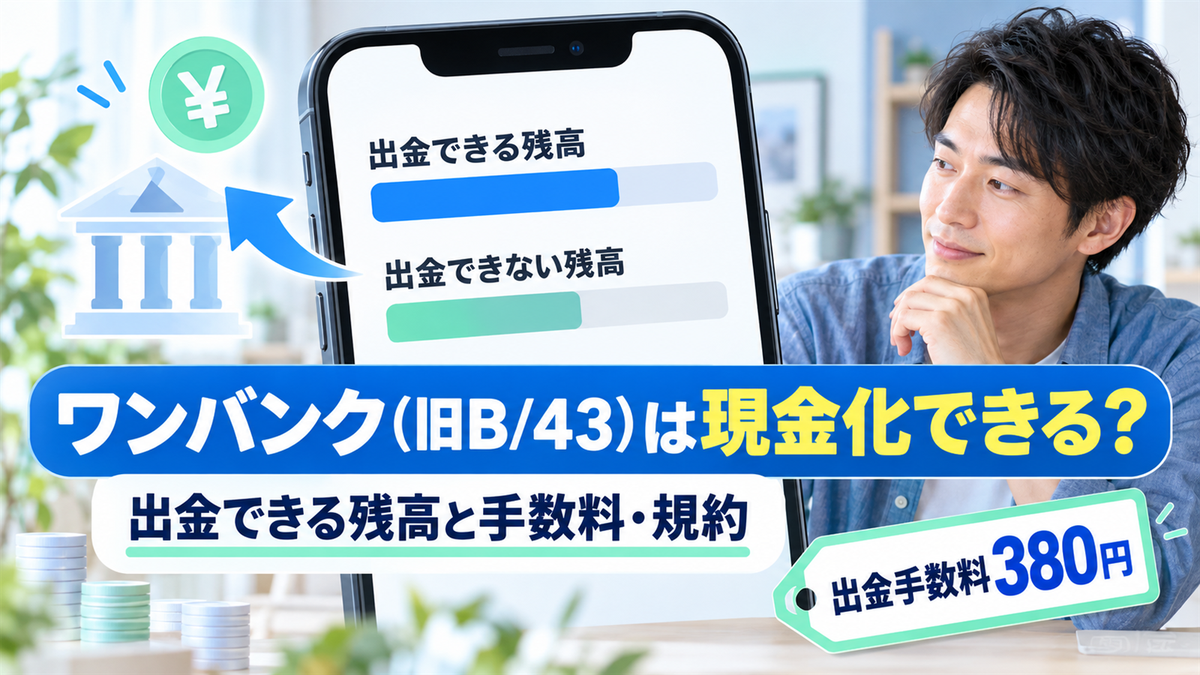
ワンバンク(旧B/43)の残高や「あとばらいチャージ」を現金に換えられないかと考えて調べている方に向けて、2026年10月19日時点でワンバンクの公式ヘルプと利用規約に書かれている内容をもとにまとめました。
先に結論です。
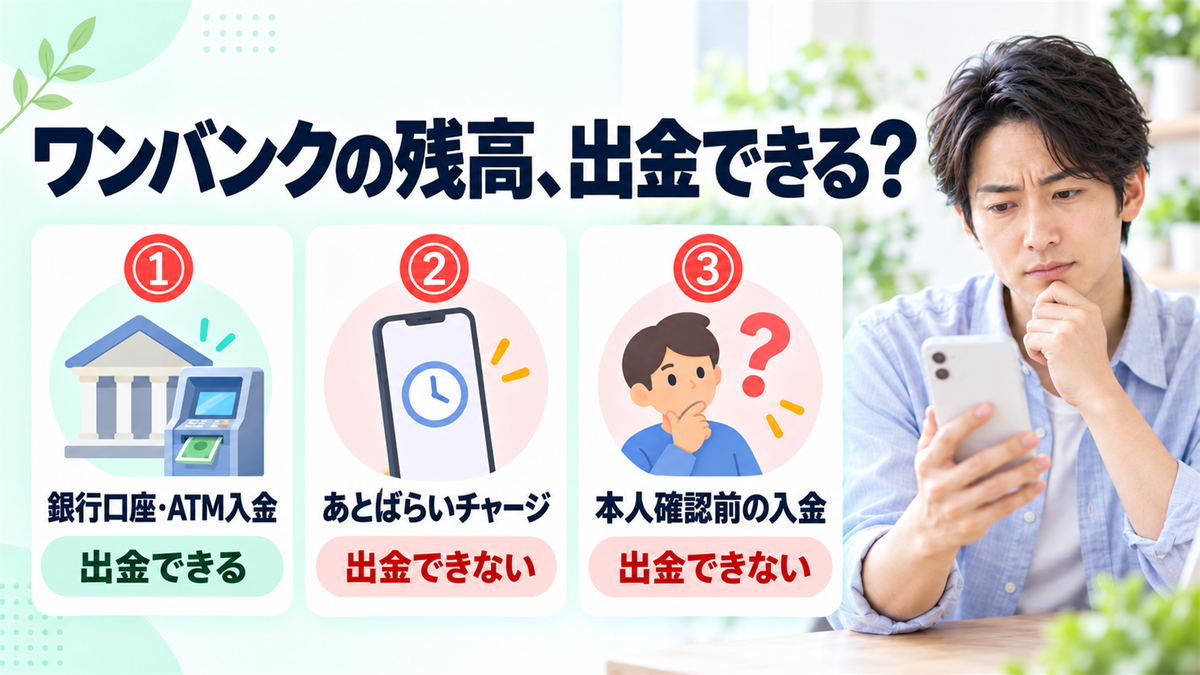
ワンバンクには、セブン銀行ATMで残高を引き出す公式の出金機能があります。
ただし、出金できるのは銀行口座・セブン銀行ATM・コンビニなどから入金した残高だけで、あとばらいチャージやクレジットカードで入金した残高は出金できません。
さらに、ワンバンクマネー利用規約の第29条は「換金を目的として本カードによる決済を行う行為」を禁止事項に挙げています。
違反と判断されると、第19条にもとづいて通知なしに必要な措置がとられ、あとばらいチャージの残りを一括で払うことになる可能性があります。
この記事では、出金できるお金とできないお金の分かれ目、あとばらいチャージの手数料を割合で見たときの重さ、規約の条文を順に確かめていきます。
[osusume-atobaraitate]

| 業者名 | B/43(ビーヨンサン) |
|---|
 即日OK
 夜間営業
 土日祝対応
 郵送物ナシ
 特典アリ
 カード事故0
 換金率保証
 電話不要
| 会社名 | B/43(ビーヨンサン) |
|---|---|
| 所在地 | 東京都品川区東五反田1-8-12 小原サンデンビル4F |
| 代表者 | 株式会社スマートバンク |
この記事で分かること
- ワンバンクの残高のうち、現金で引き出せるものと引き出せないもの
- あとばらいチャージの手数料が、申請額によってどれだけ重くなるか
- 利用規約のどの条文が現金化に関係し、違反するとどうなるか
アトマネランキング発表後払いアプリ業者を見つけよう!
HIT(ヒット)


業者名 HIT(ヒット) 入金スピード 7分 換金率 最大98%(83%以上保証) 特典イベント 期間限定キャンペーン中(最大還元率98%) 対応アプリ決済サービス メルペイ、PayPay、バンドルカード、クレジットカード 公式URL https://hit-cash.net/ 対応アプリ即日OK夜間営業土日祝対応郵送物ナシ特典アリカード事故0換金率保証電話不要HIT(ヒット)おすすめポイントHITは後払いアプリを使って即日現金化ができる業者になります。クレジットカードを事情があって持っていないという人でも後払いアプリを使ってスマホ1つで簡単に現金を用意できます。最短10分で現金化できるのですぐにお金を用意しないといけないという時にここを利用することですぐに現金化できます。必要なタイミングでお金を用意できます。
会社名 HIT(ヒット) 所在地 東京都豊島区池袋4-12-28 営業時間 9:30〜22:00(年中無休・WEB申込は24時間) 電話番号 03-6384-4444 詳しい内容を見る「HIT(ヒット)」のサイトを見る
※後払いアプリ現金化ランキング 2026年11月22日更新
現金にできるのは「自分のお金で入れた残高」だけ
ワンバンクは、株式会社スマートバンクが運営する家計簿アプリと、Visaのプリペイド式カードを組み合わせたサービスです。
2025年3月24日に「B/43(ビーヨンサン)」から「ワンバンク」へサービス名が変わり、B/43のころに作ったカードはそのまま使えます。
カードは、入金した残高の範囲で買い物に使う仕組みです。
ワンバンクの残高には「出金できる残高」と「出金できない残高」の2種類があり、どちらになるかは入金した方法で決まります。
入金方法ごとの出金の可否
公式ヘルプに載っている一覧を、そのまま表にしました。
| 入金方法 | セブン銀行ATMでの出金 |
|---|---|
| 銀行口座から入金 | できる |
| セブン銀行ATMから入金 | できる |
| コンビニから入金 | できる |
| Pay-easy(ペイジー)から入金 | できる |
| 入金用口座(GMOあおぞらネット銀行)への振込 | できる |
| あとばらいチャージ | できない |
| クレジットカードから入金 | できない |
| Apple Payでの入金 | できない |
| いつでも給料チャージ | できない |
| 紹介報酬・キャンペーン報酬(2025年7月22日から)・ポイント | できない |
「出金できない」は、決済に使えないという意味ではありません。
買い物には使えますが、現金として引き出せないという意味です。
本人確認の前に入れたお金は、あとから出金できるようにならない
出金で特に見落としやすいのが、本人確認との関係です。
本人確認が完了していない状態で入金した残高は、どの方法で入れたものでもすべて「出金できない残高」になり、あとで本人確認を済ませても出金できる残高には変わりません。
ペアカードの場合は、パートナーの本人確認が済んでいないときにペアカードへ入れた残高も出金できない残高になります。
また、「あまり貯金」「定期貯金」「おつり貯金」「もらえるポケット」のポケットに一度うつした残高は、入金方法に関係なく出金できなくなります。
本人確認の前と後で変わる上限
ワンバンクは本人確認をしなくても使えますが、確認の前と後で使える範囲がかなり変わります。
| 項目 | 本人確認の前 | 本人確認の後 |
|---|---|---|
| 買い物1回の上限(マイカード・ペアカード) | 100,000円 | 1,000,000円 |
| 買い物1か月の上限 | 220,000円 | なし |
| 入金できる額の合計 | 100,000円 | 1,000,000円 |
| 使える入金方法 | コンビニ・ペイジー・セブン銀行ATM・クレジットカードなど | 銀行口座・入金用口座・あとばらいチャージも使える |
| 出金 | できない | 出金できる残高のみ可能 |
| 残高の保全 | - | 資金決済法にもとづき全額保全 |
あとばらいチャージも出金も、本人確認が終わってから使える機能です。
カードの種類と発行手数料
カードはICチップ付き・磁気・バーチャルの3種類から選びます。
マイカードのICチップ付きカードは、2026年6月29日から一律900円になりました。
バーチャルカードの発行には本人確認が必要で、店頭ではApple PayかGoogle Payに設定したタッチ決済でしか使えません。
出金の手順と手数料
出金できる残高があれば、セブン銀行ATMから紙幣で引き出せます。
| 項目 | 公式の記載 |
|---|---|
| 1回の出金額 | 1,000円〜100,000円(1,000円単位) |
| 1日の上限 | 200,000円(マイカードとペアカードの合算) |
| 出金手数料 | 380円(2026年1月13日に220円から改定) |
| 番号の有効期限 | アプリに表示された番号は当日23時59分まで |
手順は、アプリの[カード]から[セブン銀行ATMで出金]を開いて金額を入れ、6桁のパスコードで確定します。
表示された提携先コード・お客様番号・確認番号を、セブン銀行ATMの「番号入力での取引」で入力すると紙幣が出てきます。
手数料分の残高が足りないと出金できない点も、ヘルプに書かれています。
出金できる残高が手元にあるなら、業者を通さずに公式の出金で引き出すのが、いちばん目減りの少ない方法です。
あとばらいチャージは「セブン銀行が立て替える前借り」
あとばらいチャージは、今お金がなくても、あとで払う約束でワンバンクの残高に入金できる仕組みです。
入金したお金は、ワンバンクではなく株式会社セブン銀行が立て替えています。
2024年6月11日に、提供事業者がAGペイメントサービス株式会社からセブン銀行に変わりました。
審査も支払いの管理も、セブン銀行が行っています。
使うための条件と申請の流れ
あとばらいチャージを使うには、ワンバンクへの登録、カードの発行(バーチャルカードを含む)、本人確認が必要です。
ジュニアカードでは使えません。
また、2026年10月6日からは、不正利用対策のためアプリのバージョンが28.6.0以上でないと申し込みも支払いもできなくなりました。
申請はアプリの[カード]から[あとばらいチャージ]を開き、金額を入れて規約に同意し、手数料を含めた支払額を確かめてから6桁のパスコードで確定します。
申請額と審査のしくみ
1回の申請は3,000円からで、同じ月のうちなら申請できる上限まで何回でも申し込めます。
審査は初回だけでなく、申請のたびにリアルタイムで行われます。
申し込める額はセブン銀行が利用状況に応じて決めていて、ワンバンクのサポートに増額を頼んでも対応してもらえません。
アプリに表示される額はあくまで目安で、表示どおりに申請しても審査に通らないことがあります。
マイカードとペアカードの両方を持っていても、申請できる上限は2枚の合算で計算されます。
あとばらいチャージで注意したい4つの点
- 一度申請すると取り消せない
- 入金した残高を使わなくても、入金額と手数料の全額を払う必要がある
- ワンバンクの残高からは支払えない(間違えて残高に入れても返金されない)
- 月末に支払額が確定すると、払い終えるまで次の申請はできない
使わなかった残高が残っていても、支払う金額は減りません。
あとばらいチャージの「利用」は、申請して入金した時点で成立している、というのがヘルプの説明です。
手数料を申請額に対する割合で見ると、少額ほど重い
あとばらいチャージの手数料は、申請するたびにかかります。
公式の手数料表に、申請額に対する割合を書き足しました。
| 申請額 | 手数料 | 申請額の下限で申し込んだ場合の割合 | 申請額の上限で申し込んだ場合の割合 |
|---|---|---|---|
| 3,000円〜10,000円 | 510円 | 約17.0%(3,000円) | 約5.1%(10,000円) |
| 11,000円〜20,000円 | 815円 | 約7.4%(11,000円) | 約4.1%(20,000円) |
| 21,000円〜30,000円 | 1,170円 | 約5.6%(21,000円) | 約3.9%(30,000円) |
| 31,000円〜40,000円 | 1,525円 | 約4.9%(31,000円) | 約3.8%(40,000円) |
| 41,000円〜50,000円 | 1,830円 | 約4.5%(41,000円) | 約3.7%(50,000円) |
※割合は手数料÷申請額で計算し、小数第2位を四捨五入しています。
手数料は段階制なので、同じ帯の中では申請額が小さいほど割合が高くなります。
3,000円だけ申請すると、手数料510円は申請額の約17%にあたります。
また、手数料は入金額には含まれず、別に払う必要があります。
支払いの期限と遅れたとき
支払い期限は、入金した日の翌月末日です。
それまでなら好きなタイミングで払えますが、アプリから申請できるのは一括払いだけです。
支払いは、セブン銀行ATM、ファミリーマート・ローソン・ミニストップ・セイコーマート、銀行ATM(ペイジー)、ネット銀行で行えます。
| 遅れた場合 | 公式の記載 |
|---|---|
| 延滞料 | 年率14.6%以下(1日あたり約0.04%)。具体的な額は支払い申し込み画面に表示 |
| 連絡 | 期限を過ぎるとセブン銀行から電話などで状況の確認が来ることがある |
| その後の利用 | 支払い状況によっては、あとばらいチャージやワンバンクの一部機能が使えなくなることがある |
| 相談先 | ワンバンクのサポートではなく、セブン銀行の窓口(ワンバンクに伝えても連携されない) |
セブン銀行のあとばらいチャージお問い合わせ窓口は、電話050-3355-6485(平日10時〜17時)のほか、チャットとメールフォームがあります。
土日祝や深夜にネット銀行やペイジーで払うと、反映が翌営業日以降になることがあるので、期限ぎりぎりの支払いは避けたほうが安心です。
「マイペース払い」は別のサービス
アプリには「あとばらいチャージ マイペース払い」という新しいプランの案内もあります。
こちらはワンバンクの残高ではなく、自分の銀行口座にお金が振り込まれるタイプで、審査や返済の相談は株式会社スマートプラスクレジットが受け付けています。
申し込みも専用のページからで、ワンバンクのサポートでは答えてもらえません。
あとばらいチャージとは手数料や返し方の仕組みが別なので、混同しないようにしてください。
ワンバンクの利用規約は換金目的の決済をどう扱っているか
ワンバンクの利用規約は、本人確認が済んだ人向けの「ワンバンクマネー利用規約(資金移動)」と、本人確認前の人向けの「ワンバンクマネーライト利用規約(前払式支払手段)」に分かれています。
どちらにも、カードを換金目的で使うことを禁止する条文があります。
| 条文 | 書かれていること |
|---|---|
| ワンバンクマネー利用規約 第29条 | ワンバンクカードの禁止事項として「換金を目的として本カードによる決済を行う行為」を挙げている |
| ワンバンクマネーライト利用規約 第28条 | 同じ文言で、換金目的の決済を禁止している |
| ワンバンクマネー利用規約 第18条 | ワンバンクマネーを当社所定の方法以外で、現金や財物その他の経済上の利益と交換する行為を禁止している |
| 同 第19条第1項 | 規約違反やそのおそれがあると認めた場合、あらかじめ通知せずに必要措置をとれる。理由を説明する義務は負わない |
| 同 第19条第2項 | 措置を受けた場合、立替金などの債務は期限の利益を失い、直ちに全額を払う。年14.6%の遅延損害金も併せて払う |
| 同 第19条第3項 | 措置を受けた人に、将来にわたってサービスの利用を禁止できる |
第29条には、カードの情報を第三者に開示する行為や、カードを第三者に貸して使わせる行為も禁止事項として並んでいます。
現金化業者にカード番号やセキュリティコードを伝えることは、換金目的の決済とは別に、この禁止事項にも当たり得ます。
ヘルプが案内している違反時の扱い
公式ヘルプの「利用規約に違反するとどうなりますか?」では、規約違反を確認した場合、機能の一時的な制限やアカウントの恒久的な停止を行う可能性があると説明しています。
カードの利用停止についても、不正検知システムで不審な取引を見つけたときはカードの利用を制限することがあると書かれています。
停止は自動では解除されず、アプリから利用再開を申請し、ワンバンク側が安全に使えると判断した場合にだけ解除されます。
不正補償は自分で渡した情報には使えない
ワンバンクには、第三者にカード情報やログイン情報を盗まれて使われたときの不正補償制度があります。
補償を受けるには、アプリでカードを一時停止し、警察に被害届を出したうえで、申請日から31日以内に起きた不正利用について申請する必要があります。
ただし、本人の故意や重大な過失、法令違反が原因のもの、本人が自分で行ったもの、利用規約に違反したものは補償の対象外です。
現金化業者にカード情報を自分から伝えて使われた場合、この補償を当てにすることはできません。
運営会社と登録
| 項目 | 公式の記載 |
|---|---|
| 運営会社 | 株式会社スマートバンク |
| 所在地 | 東京都品川区西五反田7-22-17 五反田TOCビル11F |
| 登録 | 資金移動業者 関東財務局長 第00084号/前払式支払手段(第三者型)発行者 関東財務局長 第00782号 |
| 問い合わせ | support@onebank.jp(2026年5月26日にb43.jpから変更) |
本人確認後に入れた残高は、資金決済法にもとづいて全額が保全の対象になると公式ヘルプで案内されています。
あとばらいチャージを現金に換えようとすると、手元に残る額はどうなるか
あとばらいチャージで入れた残高は出金できないため、現金にするには、カードで何かを買って売るか、業者を通すしかありません。
どちらの方法でも、規約の第29条に触れる点は同じです。
そのうえで、お金の流れを順に追ってみます。
3万円を申請した場合の流れ
| 段階 | 金額 |
|---|---|
| あとばらいチャージで入金 | 30,000円 |
| 翌月末までにセブン銀行へ払う額 | 31,170円(入金額+手数料1,170円) |
| カードで買った商品や業者経由で手元に戻る額 | 30,000円より少ない(買取価格や業者の条件で変わる) |
手元に戻る額がいくらであっても、セブン銀行に払う額は31,170円のままです。
その差額が、現金を作るためにかかったコストになります。
期限に遅れれば延滞料が加わり、規約違反で措置を受ければ、残りを直ちに一括で払うことになります。
そもそもカードが使えない支払いがある
ワンバンクのヘルプ「ワンバンクカードが使えないお店はありますか?」には、カードが使えない支払いの種類が並んでいます。
| 使えない支払い | 公式の例 |
|---|---|
| 電子マネー・プリペイドカードへのチャージ | 楽天Edy・nanaco、Vプリカ・au PAY プリペイドカードなど(多くが対象) |
| 不正利用の恐れがあると判断した加盟店 | 不審な請求が繰り返し確認された加盟店はブロック。対象は非公開で、予告なく追加される |
| 一部の定期支払い | 一部の公共料金・携帯電話料金、保険料、プロバイダー料金など |
| 支払額があとで決まるお店 | 宿泊施設など |
| 海外の加盟店(本人確認前) | 本人確認が済むと使える |
ブロックされた加盟店で決済すると、通知に「利用できない加盟店です」と表示されます。
換金に使われやすい支払い先ほど、こうした制限にかかって決済そのものが通らないことがあります。
決済が通らなくても、あとばらいチャージの申請は取り消せないので、入金額と手数料の支払いは残ります。
 アトマネ編集部
長く使わない残高は失効する
利用規約第23条では、ワンバンクマネーの残高が最後に増減した日から5年間動きがないと、残高がすべて失効し、返金もされないと定めています。
出金できる残高を寝かせたままにしている場合は、早めに使うか出金しておくと安心です。
ワンバンクで起きやすいトラブルと、その前後にできること
あとばらいチャージを現金化に使おうとしたときに起きやすいことを、前後の動きと合わせて表にしました。
| 起きやすいこと | 申込前にできること | 起きてしまったら |
|---|---|---|
| 換金目的と判断され、カードやアカウントが止まる(第19条第1項) | 規約第29条と第19条を読み、自分の使い方が当てはまらないか確かめる | アプリから利用再開を申請する。止まったまま新しいアカウントを作らない(複数アカウントの所持も規約違反) |
| 措置を受けて、あとばらいチャージの残りを一括で求められる(第19条第2項) | 翌月末にまとめて払える額だけを申請する | 払えない場合はセブン銀行の窓口に連絡し、消費者ホットライン188や弁護士・司法書士にも相談する |
| カードで決済したのに、約束した額が振り込まれない | 申し込む前に、業者のサイトに会社の住所と固定電話が載っているかを見る | やり取りの画面と決済明細を保存し、188に相談する |
| カード情報やワンバンクのパスコードを悪用される | カード番号・セキュリティコード・パスコード・認証コードを人に伝えない | アプリでカードをロックし、身に覚えのない支払いの手順に沿ってワンバンクに連絡する |
| 延滞が続き、あとばらいチャージやワンバンクの一部機能が使えなくなる | 申請のたびに、手数料と支払い期限を確認画面で見る | 延滞料が増える前にセブン銀行の窓口へ相談する |
ワンバンクの規約第19条第3項では、措置を受けた人に将来にわたって利用を禁止できるとしています。
家計簿アプリとして口座の連携や予算管理に使っている場合、それもまとめて使えなくなる可能性があります。
業者を比べる前に読んでおきたい記事
後払い現金化の業者とのトラブルでよくあるパターンと、見分け方はこちらで見ています。

業者に頼まず自分でギフトカードや商品券を売る場合の注意点は、こちらにまとめています。
現金が足りないとき、あとばらいチャージの前に試せること
ワンバンクの機能の中にも、あとばらいチャージ以外に確認できることがあります。
- 出金できる残高が残っていないか(アプリの残高の内訳)
- 翌月以降に払う予定の後払いが、ほかのサービスにもないか
- 手元の不用品を売れば足りる額かどうか
- 借りる場合、相手が登録貸金業者かどうか
給料の前払いを使うなら手数料5%を先に見る
ワンバンクには、給料の一部を給料日より前に残高として受け取る「いつでも給料チャージ」もあります。
本人確認が済んでいて、勤め先に伝えている給与の振込口座を選べる人が申請でき、審査があります。
手数料はチャージ額の5%で、5,000円なら250円です。
受け取った額と手数料は、精算日に登録した口座から自動で引き落とされます。
この方法で入れた残高も出金はできず、申請後のキャンセルもできません。
借りるなら登録を確かめる
消費者金融などから借りる場合は、その会社が国や都道府県に貸金業の登録をしているかを最初に確かめてください。
登録の有無は、金融庁のウェブサイトにある「登録貸金業者情報検索サービス」に社名や登録番号を入れると出てきます。
広告に「審査なし」「誰でも借りられる」とある相手は、検索しても見つからないことがあります。
あとばらいチャージ以外で今日中にお金を用意する方法は、こちらで比べています。
困ったときの相談先
| 相談先 | こんなとき |
|---|---|
| ワンバンク サポート(アプリ内のお問い合わせ) | カードの利用停止、出金、アプリの操作 |
| セブン銀行 あとばらいチャージお問い合わせ窓口(050-3355-6485/平日10時〜17時) | あとばらいチャージの審査、申請額、支払いの遅れ |
| 消費者ホットライン188 | 業者とのトラブル。近くの消費生活センターにつながる |
| 弁護士・司法書士(法テラスなど) | 返済が難しくなった、一括で請求された |
アトマネ編集部ワンバンク現金化のよくある質問
- 銀行口座・セブン銀行ATM・コンビニ・ペイジー・入金用口座から入金した残高は、本人確認が済んでいればセブン銀行ATMで引き出せます。1回1,000円〜100,000円、1日200,000円まで、手数料は380円です。
- できません。あとばらいチャージ・クレジットカード・Apple Pay・いつでも給料チャージで入れた残高は、買い物には使えますが現金での出金はできません。
- なりません。本人確認が完了していない状態で入金した残高はすべて出金できない残高になり、あとで本人確認を済ませても変わりません。
- 申請額3,000円〜10,000円で510円、11,000円〜20,000円で815円、21,000円〜30,000円で1,170円、31,000円〜40,000円で1,525円、41,000円〜50,000円で1,830円です。申請のたびにかかり、入金額とは別に払います。
- ワンバンクマネー利用規約第29条は「換金を目的として本カードによる決済を行う行為」を禁止事項に挙げています。違反と判断されると、第19条にもとづき通知なしで必要措置がとられ、立替金などの債務を直ちに全額払うことになる場合があります。
- ワンバンクのサポートではなく、株式会社セブン銀行のあとばらいチャージお問い合わせ窓口(050-3355-6485、平日10時〜17時)に相談します。チャットとメールフォームもあります。
ワンバンクの残高は現金で引き出せますか?
あとばらいチャージで入れた残高は出金できますか?
本人確認の前に入れた残高は、本人確認後に出金できるようになりますか?
あとばらいチャージの手数料はいくらですか?
ワンバンクで現金化すると規約違反になりますか?
あとばらいチャージの支払いが遅れそうなときはどこに相談しますか?
チャージ式のサービスは、出金できるかどうかと規約で禁じている行為がサービスごとに違います。
近いサービスの条件も比べておくと、自分の残高をどう扱えるか判断しやすくなります。
主要な後払いアプリの手数料と注意点は、一覧で比べられます。

ワンバンクで現金にできるのは自分で入れた残高だけ。あとばらいチャージは出金できず、換金目的の決済は規約で禁止
ワンバンクには、銀行口座やセブン銀行ATMなどから入れた残高を、手数料380円でセブン銀行ATMから引き出す公式の出金機能があります。
一方で、あとばらいチャージ・クレジットカード・いつでも給料チャージで入れた残高や、本人確認の前に入れた残高は出金できません。
あとばらいチャージは申請ごとに510円〜1,830円の手数料がかかり、少額で申請するほど割合が重くなります。
利用規約の第29条は換金目的の決済を禁止しており、第19条では違反時に通知なしで措置をとり、残りの債務を直ちに一括で払うことを定めています。
現金が必要なときは、まず出金できる残高がないかをアプリで確かめ、あとばらいチャージは翌月末にまとめて払える額にとどめてください。
 カイトリング
 買取無双
 Rabbit Phone